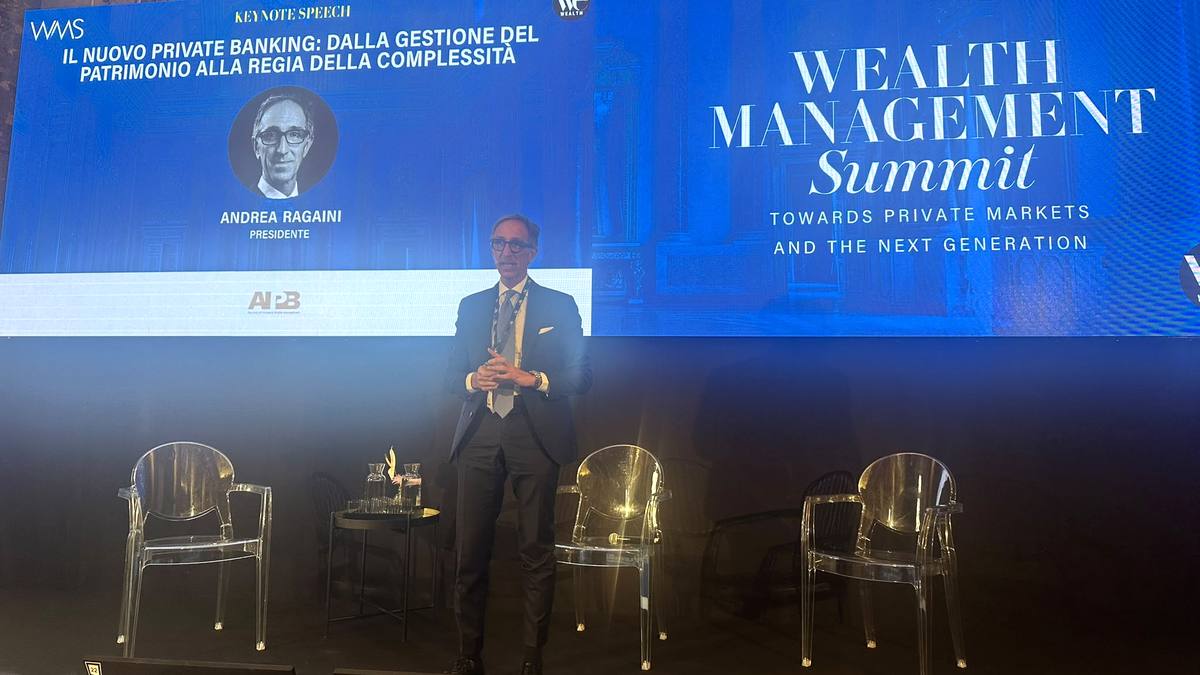
Tredicimila miliardi di euro. È la cifra da cui parte qualsiasi ragionamento sulla ricchezza degli italiani, ed è anche quella da cui è partito Andrea Ragaini, presidente dell’Aipb (Associazione italiana private banking), sul palco del Wealth Management Summit 2026 di We Wealth. Un patrimonio enorme, che però nasconde crepe strutturali e, soprattutto, un’anagrafe sempre più avanzata. Ne deriva un passaggio di testimone tra generazioni destinato a muovere centinaia di miliardi: un appuntamento al quale l’industria del private banking si dice pronta, pur riconoscendo di non averci ancora «messo tanto la testa».
Mentre il private banking gestisce oltre 1.500 miliardi, la ricchezza italiana resta fragile, troppo concentrata su liquidità e immobili e segnata da un imminente passaggio generazionale
Inefficienza nell’allocazione della ricchezza: un “edificio” con qualche crepa
Ragaini descrive la ricchezza italiana come una costruzione su più livelli. Alla base c’è il patrimonio immobiliare, in linea con quello del resto d’Europa ma esposto a vulnerabilità tutte nostrane: l’86% degli immobili è stato costruito prima del 1990 e il 94% dei comuni si trova su territori a rischio di frane, alluvioni o erosione costiera.
Al piano superiore c’è la ricchezza finanziaria investibile, che il relatore definisce «fragile» perché allocata in modo non ottimale: il 39,2% è in liquidità, il 42,6% in obbligazioni, il 18% in azioni, mentre i mercati privati, di cui tanto si è discusso durante il summit, si fermano allo 0,2%.
Al centro, infine, c’è la ricchezza custodita nelle tante piccole e medie imprese non quotate, che danno lavoro al 71% degli addetti. Una componente di circa 1.600 miliardi di euro, che in Italia pesa più che nel resto d’Europa: «Una ricchezza straordinariamente importante», osserva Ragaini, che però non riesce ancora a essere trasformata in liquidità.
Andrea Ragaini, Aipb: private banking in forte crescita
In questo contesto, il private banking «è diventato un’infrastruttura della ricchezza italiana». Le masse gestite dal settore sono passate dai 387 miliardi di fine 2007 ai 1.524 miliardi di giugno 2026, con un tasso di crescita medio annuo composto del 7,5%. Il comparto rappresenta oggi il 36% della ricchezza finanziaria delle famiglie italiane, ma il 50% di quella effettivamente investita.
E c’è un dato che Ragaini, in qualità di presidente di Aipb, mette in evidenza. Nel 2025 la ricchezza finanziaria delle famiglie è cresciuta di 169 miliardi e il 94% di questo incremento è passato dal private banking. Una quota in costante ascesa: era il 52% nel 2021, il 63% nel 2023 e il 76% nel 2024. Per quest’anno il dato definitivo non è ancora disponibile, ma, assicura il presidente dell’Aipb, «non sarà tanto lontano».
13 incontri all’anno
Un risultato reso possibile dall’evoluzione del modello di servizio. Nato per gestire la ricchezza finanziaria, il private banking si è via via orientato verso la gestione del patrimonio complessivo del cliente, poggiando su consulenza evoluta di portafoglio, architettura aperta, team di specialisti e piattaforme tecnologiche. Il tutto all’interno di una relazione che, secondo l’associazione, dura in media dieci anni e prevede 13 incontri l’anno con il proprio banker.
Due milioni di patrimonio in media, poca alfabetizzazione finanziaria
Chi sono, dunque, i clienti private? Sono 730mila famiglie italiane con un patrimonio finanziario superiore a mezzo milione di euro, con una media di 2 milioni. Solo il 10%, tuttavia, giudica molto buona la propria competenza finanziaria, in un Paese che resta nelle retrovie della classifica europea dell’alfabetizzazione finanziaria.
Ma esistono anche i patrimoni intermedi
Il settore, inoltre, si rivolge soprattutto a patrimoni intermedi: pur non mancando le grandi fortune (il 12,4% delle masse fa capo a patrimoni oltre i 50 milioni), il 64% delle masse è riconducibile a clienti con meno di 5 milioni, e quasi un terzo alla sola fascia tra 1 e 5 milioni. «Questa è l’identità del private banking italiano», sintetizza Ragaini.
L’età media dei titolari dei patrimoni private
Una ricchezza, aggiunge Ragaini ai Aipb, «sempre più matura». L’età media dei titolari dei patrimoni private, stimata dal centro studi dell’associazione, è di 66 anni, un valore spostato verso le fasce più anziane rispetto alla distribuzione demografica del Paese. Se circa il 76% della ricchezza italiana è in mano agli over 50, nel private l’80% delle masse appartiene agli over 55 e quasi un terzo (31,6%) agli ultrasettantacinquenni. Il 76% dei clienti ha figli, mentre il 14% vive da solo, quota che sale al 20% tra gli over 65. È, avverte il relatore, «un trend che ci porteremo nei prossimi anni».
La sfida generazionale: i 3 dati fondamentali che tutti tacciono, li svela Andrea Ragaini, Aipb
La conseguenza è inevitabile: il grande trasferimento di ricchezza italiano «è già iniziato». Secondo la stima appena pubblicata dall’associazione, entro il 2036 cambieranno proprietario 470 miliardi di euro di ricchezza finanziaria, a cui si aggiungono gli immobili e le aziende. Non solo: una ricerca di Fondazione Cariplo per il Fondo filantropico italiano stima in 88 miliardi, entro il 2040, i cosiddetti «lasciti orfani», cioè la ricchezza di persone che non hanno eredi o non li hanno designati.
Eppure il tema resta in larga parte sottotraccia. Ragaini cita tre dati: tra i clienti over 65, il 49% non ha coinvolto il partner nella gestione del patrimonio, il 60% non ha coinvolto i figli e il 65% non ha affrontato in modo approfondito con il proprio banker la trasmissione del patrimonio.
La partita delle imprese eredi del “miracolo economico”
Ancora più delicata la partita delle imprese. Gli imprenditori, autonomi e liberi professionisti detengono circa il 30% delle masse del private banking. L’età media degli imprenditori è di 58 anni e i diretti interessati prevedono di restare in azienda fino a 70. Il 78% delle aziende è di proprietà familiare e, di queste, nel 47% dei casi c’è un unico proprietario.
Proprio gli imprenditori, però, affrontano poco il passaggio generazionale: il 26% degli over 65 lo rimanda o lo rifiuta. Tra chi ci pensa, il 61% prevede di affidare l’azienda a membri della famiglia, il 20% di venderla, il 10% di lasciarla ad altri soci. Intanto i «liquidity event» si moltiplicano: secondo Pictet Wealth Management e la School of Management del Politecnico di Milano, tra il 2013 e il 2022 se ne sono contati 2.365, per un valore di 300 miliardi di euro. E, avverte Ragaini, «ancora di più ce ne saranno nei prossimi anni».
Le ricchezze create negli anni del miracolo economico, tra i Sessanta e i Settanta, stanno arrivando alla fase della trasmissione. «È un tema su cui il nostro mondo, il private banking, può fare molto, ma su cui non abbiamo messo ancora tanto la testa», ammette il presidente dell’Aipb.
Preparati, almeno in teoria, a cogliere le opportunità del passaggio generazionale
La consapevolezza, d’altra parte, non manca. Secondo l’indagine Aipb «Orientamenti di business 2026», l’89% dei vertici del settore ritiene che «la demografia è un macro-trend ad alto impatto sulla crescita e competitività del private banking» e il 79% degli operatori si dichiara preparato a cogliere le opportunità della transizione demografica. Gli strumenti, del resto, ci sono già: il 100% degli operatori offre consulenza successoria, il 95% soluzioni assicurative e di protezione, il 95% servizi fiduciari e il 63% consulenza immobiliare.
«Ci sono tanti temi da affrontare, l’industria è pronta», è la sintesi del relatore. Resta da compiere il passo più difficile: entrare con i clienti in un argomento delicato e programmare la trasmissione del patrimonio nel tempo, secondo una logica dinastica. «Ma questo è proprio il nostro lavoro», conclude Ragaini, invitando il settore ad accompagnare i clienti nel lungo periodo e a «iniziare a pensare a temi di lungo periodo».