“La responsabilità di Intesa Sanpaolo, come 1° gruppo bancario in Italia, è quella di raccogliere il risparmio e dargli un impiego sicuro e remunerato. Sicuro vuol dire mettere il risparmio a disposizione della crescita del sistema economico e sociale dell’Italia. Una responsabilità che implica saper investire bene ossia saper gestire un sistema finanziario estremamente complesso”.
Lo ha detto Gian Maria Gros-Pietro, presidente di Intesa Sanpaolo, in occasione della presentazione dell’indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, realizzata da Intesa Sanpaolo insieme al Centro Einaudi. Un intervento che mette al centro il ruolo del risparmio e, soprattutto, la responsabilità di trasformarlo in risorsa per l’economia.
A margine della presentazione, Gros-Pietro è intervenuto anche sui principali dossier bancari e finanziari del momento. Sull’Opas di Intesa Sanpaolo su Mps ha ribadito: “Noi proseguiamo sul nostro binario, non sul loro. Ricambiamo la fiducia dei nostri azionisti proseguendo con la strada che abbiamo già intrapreso, una strada molto importante per l’intero sistema bancario italiano e forse non solo”.
Il presidente di Intesa Sanpaolo ha parlato anche di Generali, definendola “un grandissimo operatore finanziario di cui l’Italia può essere fiera” e sottolineando la possibilità per Intesa di contribuire alla solidità del gruppo in qualità di investitore puramente finanziario, senza interferenze nella governance.
Risparmio degli italiani: il 56% continua a mettere da parte denaro
Ma il cuore dell’incontro è stato l’andamento del risparmio degli italiani. E i dati dell’indagine 2026 raccontano una situazione in chiaroscuro: le famiglie continuano a risparmiare, ma lo fanno in un clima di forte prudenza e con un’avversione al rischio ai massimi della serie storica.
Nel 2026 il 56% degli intervistati dichiara di aver risparmiato, contro il 58% del 2025. La propensione media al risparmio è pari all’11,9% del reddito disponibile. Per il 28% degli italiani mettere da parte denaro è indispensabile, un livello vicino ai massimi della serie.
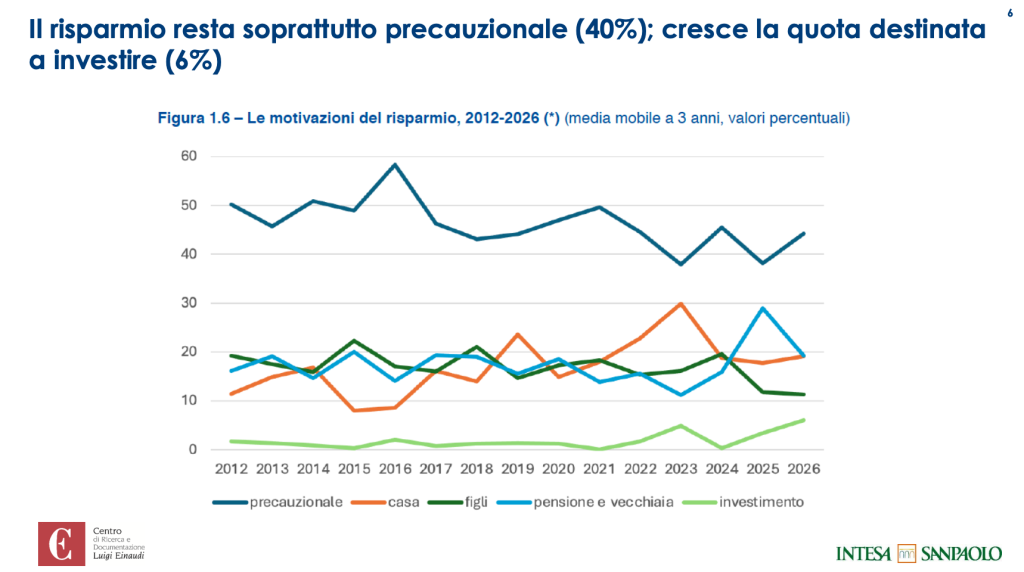
La principale motivazione resta precauzionale, indicata dal 40% degli intervistati. Seguono pensione e casa, entrambe al 19%, e i figli all’11%. Cresce però la quota di chi risparmia con l’obiettivo di investire, arrivata al 6%, su valori ancora bassi, ma sopra i livelli pre-pandemici.
Avversione al rischio ai massimi: indice a 33,6
Il dato più netto riguarda proprio il rapporto con il rischio. Nel 2026 il relativo indice raggiunge quota 33,6, contro il 20,5 del 2025 e l’8,1 del 2017: si tratta del livello più elevato della serie storica. Tra i giovani tra 18 e 24 anni il valore sale addirittura a 84.
La maggiore prudenza si accompagna tuttavia a un graduale ritorno degli investimenti. Nell’ultimo anno, gli italiani che dichiarano di aver acquistato obbligazioni, azioni e fondi sono più numerosi di quelli che dichiarano di aver venduto. In particolare, il risparmio gestito registra il livello di soddisfazione più elevato tra le diverse asset class.
Obbligazioni, azioni e risparmio gestito: cosa scelgono gli italiani
Le obbligazioni sono detenute dal 23,5% degli intervistati e rappresentano in media il 26,6% del portafoglio. Restano i timori legati alla vendita prima della scadenza: il 43% teme una perdita e il 40% non ritiene di essere protetto dall’inflazione.
Più difficile resta il rapporto con le azioni. Solo il 7,8% degli intervistati dichiara di averle detenute negli ultimi cinque anni. La paura di perdere capitale è indicata come ostacolo dal 78,5%, mentre il 60,9% segnala la mancanza di esperienza. Tra chi investe, però, la soddisfazione è elevata, con un rapporto pari a 8,5.
Il risparmio gestito mostra invece il quadro più favorevole: interessa tra il 25% e il 30% degli intervistati, con un rapporto di soddisfazione pari a 12,5, il più alto tra le asset class analizzate. Crescono i pac e, seppure lentamente, aumentano gli Etf a basso costo, soprattutto nella fascia 25-34 anni.
Portafogli italiani: quasi il 72% è poco diversificato
La prudenza continua a riflettersi anche nella composizione dei portafogli. La priorità attribuita alla protezione del capitale è scesa dal 62,2% del 2019 al 48,8% del 2026, mentre sale al 18,7% l’orientamento verso strumenti liquidi. Quasi il 72% degli investitori presenta inoltre portafogli poco o per nulla diversificati.
Casa e patrimonio: il mattone resta il cuore della ricchezza
Il mattone continua a rappresentare il principale pilastro della ricchezza delle famiglie. La casa pesa per circa due terzi del patrimonio medio, pari a 320mila euro, e il 79% degli intervistati vive in un’abitazione di proprietà.
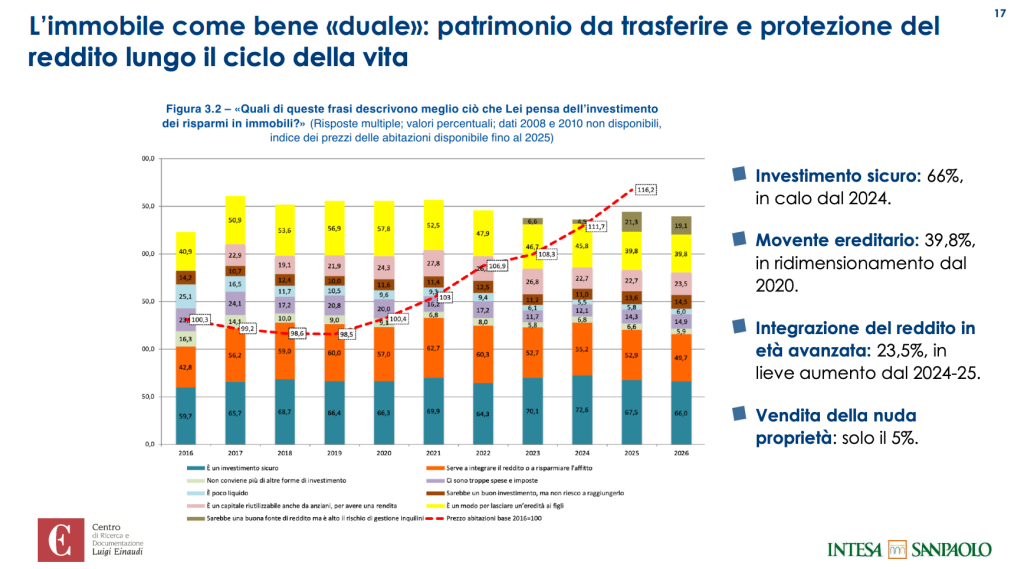
Nel 2026, il 66% degli italiani considera ancora la casa un investimento sicuro, anche se la quota è scesa rispetto al 72,6% del 2024 e al 67,5% del 2025.
L’immobile viene visto come bene “duale”: sia come patrimonio da trasferire agli eredi sia come possibile fonte di integrazione del reddito nella terza età. Dall’indagine emerge, infatti, che “il 23,5% del campione apprezza la possibilità di usare un immobile per integrare il reddito da anziano, anche se solo il 5% sarebbe disposto a vendere la nuda proprietà. Convertito in rendita vitalizia, il patrimonio immobiliare medio garantirebbe a 65 anni circa 12.140 euro l’anno, con un tasso di sostituzione vicino al 29% del reddito da lavoro mediano (41.000 euro/anno)”.
Previdenza complementare ancora indietro solo il 22% è iscritto
La previdenza complementare resta ferma al 22% degli intervistati. Più di due terzi degli iscritti contribuiscono attraverso il Tfr, mentre il 68,7% non conosce i benefici fiscali dei versamenti volontari. Tra i non iscritti, il principale ostacolo è la necessità di mantenere liquidità.
Il quadro che emerge dall’indagine sul Risparmio 2026 è quindi quello di un italiano che continua ad accumulare, ma che lo fa soprattutto per proteggersi dall’incertezza. Allo stesso tempo, qualcosa si muove: obbligazioni, fondi ed Etf mostrano segnali di maggiore interesse, mentre la casa continua a essere il principale punto di riferimento della ricchezza familiare.