Il risparmio non manca. È la sua direzione a essere ancora incerta. Il titolo della XVI edizione del Salone del Risparmio, “Risparmio in movimento. Attivare la liquidità, accelerare la crescita”, intercetta un punto sempre più evidente: l’Europa dispone di un’enorme massa di capitale, ma fatica a trasformarla in sviluppo economico. I numeri raccontano bene questa frattura. Oltre il 40% della ricchezza finanziaria investibile delle famiglie europee, circa 12.000 miliardi di euro, è oggi detenuto in forma liquida. Una quota che, di fatto, resta ai margini dei processi di crescita. Nel frattempo, una parte rilevante di questo risparmio prende altre direzioni: circa 300 miliardi di euro l’anno finiscono per finanziare l’economia statunitense, segnalando una debolezza strutturale dei mercati dei capitali europei.
Il Salone come mappa della trasformazione
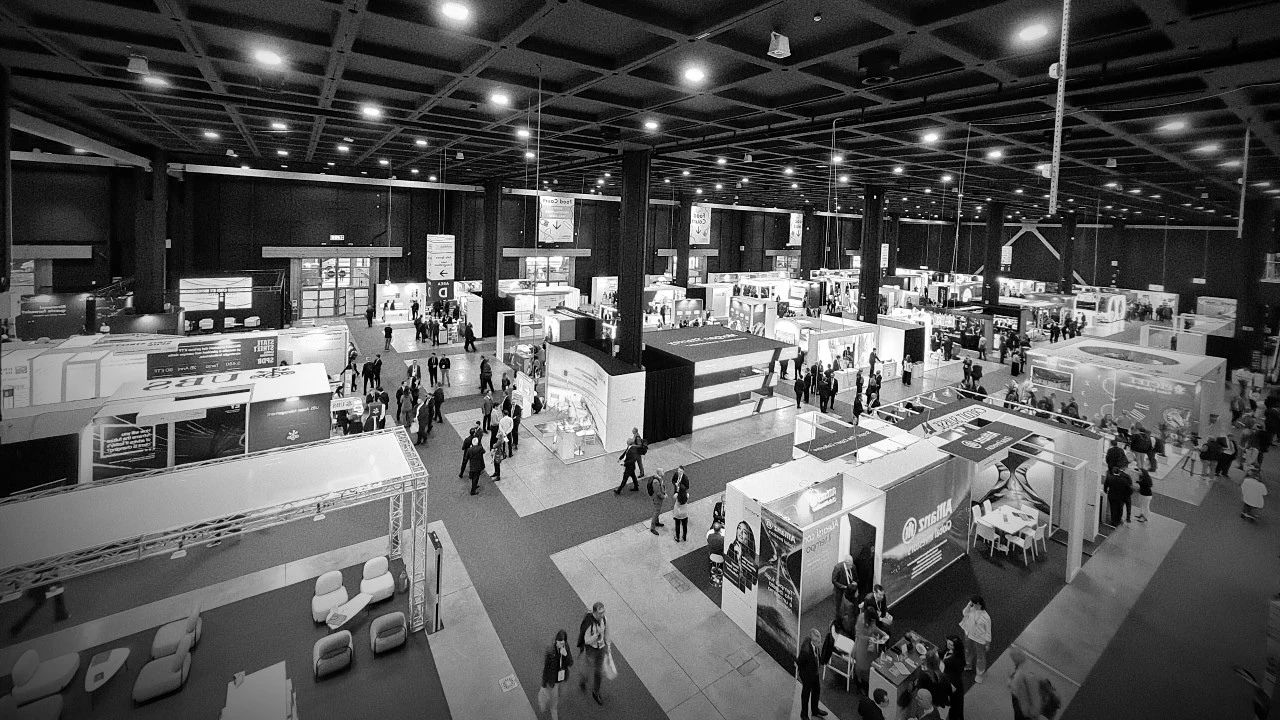
È dentro questa tensione che si inserisce il Salone del Risparmio 2026. Dal 5 al 7 maggio, l’Allianz MiCo di Milano tornerà a riunire l’intera industria, oltre 300 relatori e più di 100 conferenze, ma soprattutto offrirà una lettura articolata di questo passaggio. I sette percorsi tematici funzionano come una mappa di questa trasformazione. Da un lato, l’asset allocation è chiamata a ridefinirsi in un contesto segnato da volatilità, nuovi equilibri geopolitici e innovazione tecnologica. Dall’altro, i mercati privati emergono come uno snodo sempre più centrale: è qui che il capitale incontra direttamente l’economia reale, sostenendo imprese, infrastrutture e processi di trasformazione industriale. Ma il vero punto di equilibrio passa dalla consulenza. In un contesto in cui l’informazione è abbondante ma non sempre qualificata, il valore si sposta dalla disponibilità dei dati alla loro interpretazione. Longevità, bisogni sempre più personalizzati, passaggi generazionali: la relazione con il cliente si amplia e diventa più complessa, richiedendo modelli di servizio capaci di accompagnare scelte di lungo periodo. È qui che il passaggio dalla liquidità all’investimento smette di essere un fatto tecnico e diventa un processo guidato.
Il caso italiano: una liquidità da rimettere in moto
Anche guardando all’Italia, il tema è tutt’altro che teorico. Su circa 4.000 miliardi di euro di ricchezza finanziaria investibile, quasi il 40% è oggi detenuto in forma liquida. Secondo le stime AIPB, una riallocazione parziale, pari a 233 miliardi, potrebbe generare entro il 2040 oltre 150 miliardi di nuova ricchezza, con effetti concreti su consumi, investimenti e crescita del PIL. Non tutta la liquidità, però, è uguale. Le famiglie private, una quota limitata ma altamente patrimonializzata, rappresentano un acceleratore naturale di questo processo. Più veloci nella riallocazione, già inserite in percorsi di consulenza evoluta, sono in grado di incidere in modo significativo sugli effetti complessivi, contribuendo in larga parte all’impatto economico stimato.
Sostenibilità, previdenza ed educazione finanziaria
Accanto a questi temi, il Salone porta al centro anche altre direttrici decisive: sostenibilità, previdenza, educazione finanziaria. Tre dimensioni che, in modi diversi, contribuiscono a dare una direzione al capitale. Perché senza una maggiore consapevolezza, oggi solo il 41% degli europei possiede competenze finanziarie adeguate, la liquidità tende a restare ferma.
Innovazione e responsabilità
A completare il quadro è l’innovazione. L’intelligenza artificiale, in particolare, sta già ridefinendo processi e modelli operativi, aprendo nuove possibilità ma anche nuove responsabilità in termini di governance e qualità delle decisioni. Il capitale, insomma, è già disponibile. La differenza, oggi, la farà la capacità, individuale e di sistema, di trasformarlo in qualcosa che generi davvero valore.
(Articolo tratto dal magazine n. 89 di aprile 2026 di We Wealth)