
Milano entra nella fascia di rischio moderato per bolla immobiliare. È questa una delle principali novità del Global Real Estate Bubble Index 2026 di Ubs, che fotografa un mercato immobiliare globale nel quale gli squilibri restano lontani dai picchi del passato, ma diventano più marcati in alcune città.
Il punteggio di Milano passa infatti da 0,01 nel 2025 a 0,50 nel 2026, esattamente sulla soglia che separa il rischio basso da quello moderato. Ma Milano non è la città dove il rischio di bolla immobiliare è più alto.
Al vertice della classifica Ubs 2026 ci sono Zurigo e Tokyo, le uniche due piazze in fascia di rischio alto. E mentre Dubai scende di categoria, Seul, Lisbona e Madrid entrano tra i mercati da monitorare più attentamente.
Il quadro che emerge è quindi meno uniforme di quanto potrebbe sembrare. Il mercato immobiliare si sta dividendo tra città, quartieri e fasce di prezzo, con il segmento prime sempre più influenzato dalla ricchezza finanziaria e dalla nuova ricchezza generata dall’intelligenza artificiale.
Città a rischio bolla immobiliare: dove sale il pericolo nel 2026
Sono 23 le città analizzate da Ubs nell’edizione 2026, due in più rispetto allo scorso anno: Lisbona e Seul entrano, infatti, per la prima volta nel campione.
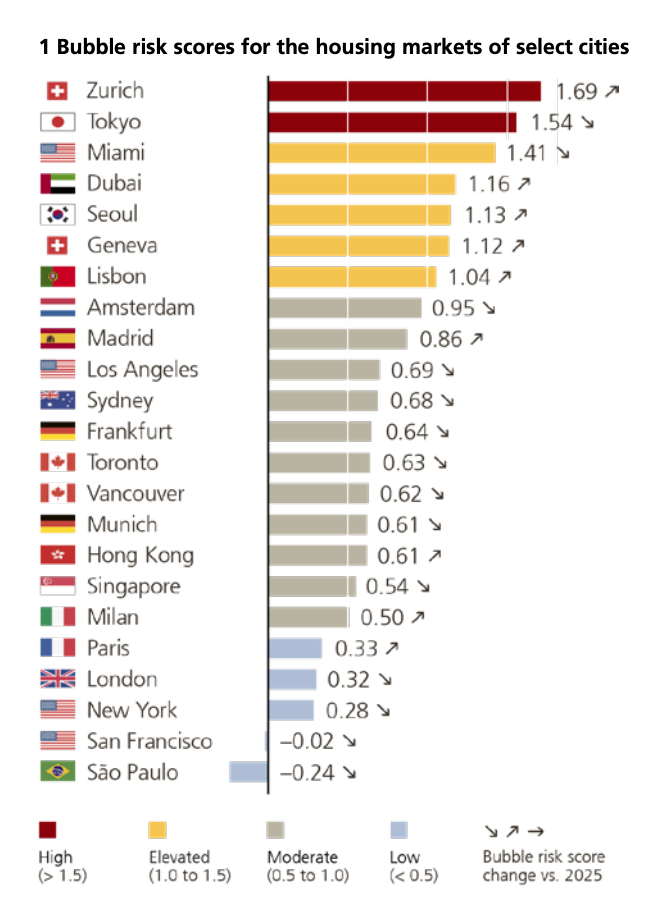
A guidare la classifica delle città a rischio bolla è Zurigo, con un punteggio di 1,69, seguita da Tokyo (1,54). Entrambe sono in fascia di rischio alto, sopra la soglia di 1,5.
Subito dopo si trovano Miami (1,41), Dubai (1,16), Seul (1,13), Ginevra (1,12) e Lisbona (1,04), tutte in area di rischio elevato.
La fascia di rischio moderato comprende invece Amsterdam (0,95), Madrid (0,86), Los Angeles (0,69), Sydney (0,68), Francoforte (0,64), Toronto (0,63), Vancouver (0,62), Monaco (0,61), Hong Kong (0,61), Singapore (0,54) e Milano (0,50).
Chiudono la classifica Parigi (0,33), Londra (0,32), New York (0,28), San Francisco (-0,02) e San Paolo (-0,24), tutte in fascia di rischio basso.
Bolla immobiliare, da Miami a Milano: cosa cambia rispetto al 2025
Il confronto con l’edizione precedente racconta però una storia più interessante della semplice classifica.
Gli squilibri sono aumentati soprattutto a Lisbona, Madrid e Milano, mentre il rischio è diminuito a Francoforte, Monaco e Amsterdam. Parigi ha registrato un aumento più contenuto. Negli Stati Uniti e in Canada, nel complesso, i punteggi sono invece scesi.
Il caso di Miami è particolarmente significativo: il mercato passa dalla fascia di rischio alto a quella di rischio elevato. La città resta comunque tra le piazze più esposte, dopo che i prezzi delle abitazioni sono triplicati nell’arco di 15 anni.
Nel complesso, tuttavia, Ubs parla di livelli di rischio ampiamente stabili rispetto al 2025. I prezzi reali delle abitazioni, gli affitti e i redditi nelle città analizzate sono rimasti nel complesso poco mossi nell’ultimo anno, mentre i costi di finanziamento sono aumentati leggermente.
La classifica di Ubs delle città a più rischio bolla immobiliare
Mercato immobiliare, i prezzi rallentano ma l’accessibilità peggiora
È uno dei paradossi del nuovo rapporto Ubs: la crescita dei prezzi rallenta, ma comprare casa non diventa necessariamente più facile.
Nelle 23 città analizzate, i prezzi reali delle abitazioni sono aumentati in media appena dello 0,5% nell’ultimo anno, contro l’1,4% di metà 2025. Il rallentamento è quindi evidente. Ma l’aumento dei costi di finanziamento continua a comprimere l’accessibilità e a rendere meno conveniente l’acquisto.
Il divario emerge soprattutto guardando agli ultimi cinque anni. Nelle città con rischio elevato o alto, i prezzi reali delle abitazioni sono aumentati in media di quasi il 30%, contro una crescita degli affitti del 15% e dei redditi di circa l’8%. Nei mercati classificati a rischio moderato o basso, invece, i prezzi reali delle abitazioni sono diminuiti di quasi il 10%.
E c’è un altro dato che aiuta a capire la pressione sul mercato: in generale, un lavoratore qualificato può permettersi oggi circa il 30% di spazio abitativo in meno rispetto al 2021.
Ubs rileva inoltre che, nella maggior parte delle città analizzate, il costo diretto dell’acquisto di un’abitazione di 60 metri quadrati supera il 40% del reddito di un lavoratore altamente qualificato.
In quasi tutti i mercati, inoltre, la convenienza dell’acquisto rispetto all’affitto dipende dalle aspettative di una futura crescita dei prezzi.
Milano e il rischio bolla immobiliare: cosa sta cambiando
È qui che il caso italiano diventa particolarmente interessante.
Rispetto al 2025, Milano passa da 0,01 a 0,50 nell’indice Ubs, entrando – come detto – nella fascia di rischio moderato. Il punteggio 2026 è stato inoltre interessato da un aggiustamento legato a revisioni delle fonti, un elemento da tenere presente nel confronto con l’edizione precedente.
“Dopo il forte rialzo degli ultimi anni, Milano è entrata tra le città con rischio immobiliare moderato. Le zone centrali di pregio hanno beneficiato della crescente domanda internazionale, riducendo l’accessibilità per gli acquirenti locali e favorendo l’interesse verso aree semicentrali e periferiche”, ha commentato Matteo Ramenghi, chief investment officer di Ubs WM in Italia.
Che poi ha aggiunto: “Grazie al ruolo di hub europeo per settori come tecnologia, lusso e servizi finanziari, la città continua ad attrarre talenti e sostenere la domanda abitativa. L’espansione verso l’hinterland potrebbe però contribuire a contenere la crescita dei prezzi nel tempo”.
Milano, il mercato immobiliare si sposta verso l’hinterland
La fotografia di Ubs non si ferma ai prezzi. La crescita della città sta progressivamente spingendo la domanda anche verso aree più esterne e comuni dell’hinterland. Secondo Ubs, questo processo potrebbe contribuire a distribuire maggiormente la domanda abitativa, mentre regole urbanistiche più stringenti e una maggiore attenzione regolamentare continuano a limitare l’offerta.
È anche per questo che il dato medio di Milano va letto con attenzione: il rischio immobiliare non è necessariamente uguale in tutta la città. Il centro prime, le aree semicentrali, la periferia e l’hinterland possono rispondere in modo molto diverso alle stesse condizioni di mercato.
Bolla immobiliare, il lusso si separa dal resto del mercato
È probabilmente uno dei passaggi più interessanti del rapporto Ubs 2026.
Mentre per molte famiglie l’accessibilità peggiora, la domanda abitativa è sempre più sostenuta dalla ricchezza finanziaria accumulata.
La crescita dei mercati azionari ha aumentato la capacità di acquisto delle famiglie più abbienti, consentendo acconti più elevati e, in alcuni casi, acquisti senza ricorrere al debito.
A questo si aggiunge la nuova ricchezza legata all’intelligenza artificiale. Gli investimenti nel settore stanno generando ricchezza significativa, ma concentrata, e Ubs rileva che i segmenti residenziali prime stanno sovraperformando il mercato abitativo più ampio in diverse città.
La divergenza è particolarmente evidente a San Francisco e Seul, dove la crescita legata all’intelligenza artificiale (AI) sta contribuendo a sostenere salari, produttività e ricchezza delle famiglie.
Il risultato è un mercato sempre più polarizzato: i quartieri più esclusivi possono continuare a correre anche quando il mercato complessivo rallenta.
Per Milano il tema è particolarmente rilevante, visto il peso della domanda internazionale nelle zone centrali di pregio.
Città a rischio bolla: Zurigo, il dato che fa più impressione
Se Milano è la novità italiana, Zurigo è il caso più estremo della classifica di Ubs. Il punteggio di 1,69 la porta al primo posto tra le città a rischio bolla. I prezzi reali delle abitazioni sono aumentati di quasi il 140% negli ultimi vent’anni, mentre gli affitti sono cresciuti del 40% e i redditi del 30%.
Ancora più significativo è il rapporto tra prezzi e affitti, che si colloca intorno a 46, il livello più alto tra le città analizzate. Ubs segnala inoltre una disponibilità estremamente limitata di abitazioni e un mercato sempre più dipendente dal mantenimento di costi di finanziamento bassi.
A Tokyo, seconda in classifica, i prezzi reali sono invece circa il 50% sopra i livelli di sette anni fa, il doppio rispetto alla crescita degli affitti reali e circa cinque volte quella dei redditi reali.
Mercato immobiliare, la bolla non è una previsione
Il dato dell’Ubs Global Real Estate Bubble Index va però letto per quello che misura. Un punteggio elevato non significa che una correzione sia imminente. La stesso banca d’affari precisa che l’indice non prevede se o quando i prezzi scenderanno. Misura piuttosto alcuni squilibri storicamente associati al rischio di una bolla: il distacco tra prezzi, redditi e affitti e gli squilibri legati a credito e costruzioni.