Quanto costa un Pos: commissioni e canone
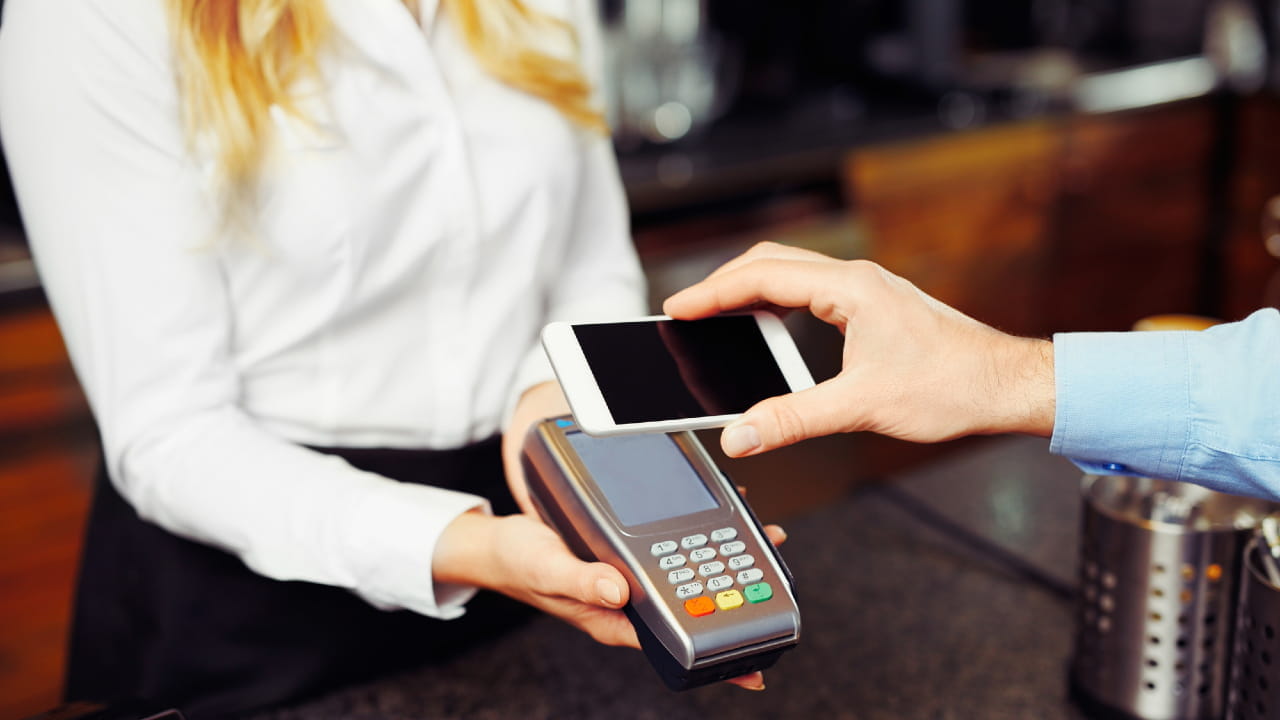
Il costo di un Pos non è un numero unico: dipende dal contratto, dal tipo di terminale e, soprattutto, dalla clientela. Le voci sono tre: l’acquisto o l’attivazione del dispositivo, un eventuale canone mensile e la commissione percentuale su ogni transazione, che in alcuni contratti si accompagna a una quota fissa. “Un locale in un piccolo paese potrebbe avere una preponderanza di pagamenti in contanti, mentre un locale con caratteristiche simili ma in una località turistica potrebbe avere un numero maggiore di transazioni digitali”, aveva spiegato a We Wealth nell’aprile 2025 Ivano Asaro, direttore dell’Osservatorio Innovative Payments del Politecnico di Milano. E le carte internazionali, gestite da circuiti extraeuropei, costano di più.
Nelle simulazioni dell’Osservatorio realizzate con Confcommercio, citate allora, il costo complessivo andava da meno dello 0,9% del transato per un negozio con scontrino medio di cinque euro a oltre l’1,20% per un’attività senza micro-transazioni. Le offerte delle fintech, oggi, si collocano in una forchetta simile:
| Operatore e offerta | Costo del dispositivo | Canone | Commissione |
|---|---|---|---|
| SumUp, piano base | da 34 euro (Solo Lite) | nessuno | 1,95% su tutte le carte |
| SumUp, Pagamenti Plus | da 34 euro | 19 euro al mese | 0,95% sulle carte nazionali ammesse |
| Nexi Mobile Pos | 29 euro di attivazione | nessuno | 1,89% su carte europee |
| Nexi SmartPos, piano Italia+ | incluso | 29 euro al mese (Iva esclusa) | 0,99% su Visa e Mastercard consumer Ue |
| Satispay (app) | nessuno | nessuno | zero sotto 10 euro, 0,95% da 10 euro |
Condizioni indicative a novembre 2026, al netto di promozioni; le commissioni possono variare per carte aziendali, extra-Ue e circuiti come Amex.
Il caso di Satispay è il più istruttivo. Dal 7 aprile 2025 la fintech aveva introdotto una commissione unica dell’1% anche sotto i 10 euro, abbandonando il modello che l’aveva fatta crescere (zero commissioni sotto i 10 euro, 20 centesimi fissi sopra). Le proteste di associazioni dei consumatori ed esercenti non sono mancate, e da settembre 2026 l’azienda ha fatto marcia indietro: commissioni azzerate sotto i 10 euro e 0,95% dai 10 euro in su.
Commissione o canone fisso: quando conviene cosa
La scelta dipende dal transato mensile. Con poche transazioni conviene la sola commissione, senza costi fissi; oltre una certa soglia il canone si ripaga. Un esempio con i listini SumUp: su 2mila euro al mese incassati con carta, il piano base costa 39 euro (1,95%), Pagamenti Plus 38 euro (19 di canone più lo 0,95%). Il punto di pareggio, insomma, è intorno ai 2mila euro al mese. A 5mila euro il divario si allarga: 97,50 euro contro 66,50 euro.
Le offerte delle banche tradizionali restano meno leggibili. “Nei contratti di fornitura si indica in genere una forbice, ma c’è tutto il tema della contrattazione, della dimensione dell’esercente, del rapporto che ha con la banca, che non viene prezzato”, aveva osservato Asaro. Una catena con milioni di transazioni ha un potere negoziale che il bar sotto casa non ha.
Il protocollo Mef sui micropagamenti
Proprio sulla trasparenza interviene il nuovo protocollo d’intesa firmato il 15 giugno 2026 al ministero dell’Economia da Abi, Apsp, Assofin, Cna, Confartigianato, Confcommercio, Confesercenti e Fipe. L’accordo dura due anni e prevede:
- per gli esercenti con ricavi fino a 400mila euro, offerte promozionali che riducono il peso delle commissioni sulle transazioni fino a 30 euro, con un’attenzione particolare a quelle fino a 10 euro;
- per la prima volta, offerte dedicate anche alle attività con ricavi tra 400mila e almeno 750mila euro;
- modelli standard per presentare le condizioni economiche, pubblicati sul sito del Cnel, così da rendere confrontabili le offerte.
Un limite va chiarito: il protocollo non fissa tetti obbligatori alle commissioni né azzera i costi sui micropagamenti. Si basa su impegni volontari degli operatori, come l’intesa del 2023 che lo ha preceduto.
Credito d’imposta del 30% sulle commissioni
Una parte dei costi si recupera con il fisco. Il credito d’imposta previsto dall’articolo 22 del decreto legge 124/2019 vale il 30% delle commissioni addebitate per i pagamenti elettronici dei consumatori finali e spetta a imprese e professionisti con ricavi o compensi non superiori a 400mila euro nell’anno precedente. Si usa solo in compensazione con l’F24, va indicato nel quadro RU del modello Redditi (codice H3) e rientra negli aiuti de minimis.
Tradotto: un negozio che paga 1.000 euro l’anno di commissioni può recuperarne 300. Restano escluse le commissioni sulle transazioni tra imprese.
Gli obblighi del 2026: wallet, app e registratore telematico
L’obbligo di accettare i pagamenti elettronici esiste dal 2012 (Dl 179/2012), ma è sanzionato solo dal 30 giugno 2022: chi rifiuta un pagamento paga 30 euro più il 4% del valore della transazione. Per un conto da 100 euro, 34 euro di multa. La sanzione non scatta in caso di oggettiva impossibilità tecnica, come un guasto o l’assenza di connessione.
Nel 2026 il perimetro si è allargato su due fronti.
Wallet e app. Con la conversione del decreto legge 63/2026, il cosiddetto Carburanti-ter, approvata in via definitiva dal Senato il 24 giugno, l’obbligo di accettazione si estende in modo esplicito agli strumenti di moneta elettronica usati con smartphone, smartwatch, wallet digitali e app di pagamento. Non basta più accettare la carta fisica.
Collegamento con il registratore telematico. Dal 1° gennaio 2026, per effetto della Legge di bilancio 2025, i Pos vanno associati al registratore telematico, così che gli incassi elettronici risultino coerenti con i corrispettivi trasmessi al fisco. Non serve nuovo hardware: l’abbinamento è solo informatico e si fa gratuitamente dal 5 marzo 2026 sul portale Fatture e Corrispettivi dell’Agenzia delle Entrate, alla voce “Gestione collegamenti”. La prima scadenza, per i Pos già attivi a inizio anno, era il 20 aprile; per i nuovi terminali la finestra si apre nel secondo mese successivo all’attivazione (per quelli attivati a maggio, dal 6 al 31 luglio). Chi non si adegua rischia una sanzione da mille a 4mila euro, oltre a quelle per omessa memorizzazione dei corrispettivi.
Il contante non è gratis
Per molti esercenti il confronto resta con il contante, percepito come gratuito. Non lo è: costano il trasporto e il versamento, gli errori di cassa, il tempo per la chiusura e le vendite perse quando il cliente ha solo la carta. “Se nella loro mente c’è un’impostazione sbagliata secondo la quale il contante non costa nulla, andranno sempre verso il contante”, aveva sintetizzato Asaro.
I clienti, intanto, hanno già scelto. Secondo l’ultima ricerca dell’Osservatorio Innovative Payments del Politecnico di Milano, nel 2025 i pagamenti digitali in Italia hanno raggiunto 518 miliardi di euro, in crescita del 7% sul 2024, pari al 45% dei consumi; il contante è sceso al 38%. I pagamenti innovativi, da smartphone e wearable, valgono 84,9 miliardi (+45%), e i terminali Pos attivi sono 3,6 milioni. Per chi vende, insomma, la domanda non è più se accettare i pagamenti digitali, ma come pagarli il meno possibile.