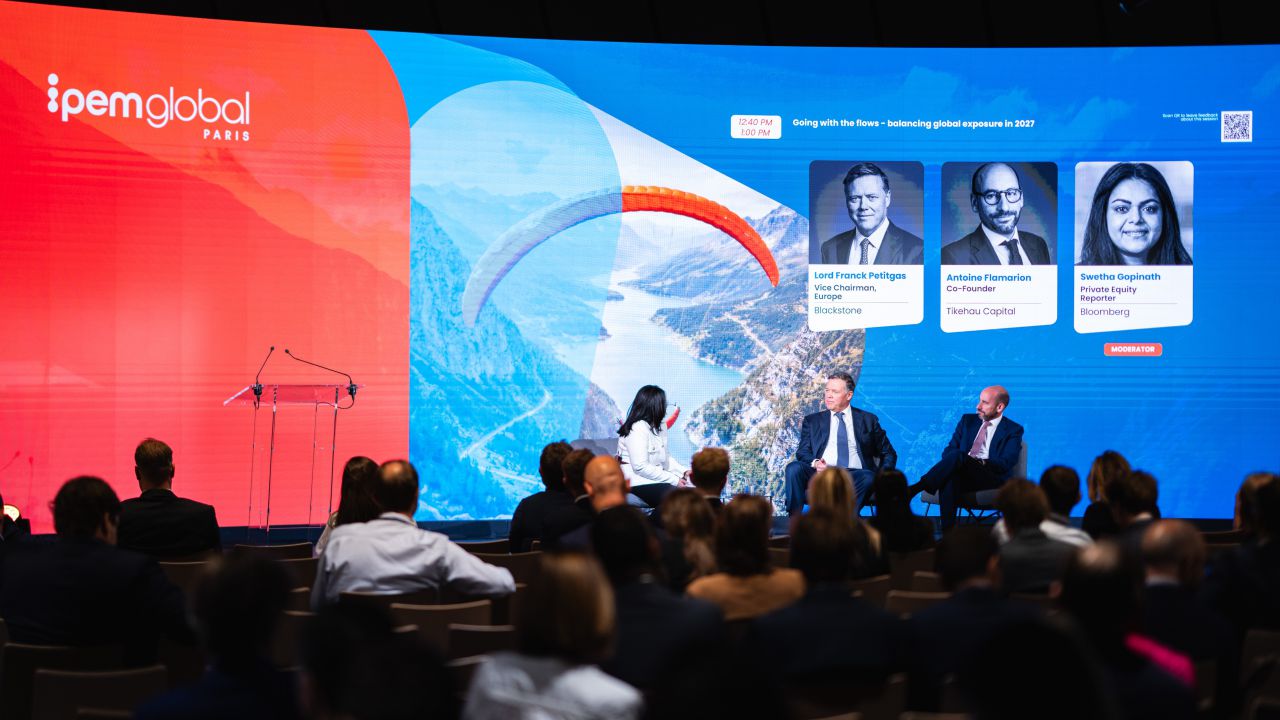
L’Europa cresce poco, parla troppi linguaggi giuridici e fiscali e ha mercati con meno liquidità di quello americano. Eppure, o forse proprio per questo, i grandi nomi del capitale privato la guardano con occhi nuovi. Se n’è discusso a Parigi, durante Ipem Global 2026, nel panel plenario Going with the flows: balancing global exposure in 2027, che ha messo sullo stesso palco due prospettive complementari: quella di Blackstone, colosso globale degli investimenti alternativi, rappresentato da Lord Franck Petitgas, vicepresidente per l’Europa, e quella di Tikehau Capital, gestore nato e cresciuto nel Vecchio Continente, con il cofondatore Antoine Flamarion. La domanda di partenza posta (senza giri di parole) dalla moderatrice Swetha Gopinath di Bloomberg News, è stata: «L’Europa attira capitali perché altrove la geopolitica si è complicata, o esiste un vantaggio strutturale nell’investirvi?»
Tre ingredienti e un piano da 500 miliardi per investire capitali privati in Europa
Per Petitgas, ex banchiere d’affari di lungo corso in Morgan Stanley e poi consigliere economico a Downing Street, la risposta sta in una ricetta a tre ingredienti. Il primo è un enorme bacino di risparmio, finora poco indirizzato verso i mercati privati e in larga parte «non ancora mobilitato». In seconda posizione c’è il fabbisogno di investimenti: il rapporto Draghi, che il manager definisce senza ironia «la bibbia», stima un bisogno nell’ordine dei mille miliardi l’anno. Chiude il terzetto il potenziale di crescita. Potenziale, appunto, perché finora la crescita ha deluso.
Qualche segnale di risveglio, però, c’è: secondo un’analisi del Financial Times citata durante il panel, tra il 15 e il 30% delle misure suggerite da Draghi sarebbe già stato adottato. E dalla sua breve esperienza nel governo britannico Petitgas ha tratto una convinzione: le riforme dal lato dell’offerta costano soprattutto in termini politici, molto meno in termini di bilancio. Da qui un invito esplicito: «Non è il momento di essere pessimisti per moda». Blackstone, del resto, ha messo sul tavolo un piano da 500 miliardi di dollari da investire capitali privati in Europa nei prossimi dieci anni.
Dove c’è inefficienza, c’è valore
Se per il gigante americano l’Europa è una scommessa macroeconomica, per Tikehau è casa. E proprio la complessità del mercato, secondo Flamarion, ne fa la forza: investire nel residenziale in Portogallo non ha nulla a che vedere con la difesa in Germania o con la decarbonizzazione. Giurisdizioni, sistemi fiscali e culture diverse impongono una presenza capillare sul territorio. Il risultato è un mercato meno liquido e meno efficiente di quello nordamericano, dunque più ricco di occasioni per chi sa muoversi.
Su questo punto i due relatori convergono. Dove c’è inefficienza, osserva Petitgas, c’è valore. Blackstone si muove su tutta la «scala cromatica» dell’investimento, dal credito all’immobiliare, dalle infrastrutture al private equity, ma in Europa la chiave non è scegliere un Paese: è la selettività, settore per settore.
“Pale e picconi” della grande ricablatura
Il filo conduttore, per Blackstone, è quella che Petitgas chiama la ricablatura dell’economia: energia, infrastrutture, trasformazione digitale e intelligenza artificiale. Non soltanto data center, ma tutto l’indotto, dalla tecnologia applicata alla salute alla robotica. L’Europa è in ritardo sui centri dati, ammette, ed è proprio lì che si apre lo spazio. Non è invece tardi per cavalcare la diffusione dell’AI nell’economia reale, in quella che definisce la «fase due» della rivoluzione, in cui il continente può esprimere i propri campioni.
La strategia è quella delle pale e dei picconi: fornire gli strumenti a chi scava. Con una variante controintuitiva: guardare anche alle imprese dell’economia fisica meno esposte all’intelligenza artificiale. Non a caso, tra gli investimenti dell’anno Petitgas cita la gestione dei rifiuti.
I cicli si accorciano e le opportunità sono multiformi
È il motto di Tikehau per investire capitali privati in Europa, spiegato da Flamarion: arrivati sul mercato vent’anni dopo Blackstone, sfidarla sul suo terreno sarebbe stato velleitario. Meglio cercare gli angoli ciechi. Così il gruppo ha avviato il credito diretto in Europa nel 2009, la decarbonizzazione nel 2018 e, durante la pandemia, gli investimenti nella filiera della difesa, fatta di aziende attive sia nel civile sia nel militare. Oggi le partecipate del settore sono 35.
Il vantaggio dell’approccio contrarian si misura nei multipli: entrare a cinque volte l’Ebitda mentre chi compra software paga fino a 25 volte. Con una dose di fortuna, riconosce Flamarion. Ma i cicli si accorciano, tra geopolitica, politica e tassi, e le opportunità cambiano forma. Una delle più recenti è il debito privato secondario: acquistare a sconto posizioni originate da altri grandi gestori, persino da Blackstone e Kkr, quando gli investitori dei fondi hanno bisogno di liquidità.
Investimenti di private equity in Europa per essere àncora, non passeggeri in transito
Come si genera extrarendimento in un continente che cresce meno degli Stati Uniti? Per Petitgas lungo due direttrici: investire dove il fabbisogno di capitale è più forte, cioè data center, energia e infrastrutture, e accompagnare le aziende nella crescita fino a farne campioni. Blackstone rivendica di aver costruito in pochi anni il primo operatore logistico europeo. La parola d’ordine è capitale di lungo periodo: essere l’ancora delle imprese, non un passeggero in transito.
Il tema delle dimensioni riguarda l’industria ma anche la finanza. Petitgas, che si definisce osservatore di lungo corso delle operazioni straordinarie, richiama i 33mila miliardi di risparmio europeo e la necessità di riforme dei mercati dei capitali per metterli a frutto. Tikehau porta i propri esempi: ChapsVision, candidata a diventare la Palantir europea, di cui il gruppo è primo azionista, costruita tassello dopo tassello in dieci anni, e Banijay, portata in Borsa e oggi vicina al miliardo di Ebitda. La tesi è che si possa partire da cento milioni e arrivare a un miliardo, a patto di avere tempo, squadra e settore giusti.
Il tesoretto dormiente
Resta il nodo più grande: il risparmio europeo investito nei mercati alternativi è ancora poco. Petitgas ricorda che molte società destinate a diventare campioni non trovano in Borsa il capitale di cui hanno bisogno, e che è proprio lì che il capitale privato può aiutarle a crescere, aprire mercati, adottare l’AI. Blackstone, racconta, ha avviato una joint venture con Anthropic per diffondere l’intelligenza artificiale nelle partecipate, dove l’uso sarebbe cresciuto di sei o sette volte in sette mesi.
Da qui l’auspicio di allocazioni più alte da parte dei fondi pensione. A Downing Street Petitgas ha lavorato al Mansion House Compact, che chiedeva ai grandi fondi previdenziali britannici di destinare il 5% agli investimenti alternativi, soglia poi rivista al rialzo. Una questione di rendimento, ma anche di consenso: se più persone partecipano alla creazione di ricchezza, sostiene, cresce l’interesse collettivo per il successo dell’economia di mercato.
Tikehau aggiunge il fattore tempo. L’Europa sconta vent’anni di ritardo sugli Stati Uniti e servono riforme, cultura finanziaria e competenze. Ma il fabbisogno di investimenti, dall’AI alla difesa, dalla decarbonizzazione alla sicurezza informatica, spinge verso una disintermediazione bancaria destinata a proseguire. A una condizione: restare disciplinati, perché alla fine, ricorda Flamarion, investire nei mercati privati significa «generare performance per i propri investitori».