Il mercato italiano dei fondi ha chiuso uno dei peggiori semestri di sempre per quanto riguarda la raccolta: non c’è stato nessun closing rilevante da parte di nessun fondo italiano. Lo certifica il rapporto periodico di AIFI, redatto in collaborazione con PwC Italia e presentato lunedì 21 settembre, da Anna Gervasoni, Innocenzo Cipolletta, Francesco Giordano. Di «dimensione di raccolta asfittica» parla Anna Gervasoni: 674 milioni di euro, -60% rispetto agli 1.703 milioni del primo semestre 2025, considerando anche la casa madre. Anche il numero degli operatori è calato: da 29 a 21 per lo stesso periodo. La raccolta sul mercato è stata pari a 574 milioni, in diminuzione del 54% rispetto a 1.245 milioni dell’analogo periodo 2025. Ma qualche segno di inversione di tendenza arriva dai dati di luglio (se ne parlerà in chiusura di semestre).
Cipolletta, AIFI: “Gli investimenti di private equity favoriscono innovazione e brevetti”
Innocenzo Cipolletta, presidente AIFI: «A luglio la Banca d’Italia (Newsletter della ricerca economica n. 83) ha svolto un’indagine su otto Paesi dell’Ue. È emerso che l’investimento di Pe favorisce in maniera evidente l’innovazione e l’ottenimento di brevetti, la capacità di trovare nuove soluzioni. Ecco perché questo mercato è importante per il nostro Paese e le istituzioni devono sostenerlo. Non solo è un sistema che remunera il risparmio, ma si tratta soprattutto di un sistema che sostiene la crescita e l’innovazione del paese».
Quali fondi privati italiani hanno investito nei mercati privati nel primo semestre 2026?
Le principali fonti della raccolta indipendente sono state fondi pensione e casse di previdenza (164 milioni di euro; 29%), investitori individuali e family office (100 milioni; 17%), settore pubblico e fondi di fondi istituzionali (75 milioni; 13%), banche (65 milioni; 11%), assicurazioni (64 milioni; 11%). A livello geografico, il 96% dei capitali proviene da investitori domestici. L’ammontare investito resta per lo più stabile (5.085 milioni di euro, in calo del 2% rispetto ai 5.215 milioni del primo semestre 2025), con un calo del 20% nel numero degli investimenti. Ci sono stati 7 large e mega deal (superiori a 150 milioni; nel 2025 erano stati 5), con un aumento del numero di grossi closing a luglio. Quanto alla tipologia di investimento, la prediletta è sempre il buyout. Segue l’early stage.
Tipologie di investimento oggi predilette dai fondi di investimento in Italia
Su questo punto, essendo calate le operazioni di venture capital (investimenti in startup), si è osservato un calo del numero di operazioni. Nel dettaglio, le operazioni di venture capital si sono ridotte dell’11% in termini di ammontare, a 404 milioni di euro, e del 20% per numero, a 188. Il buyout ha registrato una crescita del 20% per ammontare, «trainata dalle operazioni realizzate dai grandi operatori internazionali» dice Francesco Giordano, private equity leader di PwC Italia; il taglio medio di queste operazioni è di 3.306 milioni, grazie ad alcune operazioni di dimensioni rilevanti. L’expansion è stato caratterizzato da una contrazione del 66% dell’ammontare, a 92 milioni, e del 57% del numero, a 13 operazioni. Per quanto riguarda le infrastrutture, gli investimenti sono stati 13, contro i 20 del primo semestre 2025, e l’ammontare è sceso del 35%, a 1.105 milioni di euro.
I settori di investimento preferiti
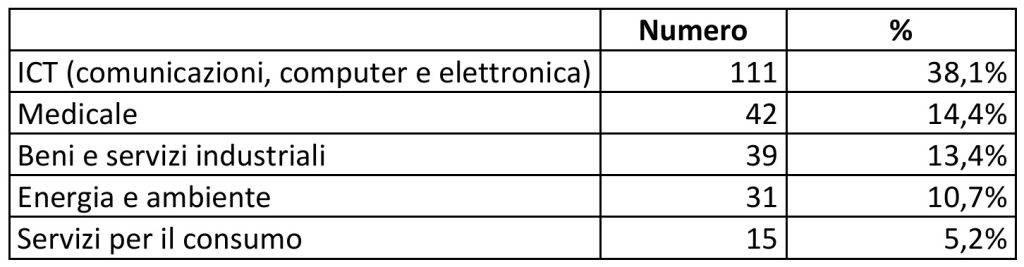
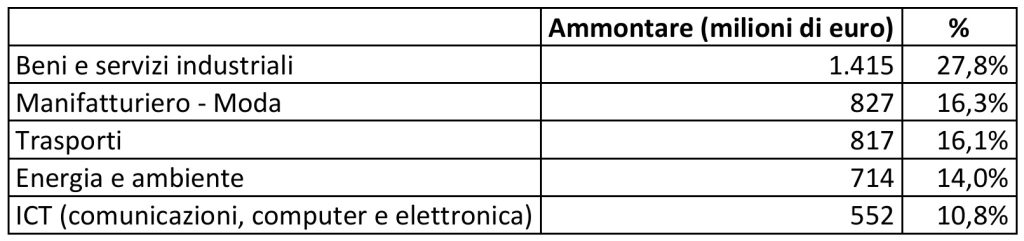
Per quanto concerne la distribuzione settoriale, in termini di numero, nel comparto ICT sono state realizzate 111 operazioni (38%), nel settore medicale 42 (14%) e nei beni e servizi industriali 39 (13%). In termini di ammontare, ha prevalso il comparto dei beni e servizi industriali (1.415 milioni, 28%), seguito da manifatturiero – moda (827 milioni, 16%) e trasporti (817 milioni, 16%).
Dove?
In termini di distribuzione geografica, il 78% delle 258 operazioni realizzate nel primo semestre in Italia è stato effettuato al Nord (200 investimenti), il 12% al Centro (32) e il restante 10% al Sud e Isole (26). A livello regionale, la Lombardia si è classificata al primo posto per numero di operazioni (132, pari al 51% del totale), seguita da Lazio (18, 7%), Veneto (16, 6%) ed Emilia-Romagna (15, 6%).
Le imprese target sono piccole e medie
Dal punto di vista delle dimensioni delle imprese, le aziende con meno di 50 milioni di euro di fatturato hanno attratto l’85% del numero totale delle operazioni, rispetto all’87% del primo semestre 2025. Dunque continue l’attrattività del tessuto delle piccole e medie imprese italiane
I disinvestimenti
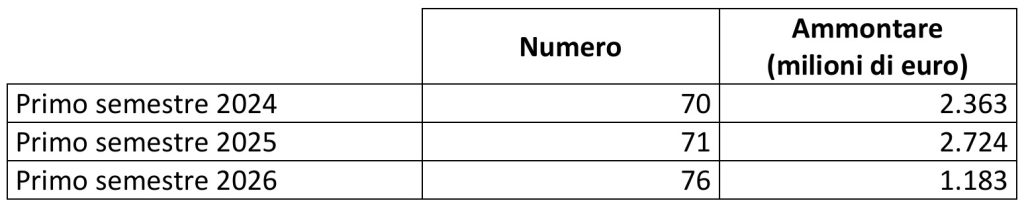
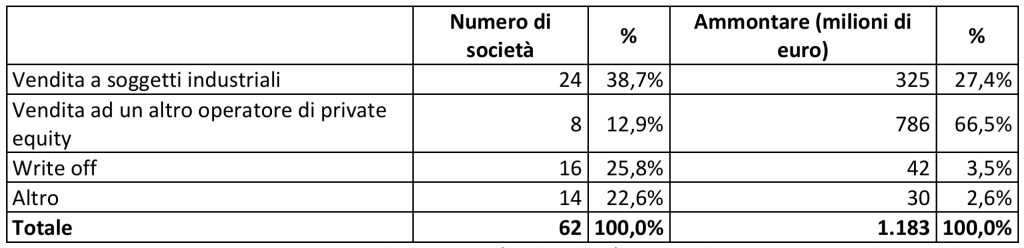
Con riferimento ai disinvestimenti, nel corso del primo semestre 2026 ne sono stati realizzati 76, distribuiti su 62 società, rispetto ai 71 del primo semestre 2025 (+7%). Al netto dei write off, il numero di disinvestimenti è diminuito da 71 a 54 (-24%). L’ammontare disinvestito, calcolato al costo storico di acquisto, si è attestato a 1.183 milioni di euro, contro i 2.724 milioni del primo semestre 2025 (-57%). Nella distribuzione dei disinvestimenti per tipologia, nel primo semestre 2026 ha prevalso la vendita a soggetti industriali per numero di società disinvestite, con 24 società pari al 39% del totale, mentre la vendita a un altro operatore di private equity è risultata prima per ammontare, con 786 milioni di euro, pari al 66%.
La richiesta AIFI nelle parole di Cipolletta
Chiosa Innocenzo Cipolletta: «È necessario intervenire con misure forti e immediate per invertire questa tendenza. Senza nuove risorse non è possibile sostenere adeguatamente l’economia reale e, senza la crescita delle imprese, non può rafforzarsi la competitività del Paese».