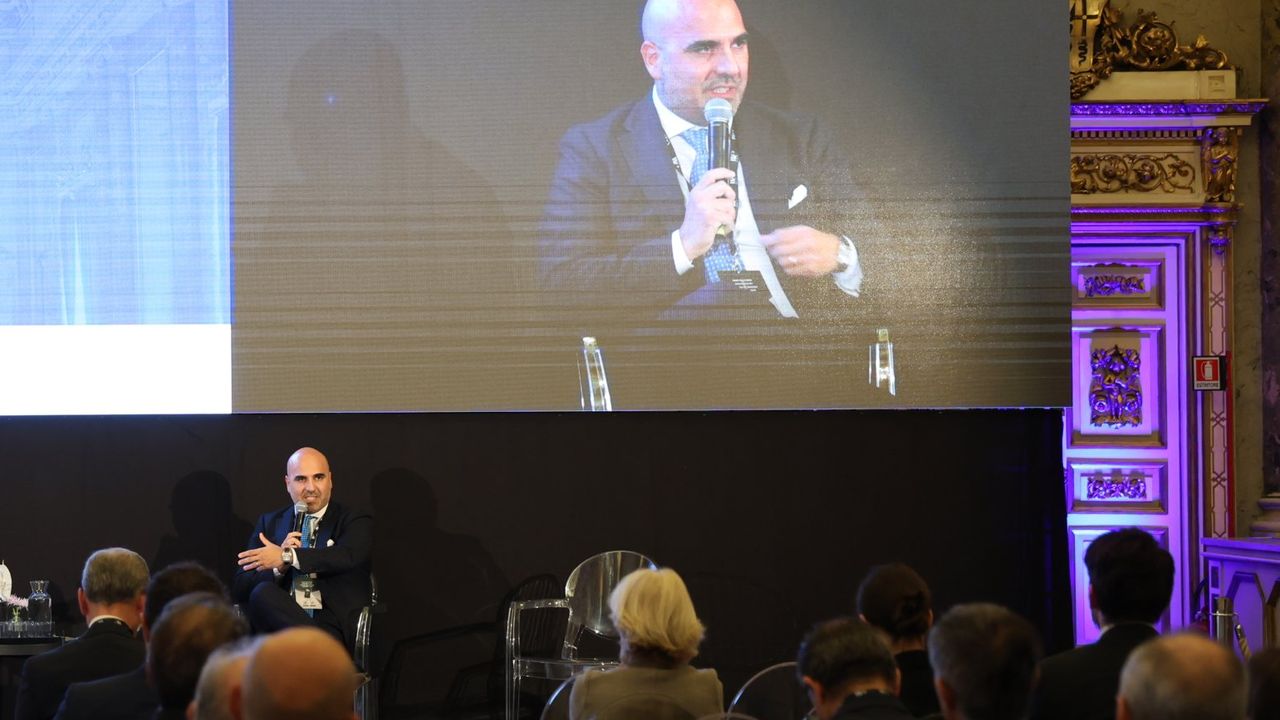
Vendere un’impresa non significa necessariamente uscire dall’economia reale. Per molti imprenditori, anzi, è l’inizio di una nuova fase: quella in cui il capitale accumulato attraverso anni di attività imprenditoriale deve trovare una nuova destinazione. Ma passare dalla gestione di un’azienda all’allocazione di un patrimonio richiede competenze diverse, una maggiore disciplina negli investimenti e, soprattutto, un cambio di mentalità. Perché saper creare ricchezza e saperla gestire sono due mestieri profondamente differenti. A raccontarlo è Rinaldo Sassi, founder e ceo di Scouting, intervenuto in occasione del Wealth Management Summit 2026 di We Wealth, che si è tenuto a Palazzo Serbelloni a Milano.
Exit imprenditoriali e 300 miliardi di liquidità: il ruolo della demografia
Sassi, partiamo da una frase che hai utilizzato per descrivere il rapporto tra imprenditoria e investimenti: “I soldi si fanno dall’impresa, preferibilmente da società non quotate”. Che cosa succede nella testa di un imprenditore quando vende la propria azienda e si ritrova, magari per la prima volta, con decine di milioni di euro liquidi da investire?
È una frase volutamente provocatoria, ma vorrei partire da due grandi fattori di cambiamento che stanno trasformando il panorama italiano degli investimenti privati.
Il primo è la demografia: un fenomeno che conosciamo bene, ma del quale spesso fatichiamo a comprendere la reale portata economica. Negli ultimi 10 anni, secondo i dati registrati dal Notariato e presso le Camere di commercio, si sono verificate oltre 30mila operazioni di trasferimento d’azienda. Incrociando tali dati con le principali league table delle operazioni di M&A, possiamo stimare che circa il 10% abbia superato i 10 milioni di euro. Significa che nel nostro Paese si sono probabilmente accumulati circa 300 miliardi di euro di nuovi patrimoni attraverso eventi di liquidità che hanno coinvolto ex imprenditori.
È, di fatto, il più grande private equity italiano, con una caratteristica particolare: è diffuso, ma non organizzato. Non esiste necessariamente una procedura selettiva che consenta di allocare il capitale con disciplina. Spesso, infatti, chi ha avuto successo nella gestione di un’impresa è convinto di poter replicare quel risultato anche negli investimenti. Ma non è così scontato: gestire un’azienda e gestire un portafoglio di aziende sono due attività profondamente diverse.
Il fenomeno è già visibile anche nella nascita dei family office: secondo la family office survey 2026 di Pwc, per il 59% dei single family office intervistati la vendita totale o parziale dell’azienda familiare ha contribuito alla nascita della struttura. È un segnale di come il closing non rappresenti necessariamente la fine del percorso imprenditoriale, ma piuttosto l’inizio di una nuova fase nella gestione del capitale.
Il secondo fattore è rappresentato dalla Next Gen. Il nuovo gestore della liquidità familiare è una persona che vuole essere consapevole delle proprie scelte, probabilmente più di quanto lo fossero le generazioni precedenti. Vuole capire dove investe e come può contribuire all’economia reale. Non guarda soltanto al rendimento, ma anche all’impatto che il capitale può generare.
È un fenomeno positivo, che dobbiamo accompagnare. Questa grande ricchezza italiana deve essere conservata e allocata con prudenza, anche all’interno delle imprese, perché può tornare a generare nuova imprenditorialità. Il nostro compito è aiutare queste famiglie a compiere questo passaggio.
Guarda l’intervento integrale
Family investor: come cambia la gestione del patrimonio dopo la vendita dell’azienda
Nella propria azienda l’imprenditore conosceva il settore, sceglieva il management e decideva la strategia. Negli investimenti privati, invece, può ritrovarsi socio di minoranza, limited partner o coinvestitore. In sostanza, non ha più il controllo diretto. Qual è la cosa più difficile da imparare in questo cambiamento di ruolo?
Per descrivere questa figura utilizzo l’espressione family investor. Non parliamo semplicemente di una persona ricca, ma di una famiglia che ha al proprio interno qualcuno, un figlio oppure lo stesso imprenditore, interessato a investire nell’impresa privata.
Il punto di partenza è comprendere che creare ricchezza e allocare ricchezza non sono la stessa cosa. Una buona operazione di investimento in un club deal non equivale necessariamente a un buon portafoglio: può essere semplicemente una buona concentrazione di una parte del patrimonio.
Per questo bisogna imparare a replicare, nell’attività di investimento, alcune delle logiche organizzative che caratterizzavano l’impresa. Quando gestiva la propria azienda, l’imprenditore poteva contare su un direttore generale, un direttore finanziario, un responsabile degli acquisti e un management con competenze specifiche. Oggi deve poter contare su professionalità altrettanto qualificate anche nella gestione del patrimonio.
Il cambiamento si riflette anche nelle modalità di investimento: nel 2025 sono stati censiti 164 investimenti diretti e club deal realizzati dai family office sul mercato italiano del private capital. Secondo la ricerca di Liuc-Pem e Fabula, Aifi e Fondo Italiano d’Investimento, il 55% dei family office intervistati investe direttamente nelle imprese esclusivamente attraverso quote di minoranza. Un ulteriore 27%, pur avendo la possibilità di acquisire il controllo, preferisce comunque restare socio di minoranza.
Non tutte le famiglie hanno le dimensioni necessarie per costruire internamente una struttura manageriale articolata. Ma possono affidarsi a competenze esterne, a professionisti e advisor in grado di affiancarle. Il vero salto evolutivo avviene proprio quando l’imprenditore comprende che il successo ottenuto nella propria azienda non è sufficiente, da solo, a garantire una gestione efficace degli investimenti. Serve una struttura professionale e, soprattutto, serve disciplina.
Investimenti alternativi, perché diversificare dopo un’exit imprenditoriale
Esiste il rischio che un imprenditore continui a comportarsi da imprenditore anche quando dovrebbe assumere il ruolo di investitore? Quali segnali permettono di riconoscere che questo passaggio non è ancora avvenuto?
È una situazione molto frequente. Nel nostro lavoro ci troviamo spesso a dover frenare la tendenza a concentrare ulteriormente gli investimenti, anche quando abbiamo a che fare con patrimoni importanti.
Pensiamo a una famiglia con 100 milioni di euro di liquidità: può decidere di investire 10, 20 o 30 milioni in singole operazioni di asset alternativi, oppure distribuire il capitale su più opportunità, concentrando importi più contenuti in ciascun investimento. Dal nostro punto di vista, la seconda strada è generalmente più equilibrata.
Il segnale che ci permette di capire se un imprenditore non ha ancora compiuto il passaggio verso il ruolo di family investor è proprio la sua propensione affettiva verso l’investimento concentrato. Spesso desidera continuare a svolgere un ruolo attivo, perché pensa di poter replicare negli altri settori l’esperienza e le capacità che gli hanno consentito di avere successo nella propria azienda.
Non è necessariamente sbagliato voler mantenere un coinvolgimento diretto nelle imprese partecipate. Ma bisogna comprendere che le competenze maturate in un determinato settore non sono automaticamente trasferibili ad altri ambiti.
È un fenomeno che va gestito. Il nostro sforzo, come advisor, è mettere a disposizione delle famiglie opportunità di investimento in asset alternativi sufficientemente diversificate, evitando che il patrimonio si concentri eccessivamente su poche operazioni e assuma un profilo di rischio non equilibrato.
Identità patrimoniale: come cambia il ruolo della famiglia dopo la cessione
Hai utilizzato un’espressione interessante per descrivere ciò che accade dopo un’exit: la famiglia deve costruire una nuova identità patrimoniale. Che cosa significa concretamente?
Significa comprendere che il capitale non è semplicemente una ricchezza da possedere o da ostentare: rappresenta anche un’identità. Attraverso il capitale costruiamo relazioni, entriamo in determinati network e, in qualche modo, ci riconosciamo nelle scelte che compiamo.
Quando si verifica un evento di liquidità, quindi, la prima domanda da porsi non è tanto che cosa voglio comprare o in quali attività voglio investire, ma: chi voglio diventare?
Le risposte possono essere molto diverse. C’è chi desidera trasformarsi in un vero e proprio wealth manager, chi vuole continuare a operare nell’industria, chi sceglie un modello misto e chi preferisce mantenere un focus prevalente sul settore dal quale proviene.
Non esiste un percorso valido per tutti. Ogni famiglia deve individuare la propria identità e definire una strategia coerente con i propri obiettivi. Ma anche in questo caso è fondamentale circondarsi di persone capaci di introdurre quegli elementi di disciplina e professionalità che spesso mancano a chi ha sempre gestito direttamente la propria impresa.
Asset alternativi, 100 miliardi di euro potenzialmente investibili
Torniamo ai 300 miliardi di euro ipotizzati dalle operazioni di vendita degli ultimi dieci anni. Quanta parte di questa liquidità potrebbe essere destinata agli investimenti alternativi?
Se consideriamo le dimensioni del fenomeno, parliamo di circa 300 miliardi di euro entrati nella disponibilità degli imprenditori italiani. Di questi, possiamo ipotizzare che il 30%, quindi circa 100 miliardi, possa essere destinato agli asset alternativi, per family investor con caratteristiche ed esigenze di liquidità, rischio e rendimento compatibili.
Nel nostro modello di asset allocation, che per certi aspetti richiama quello degli endowment americani, arrivare a un’allocazione prossima al 30% in asset alternativi, purché molto diversificata e costruita nel tempo in modo disciplinato, rappresenta un risultato importante. Può contribuire a generare un’interessante componente di rendimento aggiuntivo rispetto agli investimenti sui mercati liquidi.
Capitale privato e imprese: come reinvestire la ricchezza generata dalle exit
Se molte famiglie riuscissero a compiere questo salto, una parte della ricchezza generata dalla vendita delle imprese potrebbe tornare a finanziare altre aziende. Potrebbe nascere una nuova infrastruttura privata di capitale a sostegno dell’economia reale?
È proprio questo il circolo virtuoso che dobbiamo favorire. Anche una famiglia di dimensioni più contenute, che abbia realizzato un evento di liquidità di qualche milione di euro e abbia quindi ceduto la propria impresa, può iniziare a guardare a nuove opportunità di investimento.
Naturalmente, avere un milione di euro da destinare agli asset alternativi oppure disporre di 10 o 100 milioni cambia notevolmente la prospettiva. Ma oggi esistono operatori che costruiscono piattaforme capaci di aggregare capitali di dimensioni più contenute, consentendo di partecipare a più opportunità di investimento, frazionando correttamente il rischio.
È anche questo il nostro mestiere. Quella ricchezza deve tornare a finanziare le imprese private, ma deve farlo con attenzione: se viene concentrata eccessivamente, rischia di essere dispersa e di assumere un profilo di rischio-rendimento non equilibrato.
Il nostro ruolo è contribuire a costruire in Italia una piattaforma, un insieme di competenze verticali che, lavorando insieme, possano accompagnare questa grande massa di liquidità nel suo ritorno verso il mercato privato. Si tratta di trasformare il patrimonio generato dalle exit in nuova capacità di investimento, una sorta di carburante da reimmettere nei mercati privati.
Vorrei concludere con una riflessione. Disponiamo di una mappatura molto dettagliata delle operazioni di M&A realizzate in Italia e degli investimenti in private equity. Ma sappiamo davvero che cosa succede dopo il closing? Abbiamo una fotografia di come gli imprenditori che hanno venduto la propria azienda abbiano successivamente utilizzato la liquidità ottenuta?
È questo il fenomeno che dobbiamo iniziare a osservare con maggiore attenzione. Esiste una massa enorme di capitale generato dalle operazioni di vendita, che può avere un ruolo determinante nel finanziamento delle imprese e nella crescita dell’economia italiana. Il nostro compito è capire come accompagnare questa ricchezza nella sua seconda vita.