Si chiama “Strong Europe” il filo conduttore della terza edizione di 0100 International, la conferenza sui mercati privati organizzata da Zero One Hundred Conferences che fino a domani riunisce a Palazzo Castiglioni, sede di Confcommercio Milano, circa 700 decision maker del private equity e del venture capital, con oltre 120 relatori da più di 50 Paesi (We Wealth è fra i media partner). Il pomeriggio della prima giornata ha messo in fila tre domande che, a ben vedere, sono una sola: dove può fare davvero la differenza il capitale di rischio europeo, in un mondo che invecchia, si riarma e corre dietro all’intelligenza artificiale?
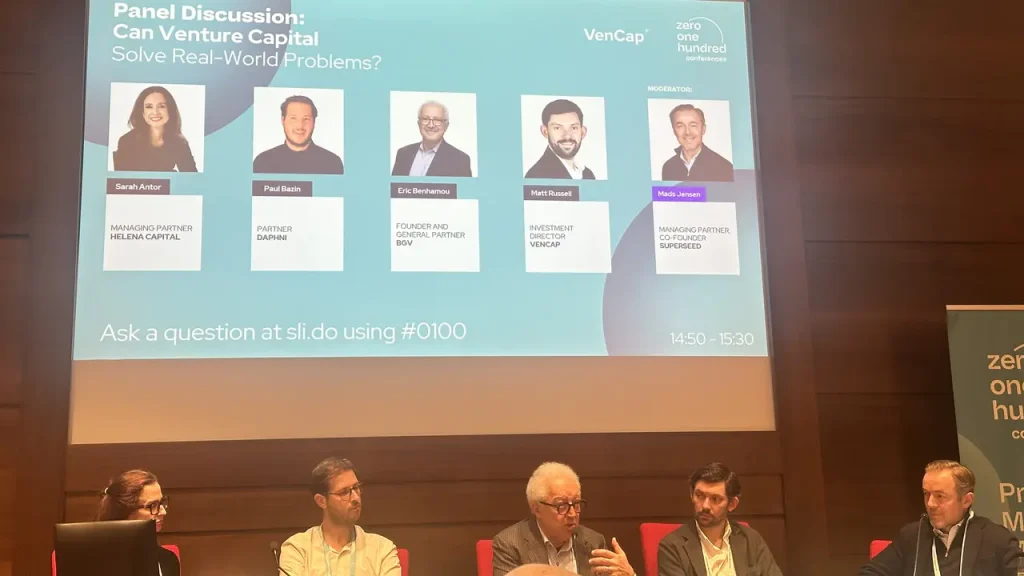
Da sinistra a destra:

Sarah Antor (Helena Capital), Paul Bazin (Daphni), Eric Benhamou (Bgv), Matt Russell (VenCap) e Mads Jensen (Superseed, moderatore). Foto di Teresa Scarale
Demografia e sanità: la scommessa su fecondazione assistita e salute metabolica
Il primo confronto, dedicato a tecnologie per la salute, longevità e biotecnologie, è partito da un dato demografico. Per mantenere stabile una popolazione serve un tasso di fecondità di almeno 2,1 figli per donna: negli Stati Uniti è a 1,6, in Europa a 1,3, in Giappone a 1,1, in Corea del Sud a 0,75. «Uno dei più grandi problemi esistenziali delle democrazie occidentali, di cui non parliamo, è lo spopolamento», ha detto Aike Ho, general partner di Acme Capital. E una sanità senza abbastanza medici e infermieri mina il patto sociale: «Se la sanità non funziona, buona parte dello Stato non funziona».
Da qui le due direttrici d’investimento indicate da Ho: rendere più semplice avere figli, con robotica e visione artificiale applicate alla fecondazione in vitro per abbassarne i costi e alzarne i tassi di successo, e automatizzare le mansioni per cui la domanda supera ormai l’offerta, a cominciare dalla chirurgia.
All’altro capo della vita guarda Christina Ulardic, partner di Astanor. Dagli anni Sessanta l’aspettativa di vita è cresciuta di una ventina d’anni, ma il rapporto fra anni vissuti in salute e anni di malattia è rimasto più o meno a metà: per ogni anno guadagnato, mezzo si passa con almeno una patologia cronica. Il nodo, secondo Ulardic, è la salute metabolica, compromessa in circa il 90% degli adulti statunitensi e in circa il 60% degli europei, con effetti che la ricerca collega anche a tumori e demenze.
La questione della sovranità scientifica
C’è poi un tema di sovranità scientifica. La quota europea delle sperimentazioni cliniche commerciali nel mondo è scesa dal 22% del 2013 al 12% del 2023, secondo le stime di Efpia e Iqvia, mentre gli studi si spostano verso la Cina e l’Australia. «Non è qualcosa che dovremmo accettare», ha avvertito Alexis Houssou, founding and managing partner di Hcvc: dove si producono le evidenze cliniche, lì si finisce per portare i farmaci sul mercato. Serve un sistema più rapido e meno costoso, anche grazie a modelli virtuali di cellule su cui testare le molecole.
E l’intelligenza artificiale? Houssou evita le società che addestrano modelli su banche dati pubbliche, facilmente replicabili, e privilegia chi possiede dati proprietari. Ho ricorda invece che molte start-up di scoperta di farmaci con l’Ai nate cinque o sette anni fa, trovata la molecola, si sono ritrovate a fare un mestiere diverso, quello dello sviluppo clinico, con tempi da 15-20 anni. Meglio, nel breve-medio periodo, la robotica che automatizza lavori già pagati, con uscite compatibili con la vita decennale di un fondo. E un vantaggio competitivo inatteso: nell’era dell’Ai «i ricavi costano poco» e vanno e vengono, mentre in sanità la regolamentazione obbliga ogni concorrente a ripercorrere sperimentazioni e autorizzazioni.
Tecnologie a duplice uso: la convergenza tra venture capital e difesa
Nel panel promosso da VenCap e moderato da Mads Jensen, cofondatore di Superseed, la domanda era se il venture capital possa risolvere problemi del mondo reale. Paul Bazin, partner della parigina Daphni, ha spiegato che il fondo misura ogni investimento sugli Obiettivi di sviluppo sostenibile dell’Onu e che, per ora, la difesa resta fuori dalla tesi d’investimento, mentre l’energia, anch’essa questione di sovranità, è dentro da tempo.
Di segno opposto Eric Benhamou, fondatore e general partner di Bgv, con sede a Menlo Park: «Il nostro mandato è massimizzare il rendimento per i nostri investitori», e i bilanci della difesa in crescita non sono un fenomeno di breve periodo. Da qui un’unità dedicata al duplice uso, basata in Israele, per riconvertire a usi civili la ricerca militare. L’esempio: droni rinforzati, capaci di trasportare fino a 50 chili di sensori, che ispezionano raffinerie e centrali al posto delle squadre umane.
Per Sarah Antor, managing partner di Helena Capital, il prodotto spesso non cambia, cambia l’etichetta. Una società di Monaco nata per servire i porti, operativa dove il segnale satellitare è disturbato, ha ricevuto richieste dai ministeri della Difesa di Francia, Germania e Stati Uniti; un esoscheletro pensato per i chirurghi è entrato nel programma Diana della Nato; perfino una società di videogiochi si è vista contattare dal Pentagono.
Lo spreco all’epoca dei tassi a zero
A riportare il discorso sui numeri è stato Matt Russell, investment director di VenCap, fondo di fondi che da circa quarant’anni investe in fondi di venture capital e ne ha selezionati circa 500. Nei loro dati l’1% delle exit migliori vale circa la metà del capitale restituito dall’intera industria; rifacendo il calcolo sugli ultimi otto anni, la quota sale al 55%. Di qui la scelta dei migliori gestori generalisti. E l’impatto, ha aggiunto, arriva spesso da dove non lo si aspetta: basti pensare alle miglia aeree risparmiate grazie a una piattaforma di videoconferenze come Zoom.
Più capitale non basta, ha avvertito Benhamou: negli anni dei tassi a zero i soldi abbondavano e, come industria, «ne abbiamo sprecato la maggior parte». Scarseggiano gli imprenditori di qualità.
Arbitraggio dei costi: il vantaggio europeo su ingegneria e talenti
Resta la questione della scala, che spesso spinge i fondatori europei verso gli Stati Uniti. Antor, statunitense che vive in Europa da vent’anni, vede invece un arbitraggio: tecnologie europee sottovalutate e una base industriale, a partire dall’ingegneria tedesca, che oltreoceano manca. Il fondo, con sedi a Monaco e New York, investe circa il 30% in società americane e punta a mettere le start-up in contatto con i grandi gruppi industriali e della difesa, possibili clienti e acquirenti.
Benhamou sposta l’arbitraggio sul talento: a parità di competenze, uno specialista di Ai con dottorato costa nella Silicon Valley sei volte più che a Bangalore e circa il doppio che in Europa occidentale. Il suo impatto, riassunto in una riga: «Produrre di più consumando meno».
In parallelo, il panel sull’intelligenza artificiale moderato da Geri Kirilova, partner di Laconia, è partito da un dato richiamato in apertura: l’Ai assorbe ormai quasi due terzi del venture capital globale. Fra i relatori, Briehan Burke, general partner di Keen Venture Partners, punta sul software che sostituisce i servizi: le piccole e medie imprese spendono poco in licenze e molto in avvocati e consulenti, e l’Ai può vendere il lavoro finito anziché lo strumento.
Sulla stessa linea Pedro Santos Vieira, partner di 500 Global, che cerca team capaci di possedere un intero flusso di lavoro: una società del portafoglio, nel poco glamour recupero crediti, ha sostituito con un agente di Ai l’intera forza lavoro in Perù. Daniel Minchin, investment director di OurCrowd, guarda invece con prudenza ai round tardivi gonfiati e preferisce aziende tradizionali, dalla cybersicurezza all’industria, che usano l’Ai per migliorare i margini.
Dove si concentra il capitale dell’AI e il rischio di una bolla
Jose Marin, cofondatore di FJ Labs, distingue tre famiglie di società: quelle valutate su promesse senza ricavi, quelle che crescono a ritmi mai visti ma con margini incerti, e quelle che crescono in fretta con margini solidi. Solo le ultime, a suo avviso, resteranno. La crepa potrebbe aprirsi quando i ricavi attesi dai grandi sviluppatori di modelli arriveranno più tardi del previsto, lasciando capacità in eccesso e prezzi in calo. Quanto all’Europa, Marin, che si dichiara sud-europeo, indica un freno culturale prima ancora che regolamentare: in Paesi come Spagna e Italia chi fallisce paga per anni, e lo stigma sociale è enorme. «Come facciamo ad accettare il fallimento come accade negli Stati Uniti?».