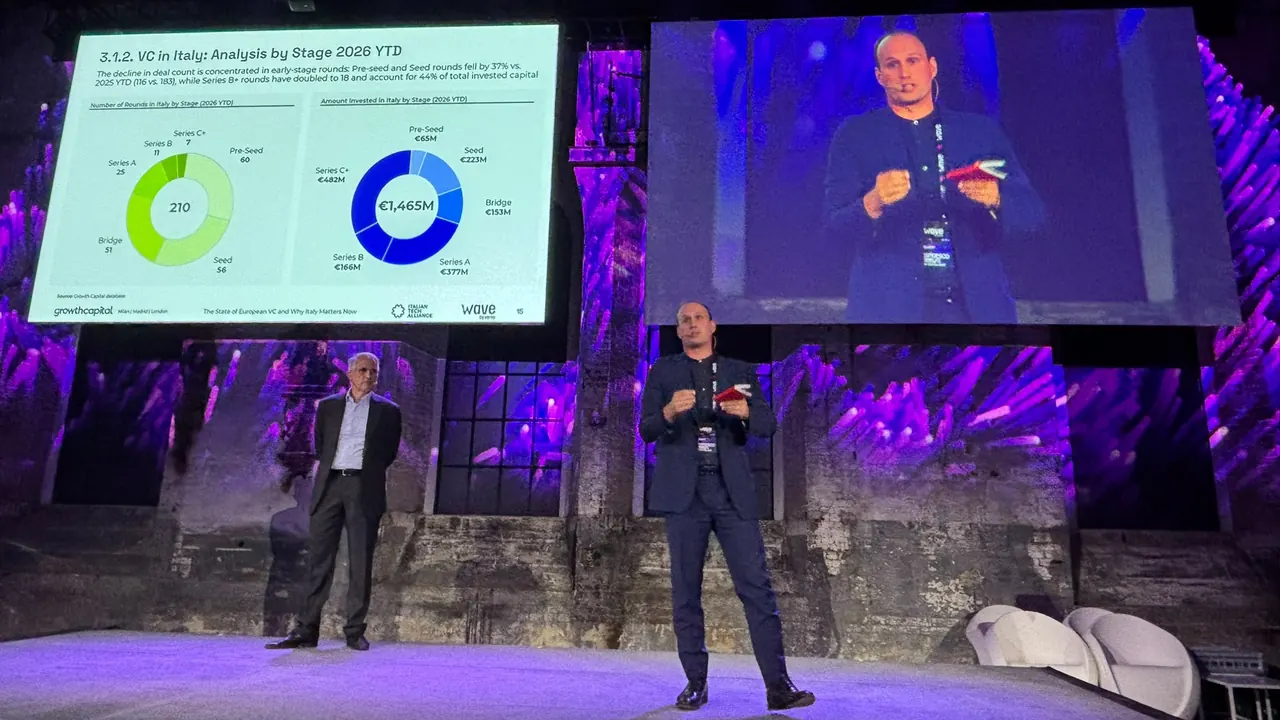
Meno operazioni di venture capital in Italia, ma assegni più pesanti alle singole startup. Il venture capital italiano archivia i primi nove mesi del 2026 con 1,465 miliardi di euro investiti nelle startup, contro gli 855 milioni dello stesso periodo dell’anno scorso: un balzo di circa il 71%. Il numero dei round, però, è sceso da 306 a 210, quasi un terzo in meno. Il mercato, in altre parole, seleziona di più e punta più in alto.
È la fotografia scattata dall’Osservatorio trimestrale sul venture capital in Italia, realizzato da Growth Capital, banca d’investimento specializzata nel tech con sedi a Milano, Madrid e Londra, in collaborazione con Italian Tech Alliance, l’associazione che riunisce fondi di venture capital, investitori in innovazione, startup e Pmi innovative. Alcuni dei numeri sono stati presentati l’8 ottobre 2026 a Torino, a Wave by Vento, durante l’incontro “Where the money is going”, in cui hanno dialogato Francesco Cerruti, direttore generale di Italian Tech Alliance, e Fabio Mondini de Focatiis, socio fondatore di Growth Capital.
Estate rovente in Italia anche per venture capital e startup
Nel solo terzo trimestre sono stati chiusi 56 round, per 641 milioni di euro complessivi. Tra questi, due mega round, nove operazioni di Serie A, una di Serie B e tre di Serie C o successive. Dieci le exit registrate nel periodo. A dominare la scena è stato il Serie D di Exein, società specializzata nella sicurezza informatica dei dispositivi connessi: 234 milioni di euro, un’operazione completata con l’estensione di una linea di credito revolving guidata da J.P. Morgan, a cui si è affiancata la tedesca KfW. Sul fronte della raccolta, il trimestre ha visto nascere quattro nuovi fondi di venture capital, che hanno messo insieme 128 milioni.
Aumenta il taglio del ticket di investimento nelle imprese giovani
Il dato che più colpisce è la dimensione delle operazioni. Il round medio dei primi nove mesi vale 7 milioni di euro, contro i 4,1 milioni dell’intero 2025, e quello mediano sale a 2 milioni, da 1,1. Sono i livelli più alti della serie storica avviata nel 2021. A spingere i valori contribuiscono i tre mega round dell’anno, che da soli sommano 442 milioni, mentre nello stesso periodo del 2025 non se n’era registrato nessuno.
Il risultato è che il capitale investito nel 2026 ha già superato quello dell’intero 2024 (1,457 miliardi) ed è sulla traiettoria per oltrepassare anche il 2025, chiuso a 1,73 miliardi. Il record resta per ora quello del 2022, quando l’onda lunga della liquidità post-pandemica aveva portato gli investimenti a 1,869 miliardi.
Com’è il venture capital in Italia rispetto al panorama internazionale delle startup?
La contrazione delle operazioni non è uniforme. Si concentra nelle fasi iniziali: i round Pre-seed e Seed calano del 37% rispetto allo stesso periodo del 2025, passando da 183 a 116. Rallentano anche i Serie A, scesi a 25 contro i 34 di un anno fa, con un ammontare complessivo di 377 milioni gonfiato da alcune operazioni fuori scala, come quelle di Rent2Cash e Newcleo.
Al netto di questi casi, però, l’assegno medio di Serie A tocca 8,8 milioni e quello mediano 7: anche qui massimi storici, che secondo Growth Capital sono coerenti con un mercato in via di maturazione. Il divario con l’Europa resta comunque ampio, visto che nel Vecchio continente la media sfiora i 27 milioni.
Sull’altro versante, i round di Serie B e successivi sono raddoppiati, arrivando a quota 18, e valgono 648 milioni, pari al 44% del capitale totale. Un segnale che le startup cresciute con i Serie A degli anni scorsi stanno ora passando alle fasi più avanzate. Meno brillante, invece, la raccolta dei nuovi fondi: sette veicoli nei nove mesi, come nel 2025, ma con 232 milioni raccolti contro 460.
Software pigliatutto?
Sul piano settoriale, un’operazione su quattro ha coinvolto aziende del software, di gran lunga il comparto più vivace con 52 round, il 77% dei quali legato all’intelligenza artificiale. Seguono le scienze della vita (32) e la smart city (28): insieme, i primi tre settori raccolgono il 53% delle operazioni. Il software guida anche per capitale investito, con 512 milioni pari al 35% del totale, mentre scienze della vita (246 milioni), smart city (209) e fintech (195) inseguono a distanza. Nel complesso, i primi quattro settori concentrano il 79% delle risorse.
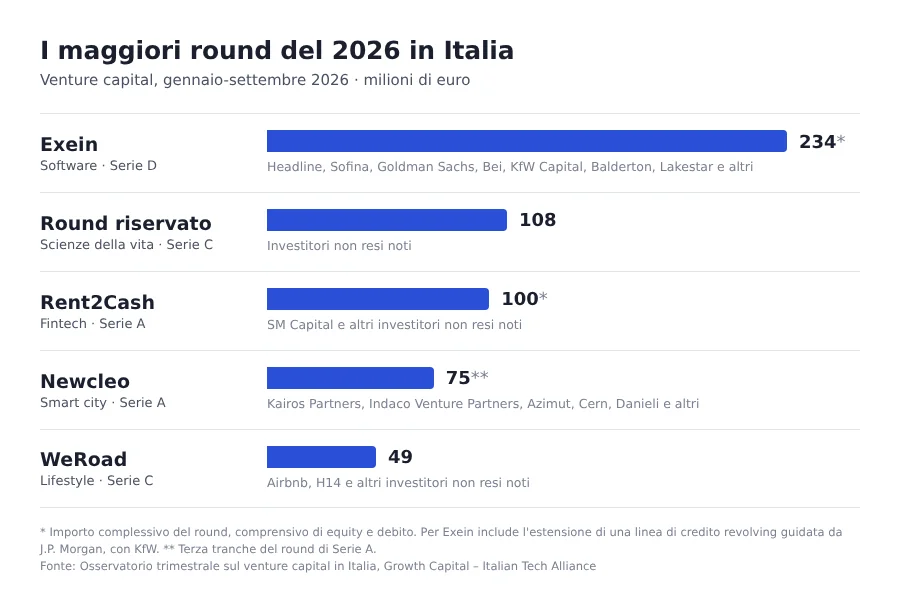
Nella classifica dei maggiori deal, dopo Exein compare un round riservato da 108 milioni nelle scienze della vita (Serie C), seguito da Rent2Cash con 100 milioni (Serie A). In quarta posizione Newcleo, con 75 milioni relativi alla terza tranche del suo Serie A, e in quinta WeRoad, che ha raccolto 49 milioni in un Serie C a cui ha partecipato anche Airbnb.
Lo specchio europeo
Allargando lo sguardo, il quadro internazionale resta segnato dalla corsa all’intelligenza artificiale. Negli Stati Uniti il venture capital ha raggiunto 444 miliardi di euro nei primi nove mesi, 6,5 volte i 68 miliardi europei, trainato dai mega round di OpenAI e Anthropic; l’Asia si ferma a 102 miliardi. In Europa i round oltre i 100 milioni valgono il 69% del capitale investito, la quota più alta di sempre, e l’operazione regina è il Serie D da 3 miliardi della francese Mistral AI. Gli investimenti europei del 2026 hanno già quasi eguagliato quelli dell’intero 2025, mentre il numero di operazioni dovrebbe superare quota 10.000.
In questo contesto l’Italia pesa ancora poco, poco più del 2% del capitale europeo, ma corre più degli altri. Dal 2020 gli investimenti nelle startup tricolori sono cresciuti di 3,2 volte, il ritmo più rapido d’Europa e pari a 2,5 volte la media continentale.
Il tallone d’Achille
La maturità dell’ecosistema, tuttavia, non basta a colmare i ritardi della politica. «I dati dei primi nove mesi del 2026 restituiscono la fotografia di un ecosistema italiano dell’innovazione in buona salute e maturo. Quest’anno si è in particolare caratterizzato per l’emersione di quelle storie di successo tanto invocate in passato e che possono fungere da fonte di ispirazione e soprattutto essere la chiave di volta per cambiare l’approccio di investitori istituzionali e decision makers», sottolinea Francesco Cerruti, direttore generale di Italian Tech Alliance.
«Infatti, proprio la mancanza di passi avanti di policy è stata il tallone d’Achille del 2026: sono molti i percorsi normativi aperti, sia a livello italiano sia europeo, che ancora non hanno prodotto risultati concreti, e ciò ha un impatto negativo sia direttamente sia in termini di affidabilità del “Sistema Paese”. Seppure l’inclinazione del piano dell’innovazione sia decisamente positiva, senza un reale impegno da parte delle istituzioni politiche continuerà a mancare una gamba fondamentale».