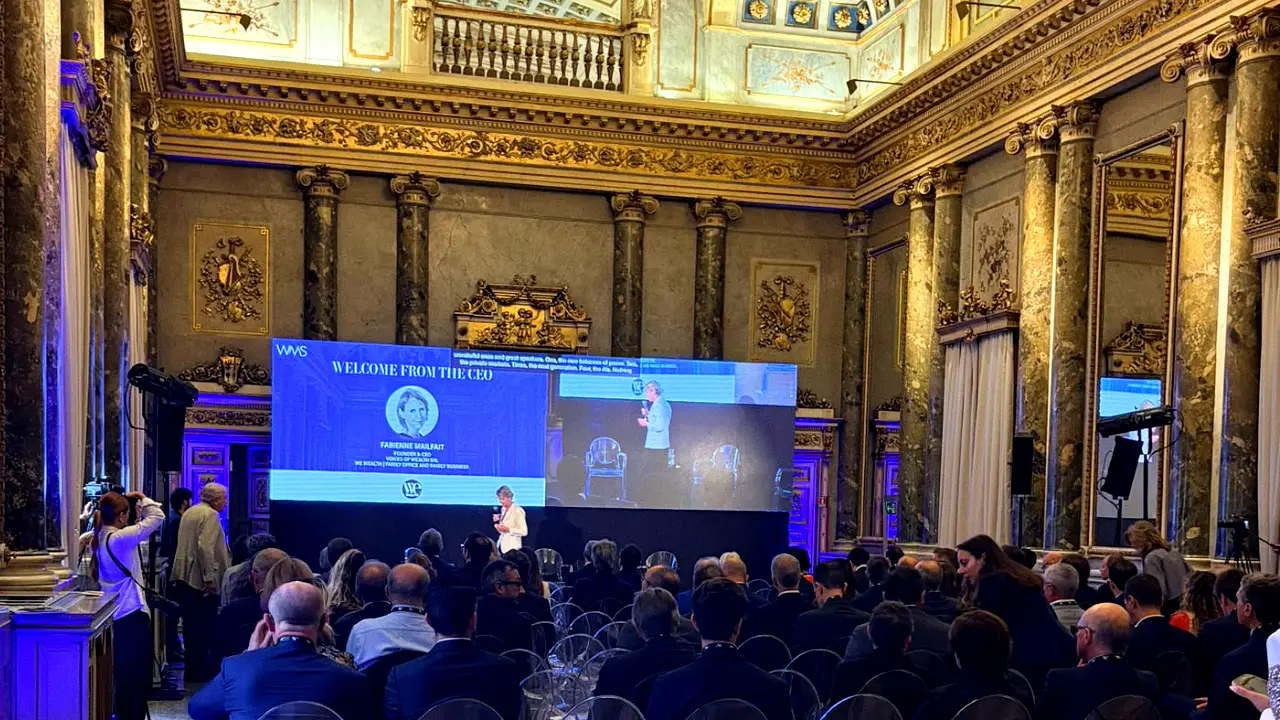
La concentrazione dei mercati azionari, il ritorno dei rendimenti obbligazionari su livelli che non si vedevano da decenni per pesi massimi come Stati Uniti e Giappone, l’espansione dei private markets e l’avanzata dell’intelligenza artificiale. Come orientare i portafogli, aprirsi a nuove forme di diversificazione e affrontare la trasformazione tecnologica del wealth management? Sono questi i temi al centro della mattinata del Wealth Management Summit 2026, l’evento annuale organizzato da We Wealth, giunto alla terza edizione e tenutosi l’8 ottobre a Palazzo Serbelloni, a Milano.
A delineare il quadro internazionale è stato Vincenzo De Luca, ambasciatore e of counsel di Gianni & Origoni, richiamando la necessità di abituarsi a «vivere e navigare nell’incertezza», nella transizione da un vecchio ordine mondiale a uno nuovo ancora in fase di definizione. L’affermazione di Cina, India e altre economie emergenti sta modificando gli equilibri globali, mentre l’Europa deve trovare una propria autonomia strategica, che non significa autarchia.
Un’incertezza che, tuttavia, non interrompe necessariamente la crescita dell’industria. Felix Wenger, senior partner e co-leader della European Wealth & Asset Management Practice di McKinsey, ha indicato una crescita del wealth management globale nell’ordine del 7%, pur in presenza di un rallentamento relativo dell’Europa e di una pressione strutturale sui margini, comunque contenuta rispetto ad altri settori economici. Negli ultimi dieci anni, secondo l’analisi presentata, l’industria ha perso circa otto punti di marginalità, compensati almeno in parte da una maggiore efficienza dei costi. Ma l’intelligenza artificiale introduce una sfida ulteriore: per giustificare il proprio valore, la consulenza dovrà offrire qualcosa di distintivo «rispetto a qualsiasi portafoglio passivo».
Private markets, la crescita apre il problema della selezione
I private markets sono stati al centro dell’attenzione mediatica internazionale nel 2026, ma i flussi di rimborso e lo stato di salute delle aziende finanziate non raccontano necessariamente la stessa storia. Luca Bionducci, partner e leader della European CIB Service Line di McKinsey, ha descritto il passaggio del private credit da segmento specialistico a componente sempre più importante del finanziamento dell’economia. La raccolta dei fondi chiusi ha rallentato rispetto ai picchi del 2021, ma la diffusione di veicoli evergreen e nuovi canali distributivi sta modificando il mercato, compensando almeno in parte il rallentamento del fundraising tradizionale. Alla crescita si accompagnano spread più compressi, maggiore leva e rischi settoriali da monitorare, a partire dall’esposizione al software e dai possibili effetti dell’AI. Elementi che, tuttavia, non bastano a delineare una crisi generalizzata del settore.
Il private credit vale oggi circa 2.000 miliardi di dollari, ha ricordato Alessandro Verdirrame, head of Italy di Ares Wealth Management Solutions, a fronte di un mercato potenzialmente indirizzabile superiore ai 40.000 miliardi. Un’espansione che potrebbe accentuare le differenze tra i gestori e la dispersione dei risultati. Con l’ingresso di nuovi operatori, insomma, diventa ancora più importante scegliere a chi affidare il capitale.
Anche Alessandro Raspa, head of Southern Europe – Client & Product Solutions di Apollo, ha posto l’accento sulla selezione: capacità di originare finanziamenti, diversificazione, livello della leva, seniority e sostenibilità degli interessi sono elementi decisivi nella valutazione di un gestore. Il direct lending ha storicamente offerto, secondo i dati richiamati, un premio nell’ordine di 150-200 punti base rispetto all’high yield, ma il rendimento aggiuntivo non elimina i rischi.
La questione è anche capire quale funzione attribuire ai mercati privati. Per Daniele Colantonio, partner e responsabile Sviluppo Prodotti di Anthilia Capital Partners, permettono di accedere a una parte dell’economia reale non rappresentata dalle Borse, «che sarebbe un peccato perdere» in portafoglio. Dall’altro lato, esiste una domanda di nuove forme di imprenditorialità e di capitali per accompagnare la crescita delle imprese, anche in un’Italia dominata dalle aziende familiari.
È il caso raccontato da Andrea Mangia, chief operating officer di Mangia’s Resorts & Clubs, esponente della terza generazione di una famiglia di imprenditori siciliani nel settore dell’ospitalità. Per molte famiglie imprenditoriali, ha osservato, la quota largamente prevalente della ricchezza è già concentrata in un’azienda illiquida. Aprire il capitale a investitori esterni può quindi rappresentare una forma di diversificazione patrimoniale, oltre che un passaggio culturale necessario per sostenere nuove fasi di sviluppo.
Anche il real estate richiede di superare le categorie tradizionali, a partire dal classico investimento residenziale. Luca Dondi dall’Orologio, CEO di Patrigest – Gruppo Gabetti, ha richiamato le opportunità legate a logistica, ospitalità, residenze per studenti e data center. La redditività futura dipenderà dalla capacità di anticipare una domanda immobiliare in trasformazione su orizzonti lunghi, superando la convinzione, assai radicata in Italia, che il mattone sia per definizione un investimento sicuro, o comunque a basso rischio.
Più accesso ai private markets, ma la semiliquidità non va travisata
Nel corso del 2026, l’attivazione dei meccanismi che limitano i rimborsi da parte di alcuni fondi di private credit ha offerto una dimostrazione concreta del fatto che i prodotti con finestre di liquidità non possono essere assimilati ai tradizionali fondi comuni aperti.
La semiliquidità è una caratteristica del veicolo, non degli investimenti sottostanti, hanno ricordato Nicolò Pittiglio, senior expert e leader Global Wealth & Asset Management Knowledge di McKinsey, e Marco Avanzo-Barbieri, head of Intermediary Italy di Neuberger Berman. I fondi evergreen possono facilitare l’accesso ai private markets, ma le partecipazioni e i finanziamenti illiquidi rimangono tali, imponendo precisi vincoli nella costruzione dei veicoli che prevedono finestre di rimborso.
Una lezione che il wealth management può mutuare dagli investitori istituzionali riguarda proprio la gestione della liquidità. Emilia Taglialatela, real assets client portfolio manager di Swiss Life Asset Managers, ha invitato a distinguere tra liquidità e liquidabilità: persino un BTP, se detenuto in quantità molto elevate, potrebbe non essere smobilizzabile immediatamente senza effetti sul prezzo. È il caso ipotetico di un investitore che possedesse il 10% del flottante di un titolo di Stato. Da qui la necessità di segmentare il patrimonio in funzione degli orizzonti temporali, individuando le risorse che possono essere destinate a investimenti di lungo periodo, come le infrastrutture, anche in vista dei passaggi generazionali.
Private markets, l’ultimo miglio spetta al banker
Di private markets l’industria finanziaria parla sempre di più, ma trasferire concretamente questa offerta attraverso i canali distributivi fino agli investitori resta una sfida, soprattutto per la clientela media delle private bank italiane. Una clientela tendenzialmente avanti con gli anni, che difficilmente chiede spontaneamente di approfondire il mondo degli investimenti privati, ha osservato Paolo Tenderini, responsabile della Divisione Group Wealth Management & Private Banking di Banca Finint.
Non è l’offerta di prodotti a mancare: l’industria dispone già di un catalogo molto ampio, mentre la presenza effettiva dei private markets nei portafogli resta contenuta. La prossima fase di crescita non dipenderà dunque tanto dalla nascita di ulteriori strumenti, quanto dalla capacità dei banker di selezionarli, spiegarne la logica e contestualizzarli rispetto ai bisogni del cliente. Una sfida che richiede formazione — «il banker propone ciò che conosce» — organizzazione e processi adeguati, non semplicemente un catalogo più ricco.
Su questo punto converge anche l’industria della tecnologia. Luca Minini, investor relations managing director di Ardian, ha indicato nell’infrastruttura tecnologica il principale fattore capace di sostenere la diffusione dei private markets nei prossimi anni. Prodotti e reti distributive esistono già, ma gestire un numero crescente di sottoscrizioni, investitori e richieste di rendicontazione impone un salto di scala. Anche la digitalizzazione dell’intero ciclo di vita degli investimenti, ha aggiunto Deborah Eggler, head of Client Solutions Southern Europe di iCapital, può alleggerire gli oneri amministrativi e consentire ai consulenti di concentrarsi sulla relazione con il cliente.
A proposito di tecnologia, anche la distribuzione tradizionale deve confrontarsi con nuovi concorrenti, a partire dall’alleanza fra piattaforme native digitali e asset manager. Massimo Citoni, country head Italy di eToro, ha osservato che accesso immediato, trasparenza dei costi e visibilità continua del portafoglio sono ormai aspettative di base degli investitori. «Chi fa consulenza oggi non compete con la tecnologia, si confronta con l’esperienza che il cliente ha già altrove», ha affermato. In particolare, eToro offre già portafogli modello sviluppati anche con grandi case di investimento, come BlackRock e Franklin Templeton, aprendo interrogativi sul ruolo delle banche come intermediari distributivi.
Diversificare, anche quando costa
Gli ultimi dati provenienti da Wall Street confermano quanto la performance dei principali indici azionari sia concentrata nelle mega cap tecnologiche. Una parte consistente del resto del mercato è rimasta indietro e l’S&P 500 equiponderato ha sottoperformato in modo pronunciato la versione tradizionale dell’indice dall’inizio di settembre.
Kurt von Storch, cofondatore di Flossbach von Storch, ha richiamato il rischio della crescente concentrazione dei mercati azionari intorno ai grandi beneficiari dell’intelligenza artificiale. Diversificare significa anche accettare di rinunciare a una parte dei rialzi quando pochi titoli dominano le performance. Riequilibrare il portafoglio verso una maggiore diversificazione può essere difficile, soprattutto mentre il trend dominante continua a premiare chi rimane concentrato: una scelta che, nelle parole del gestore, richiede anche «fegato».
Per von Storch esistono inoltre ragioni per moderare l’esposizione al debito sovrano, compreso quello tedesco, privilegiando la ricerca di opportunità nell’obbligazionario societario di qualità.
Un altro modo di affrontare la volatilità, attraverso strumenti che richiedono una conoscenza approfondita dei meccanismi di funzionamento, è quello dei certificati d’investimento, illustrati da Pietro Saccomandi, managing director e co-head Italy di Leonteq Securities. La volatilità dei sottostanti incide sulle condizioni di emissione e sul prezzo dei prodotti: fasi di volatilità elevata possono rendere più interessanti le condizioni di alcune nuove emissioni, mentre scenari più tranquilli modificano la convenienza relativa delle diverse strutture.