
Longevity e calo demografico: il mondo che cambia
Nel dibattito sulla longevity, spesso si immagina un futuro dominato da vite sempre più lunghe. Eppure, nella prima parte del XXI secolo, la vera trasformazione non riguarda tanto l’allungamento della vita quanto la combinazione di due fenomeni: l’invecchiamento della popolazione e la sua progressiva riduzione.
I maggiori guadagni in termini di aspettativa di vita sono stati ottenuti nella seconda metà del Novecento; oggi, invece, la notizia è che il mondo sta iniziando a rallentare la propria crescita demografica. Le nascite diminuiscono ovunque e, secondo le proiezioni più aggiornate, la popolazione globale inizierà a calare in valore assoluto prima di quanto previsto solo pochi anni fa.
Non viviamo molto più a lungo: semplicemente, nasciamo di meno. Il pianeta sarà quindi meno affollato e abitato da individui mediamente più maturi. È lo scenario che attende le prossime generazioni. Ma anche qui occorre evitare letture lineari: così come si è rivelata infondata l’idea di una popolazione sempre crescente e giovane, non è plausibile neppure immaginare un mondo eternamente più vecchio.c
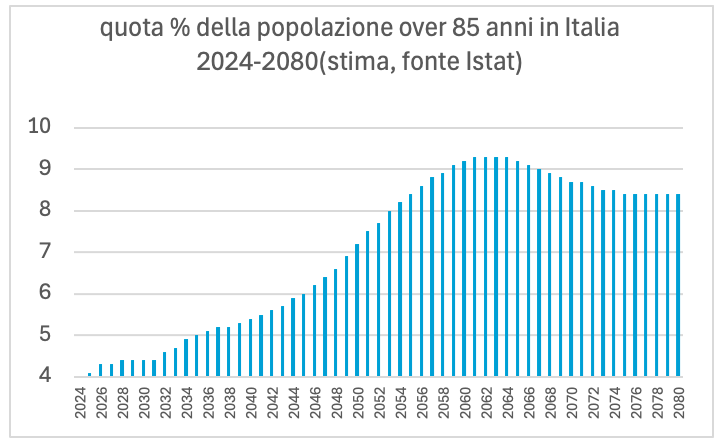
L’invecchiamento proseguirà per circa vent’anni, trainato dall’ingresso dei baby boomer nella terza e quarta età. Istat prevede che la quota degli over 85 passerà dal 4% al 9%. Poi, con l’uscita di scena di questa generazione numerosa, la percentuale inizierà a scendere verso l’8%.
Nel frattempo, la mortalità infantile è stata quasi azzerata, almeno nei Paesi avanzati. Il risultato globale è evidente: dal 2010 la curva di crescita della popolazione mondiale si è appiattita. Da 7 a 8 miliardi, sì, ma con un ritmo marginale e decrescente. Le stime che ipotizzavano un pianeta da 10 miliardi di persone sono state riviste: è probabile che la popolazione inizi a diminuire senza mai raggiungere quella soglia. Una prospettiva che può sembrare problematica, ma che offre anche vantaggi in termini di sostenibilità ambientale e gestione delle risorse limitate.
La rivoluzione del “less is better”: meno popolazione, nuovi modelli economici
Il calo demografico sarà una rivoluzione culturale ed economica. Da oltre due secoli viviamo immersi in un paradigma di crescita continua. Tutti i modelli economici e finanziari moderni si fondano su questo presupposto. Ma cosa accade quando la base demografica si restringe?
Non si tratta di evocare la “decrescita felice”, bensì di progettare un nuovo modello di sviluppo. Significa recuperare forza lavoro e produttività coinvolgendo fasce oggi sottoutilizzate, come accade in Italia. Significa costruire sistemi fiscali, previdenziali e lavorativi permeabili, capaci di integrare in modo sostenibile una popolazione più matura. Penalizzazioni anacronistiche, come quelle che scoraggiano i pensionati dal continuare a lavorare, dovranno lasciare spazio a soluzioni win win che valorizzino competenze ed esperienza. È solo uno dei tanti esempi di un paradigma diverso, che merita ulteriori approfondimenti.
Longevity e wealth management: gli impatti sulla gestione della ricchezza
In un mondo che cresce più in qualità che in quantità, anche la finanza si trova davanti al cambiamento. Una popolazione calante e più matura non aumenta i consumi in volume, ma li orienta verso servizi più personalizzati. Il “life time value” del cliente longevo diventerà centrale: fidelizzare conterà più che acquisire.
Semplificazione e intelligenza artificiale nel risparmio gestito
La semplificazione diventerà un fattore competitivo. Nel risparmio gestito, la proliferazione di prodotti sovrapposti è già oggi messa in discussione dai sistemi di intelligenza artificiale, che evidenziano agli stessi consulenti finanziari portafogli ridondanti (prodotti diversi che hanno in fondo gli stessi ingredienti) e poco comprensibili. Un mercato con meno duplicazioni e più focalizzazione potrebbe non essere un rischio, ma un’opportunità.
Nuovi modelli di servizio per i clienti longevi
Il cambiamento riguarderà anche i modelli di servizio. I consulenti perderanno clienti molto anziani, i cui eredi saranno a loro volta maturi. Chi non avrà costruito relazioni solide e servizi flessibili per tutte le generazioni faticherà a mantenere la clientela. La decrescita potrebbe non essere felice in questi casi per i consulenti finanziari.
Passaggio patrimoniale e gestione della ricchezza
Inoltre, cresceranno i casi di persone senza eredi: sarà necessario predisporre per tempo soluzioni di passaggio patrimoniale coerenti con i valori individuali, un terreno fertile anche per il terzo settore.
I clienti potenziali saranno meno, ma mediamente più ricchi, grazie alla concentrazione della ricchezza. Una ricchezza spesso immobiliare, che richiederà una gestione strategica già prima della fase ereditaria.
Sono solo alcuni spunti per comprendere un mondo che sarà diverso da quello in cui siamo cresciuti. Se la maturità porta saggezza, è il momento di usarla per ripensare modelli novecenteschi che non descrivono più la realtà che ci attende.
(Articolo tratto dal magazine We Wealth n. 93 di settembre 2026)