L’equivoco della longevity
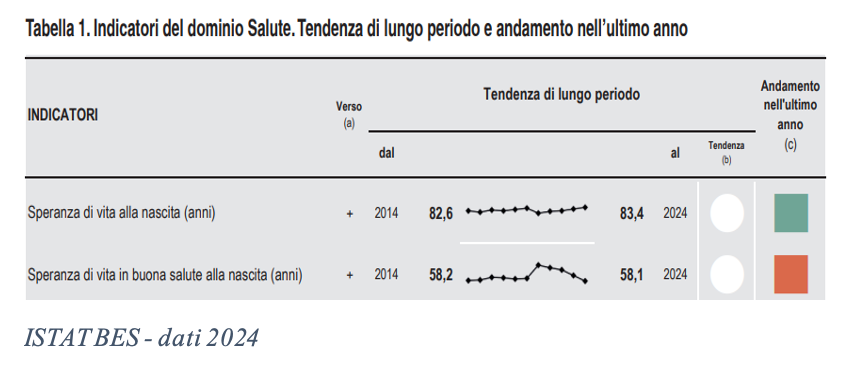
Il fenomeno della longevità è correntemente connesso all’allungamento della vita. Effettivamente, la sopravvivenza media si è spostata dai 59 anni della metà del secolo scorso a 84 anni oggi. Ma l’hype della longevity è ben più recente e appartiene a questo secolo, in particolare agli ultimi 15 anni. Anni nei quali il fenomeno lento e graduale dell’allungamento della vita non era più una vera notizia. Anzi ha pure mostrato qualche antipatica inversione di tendenza (Covid). Negli ultimi 20 anni, in fondo, abbiamo guadagnato solo qualche mese di aspettativa di vita. Così come non è cresciuta la speranza di vita in buona salute (un parametro importante per la qualità dell’invecchiamento).
Quindi, la “scoperta della longevity” di questi anni non sembra legata all’allungamento della vita, bensì a un altro fenomeno, certamente correlato. Ovvero, la crescente rilevanza sociale ed economica di una popolazione matura e anziana, a fronte della caduta del tasso di crescita della popolazione mondiale. Non si muore più tardi, si nasce di meno, in Italia e nel mondo.
La popolazione matura guida consumi e investimenti
Quindi l’accento contemporaneo sulla longevity deriva dal fatto che la popolazione matura e anziana è aumentata e sta diventando maggioranza. Questa dominanza la si ritrova sia nei consumi sia nel controllo delle risorse finanziarie e pur con il massimo rispetto per le generazioni più giovani (che vanno sostenute in ogni modo) con questo fenomeno bisogna fare i conti, in tutti i mercati.
Come cambia la consulenza finanziaria con la longevity
Gestire la rilevanza di una popolazione anziana significa ad esempio imparare a tenersi cari i clienti maturi e anziani e non considerarli solo un target da rimpiazzare. Anche considerando il fatto che, in ogni caso, li rimpiazzeremo con altri clienti maturi, se saremo bravi nel tenere in gestione i loro portafogli. L’anziano che viene a mancare lascia in eredità o alla moglie quasi coetanea, o al figlio ultracinquantenne. Nel settore finanziario si parla tanto di passaggio generazionale, tecnicamente corretto, ma non è detto che porti bene. Attenzione a interloquire con gli anziani avendo a disposizione solo questi argomenti.
Se si accetta questa prospettiva si aprono scenari diversi da quelli sui quali l’offerta oggi appare focalizzata.
Facciamo solo alcuni esempi.
I modelli finanziari
Si è tornato a parlare molto di lifecycle proprio quest’anno. Ma un modello di lifecycle per questi nuovi anziani forse dev’essere ancora messo a punto, almeno per la popolazione benestante. Un aspetto banale ma dirimente: la popolazione anziana non sta decumulando, o almeno questo sembrano dire alcune statistiche. Ipotizzare un modello di lifecycle lineare e sequenziale basato su accumulo e decumulo potrebbe far perdere diverse opportunità e non essere allineato con le nuove esigenze del segmento.
Il modello di servizio
I boomer, mediamente, hanno attraversato tutti i processi di innovazione degli ultimi 50 anni, adattandosi quasi a tutto. Ma non sono alla ricerca spasmodica della prossima innovazione tecnologica. Attenzione quindi a giocare con i miti digital e AI. La popolazione matura tende a chiedere un mondo più semplice e sicuro, più facile da gestire, anche cognitivamente. Un modello di servizio adeguato sarebbe quello di una banca semplice, facile, che risolve problemi, anche quelli non strettamente finanziari.
Servizi e bisogni del segmento maturo
Quasi tutti i boomer benestanti hanno pratica di investimenti, ma solo pochi sono dei veri appassionati, malgrado il lungo corso. La loro centratura è sui progetti di vita e non sui mercati.
La capacità dei banker sarà quella di aiutarli a gestire progetti più che mercati. Questo non include solo un classico approccio goal based sulla gestione degli investimenti. Apre oltre l’allocazione del denaro sui progetti e include la capacità di fornire soluzioni extra finanziarie: immobiliare, servizi di prevenzione della salute, servizi per il tempo libero. Parliamo tanto di salute per la popolazione matura e anziana (prevenzione, check up, comportamenti alimentari più sani, fitness, etc.) ma non dimentichiamo che circa la metà dei clienti private non dispone di una protezione sulla salute. Trovare soluzioni economicamente sostenibili per loro e per l’offerta richiede uno sforzo addizionale.
Socialità
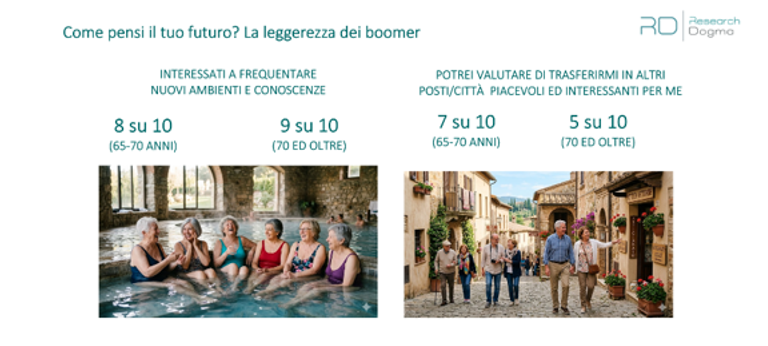
La popolazione matura ha voglia di fare nuove conoscenze qualificate, nel senso di persone interessanti che condividono con loro valori e interessi. Esiste la possibilità che la banca svolga un ruolo anche in questa direzione?
Una nuova banca private?
Immaginando di prendere in considerazione anche solo parzialmente questi pochi appunti emerge un nuovo modello di banca private (e di banker): meno specialista finanziario centrato su prodotti e mercati, più focalizzato su servizi e sul problem solving della vita dei clienti, con una innovazione profonda e semplificata dalla tecnologia del modo di porgere i suoi servizi (a partire dall’home banking o delle app bancarie, non sempre pensate per una popolazione matura).
La banca potrebbe diventare anche un hub relazionale, i suoi eventi potrebbero essere più centrati sui temi di vita dei clienti, meno sugli scenari di mercato, connettendo i clienti stessi fra di loro, facilitando la costruzione di una comunità di clienti-soci.
In pratica, affrontando il cambiamento sociale, si aprono grandi opportunità di cambiare i propri punti di riferimento professionali e organizzativi.
La longevity non è la ricerca dell’immortalità, ma la presa di coscienza che la maturità è diventata il motore economico e sociale del nostro tempo. Quando pensiamo ai clienti maturi o anziani, usciamo dalle nostre comfort zone e pensiamo in modo creativo e innovativo.
(Articolo tratto dal magazine n. 92 di We Wealth di luglio-agosto 2026)