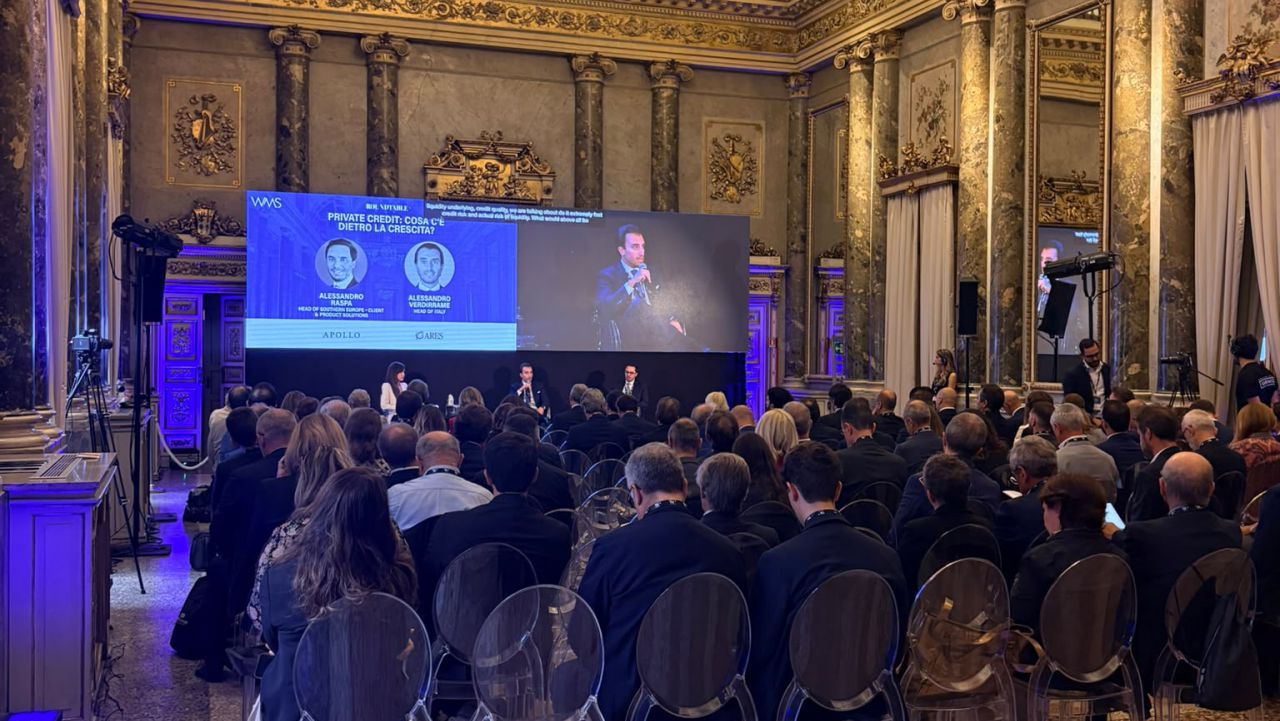
Il fil rouge del pomeriggio del Wealth Management Summit 2026 di We Wealth è stato uno solo: al consulente non basta più conoscere i portafogli. Deve saper leggere l’impresa, la fiscalità, gli equilibri familiari e, come hanno ripetuto con una certa ironia più relatori, perfino la psicologia di coloro che ha di fronte.
Il wealth manager, uno specialista fra robot impacciati e clienti diffidenti
Ad aprire è stata Emanuela Girardi, presidente di Adra – AI, Data and Robotics Association, con una premessa franca: «La corsa agli LLM, l’Europa l’ha persa. Ma la prossima corsa è appena cominciata». È quella dell’intelligenza artificiale fisica, in cui il continente parte da una base industriale solida, con un mercato che secondo i dati presentati vale già fra 80 e 110 miliardi di euro. I video girati al Parlamento europeo, con un robot che impiega quattro tentativi per aprire una lavastoviglie, mostrano però quanta strada resti da fare.
In collegamento da Seoul, Fiorella Passoni di Edelman Italia ha descritto, dati del Trust Barometer alla mano, una società più pessimista che sposta la fiducia verso chi sente vicino: per il consulente la partita si vince nell’alleanza con la macchina, nel ruolo di interprete. Sul rapporto fra tecnologia e professione sono intervenuti poi Stefano Cantù di McKinsey («Non è una questione di età, ma di modello»), Gianluca Serafini di Fideuram – Intesa Sanpaolo Private Banking («L’AI cambia il software o cambia la banca?») e Nicola Pepè di Objectway, che ha indicato in intelligenza artificiale, dati e piattaforme intelligenti le tre coordinate della trasformazione del wealth management.
Lego, vasi comunicanti e conversazioni
Nella tavola rotonda sulle banche, Alberto Martini di Banca Mediolanum ha avvertito che sul terreno della costruzione dei portafogli «la macchina vincerà comunque»: il valore sta nel passare dal prodotto al progetto patrimoniale, come fece la Lego trasformando il secchio di mattoncini in modelli da costruire, e dalla «next best action» alla «next best conversation». Alessandro Varaldo, amministratore delegato di Banca Aletti (gruppo Banco Bpm), ha ricordato che il private banking italiano ha chiuso il 2025 con 1.415 miliardi di masse secondo Aipb-Prometeia e che gli italiani detengono circa 1.600 miliardi di liquidità, invitando l’industria del risparmio a fare sistema per portarli verso l’economia reale.
Fabrizio Greco di Bper Banca Private Cesare Ponti ha offerto un dato di casa propria: meno dell’1% dei clienti ha ricevuto una proposta di consulenza successoria, segno che la conoscenza del cliente resta il vero terreno di competizione.
Arrivati tardi alla festa
Il pomeriggio è proseguito con tre interventi sull’evoluzione della consulenza: Stefano Manfrone di Bnl Bnp Paribas Wealth Advisory Partner («Wealth management e consulenza patrimoniale: racconto di un’evoluzione»), Maurizio Ceron di Zurich Bank («Investire non basta: il nuovo perimetro della consulenza») e Marcello Marra di Banco Desio («Dalla prossimità al modello: come cambia la banca dell’imprenditore»).
Matteo Pomoni ha poi raccontato come Ing Italia stia costruendo da zero il proprio private banking. Chi arriva tardi a una festa, ha detto, deve almeno presentarsi vestito meglio degli altri: per questo la banca punta sull’accessibilità del servizio, convinta che «l’intensità della relazione vale molto di più della presenza fisica». L’obiettivo a cinque anni è conquistare buona parte di quel 10% di clienti, su circa un milione e mezzo, che ha un profilo da private banking ma oggi si appoggia ad altri.
Primogenito? Non sempre è un affare
Il blocco sulle famiglie imprenditoriali è partito dalla XVII edizione dell’Osservatorio Aub (Aidaf, UniCredit, Bocconi), presentata da Fabio Quarato dell’Università Bocconi. Più di un leader su quattro ha superato i 70 anni e nel prossimo decennio un passaggio generazionale coinvolgerà oltre un terzo delle aziende familiari, quasi la metà se si anticipasse l’uscita a 70 anni. Un terzo delle successioni degli ultimi quindici anni è avvenuto con un periodo di affiancamento, mentre la regola dinastica non paga: scegliere il primogenito si associa a una redditività inferiore del 16,6%.
Manuela Soncini, amministratore delegato di Cordusio Fiduciaria e responsabile del team Business & Family Advisory di UniCredit Wealth Management & Private Banking, ha confermato che due clienti su tre del suo team affrontano già il tema e che il primo bisogno è mettere ordine fra regole, ruoli e veicoli. Con le nuove generazioni cambiano rischio e informazione, ma restano «le sacre regole della sana gestione del patrimonio».
E dopo la vendita?
Giulio Pesenti del Gruppo Clessidra ha ripercorso la cessione di Italcementi, in cui la razionalità ha prevalso sull’emotività anche grazie a una holding, Italmobiliare, già pronta al passo successivo. Gianluigi Serafini, equity partner di Advant Nctm, ha descritto il paradosso dell’imprenditore che tiene tutta la ricchezza in azienda senza considerarla patrimonio: gestirne 5 milioni a fronte di un’impresa da 50, ha osservato, equivale ad avere il 90% in un illiquido a lunghissimo termine.
Rinaldo Sassi, fondatore e amministratore delegato di Scouting, ha messo in guardia chi dopo l’exit diventa investitore, perché «creare ricchezza e allocare ricchezza non è la stessa cosa», e ha notato che nessuno ha mai mappato come chi ha venduto la propria azienda abbia poi reinvestito la liquidità.
Il wealth manager specialista sa dire di no
Chi tiene insieme tutto? Per Tiziana Leone, co-fondatrice e wealth manager di Ataraxia Management, un family office indipendente che coordina gli altri interlocutori della famiglia come un direttore d’orchestra e, quando serve, sa dire di no. Roberta Crivellaro, managing partner di Withers, ha raccontato di clienti che arrivano con bozze prodotte dall’intelligenza artificiale e chiedono al professionista una validazione strategica, e di famiglie attraversate da una conflittualità sempre più elevata.
Patrimoni in movimento
Fabrizio Novelli, senior family officer di Amgest, ha illustrato il controllo incrociato fra compagnia, banche depositarie e gestori che la polizza di private insurance instaura. Nella tavola rotonda sul passaggio generazionale, moderata insieme a Marco Cerrato, partner di Maisto e Associati, Giovanni Ronca, head di Ubs Global Wealth Management Italy, ha stimato oltre 600 miliardi destinati a passare di mano in Italia nei prossimi dieci anni, metà dei quali a donne. Alberto Cirillo, managing director e co-head of Southern Europe private wealth management di Goldman Sachs, ha descritto clienti più giovani, mobili e preparati; Roberto Pellizzari, equity partner di Lca Studio Legale, i rischi di doppia imposizione e di holding costruite solo per il fisco. Cerrato ha ricordato i circa 3mila beneficiari del regime per i neoresidenti, che secondo il rapporto Assonime «Towards Italy» hanno finora generato un gettito di circa 1,3 miliardi.
A chiudere i lavori è stato Johannes Wettstein, chief business officer di Liechtenstein Life Prosperity, per il quale la polizza conviene al patrimonio mobile, non alla villa sul lago di Como. Il caso di un imprenditore svizzero trasferitosi in Italia lo riassume: «il cliente si sposta, ma il patrimonio rimane dov’era».
In chiusura di giornata erano in programma la celebrazione dei Top 200 Advisor del Wealth, sostenuta da Kitra Advisory, e la masterclass di Simon Namdar di Auctentic sul valore nascosto dei diamanti.