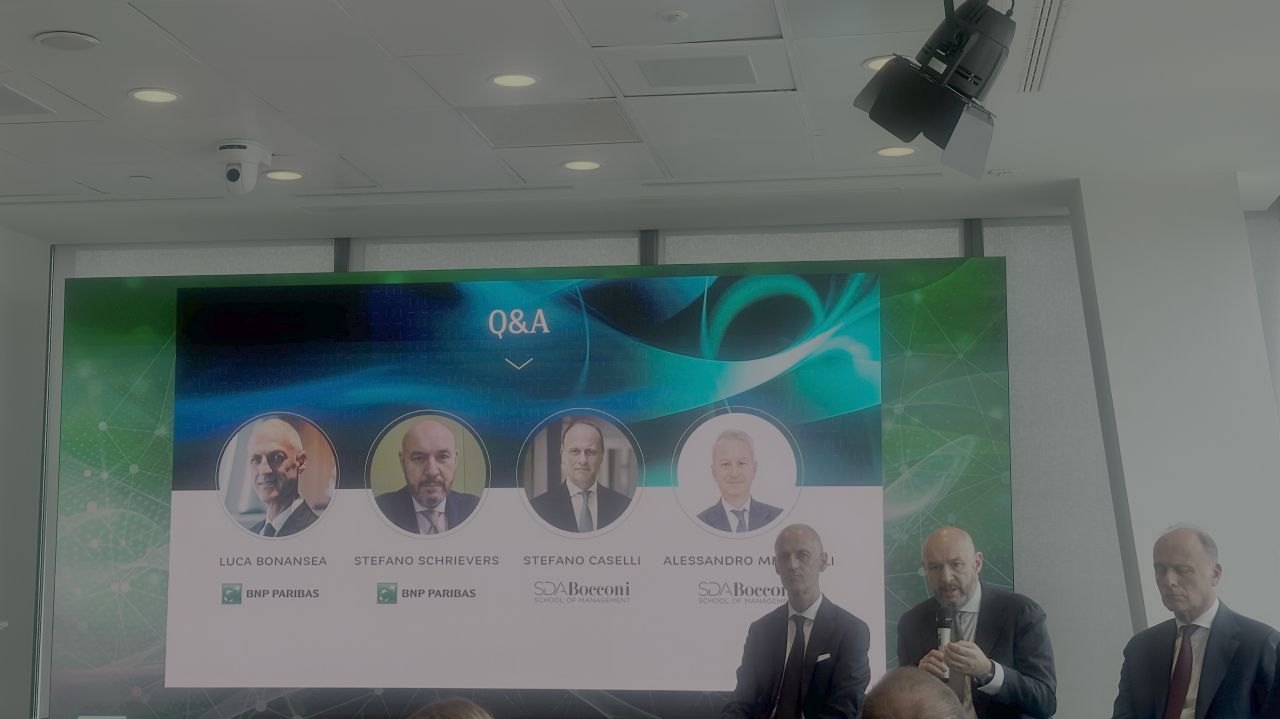
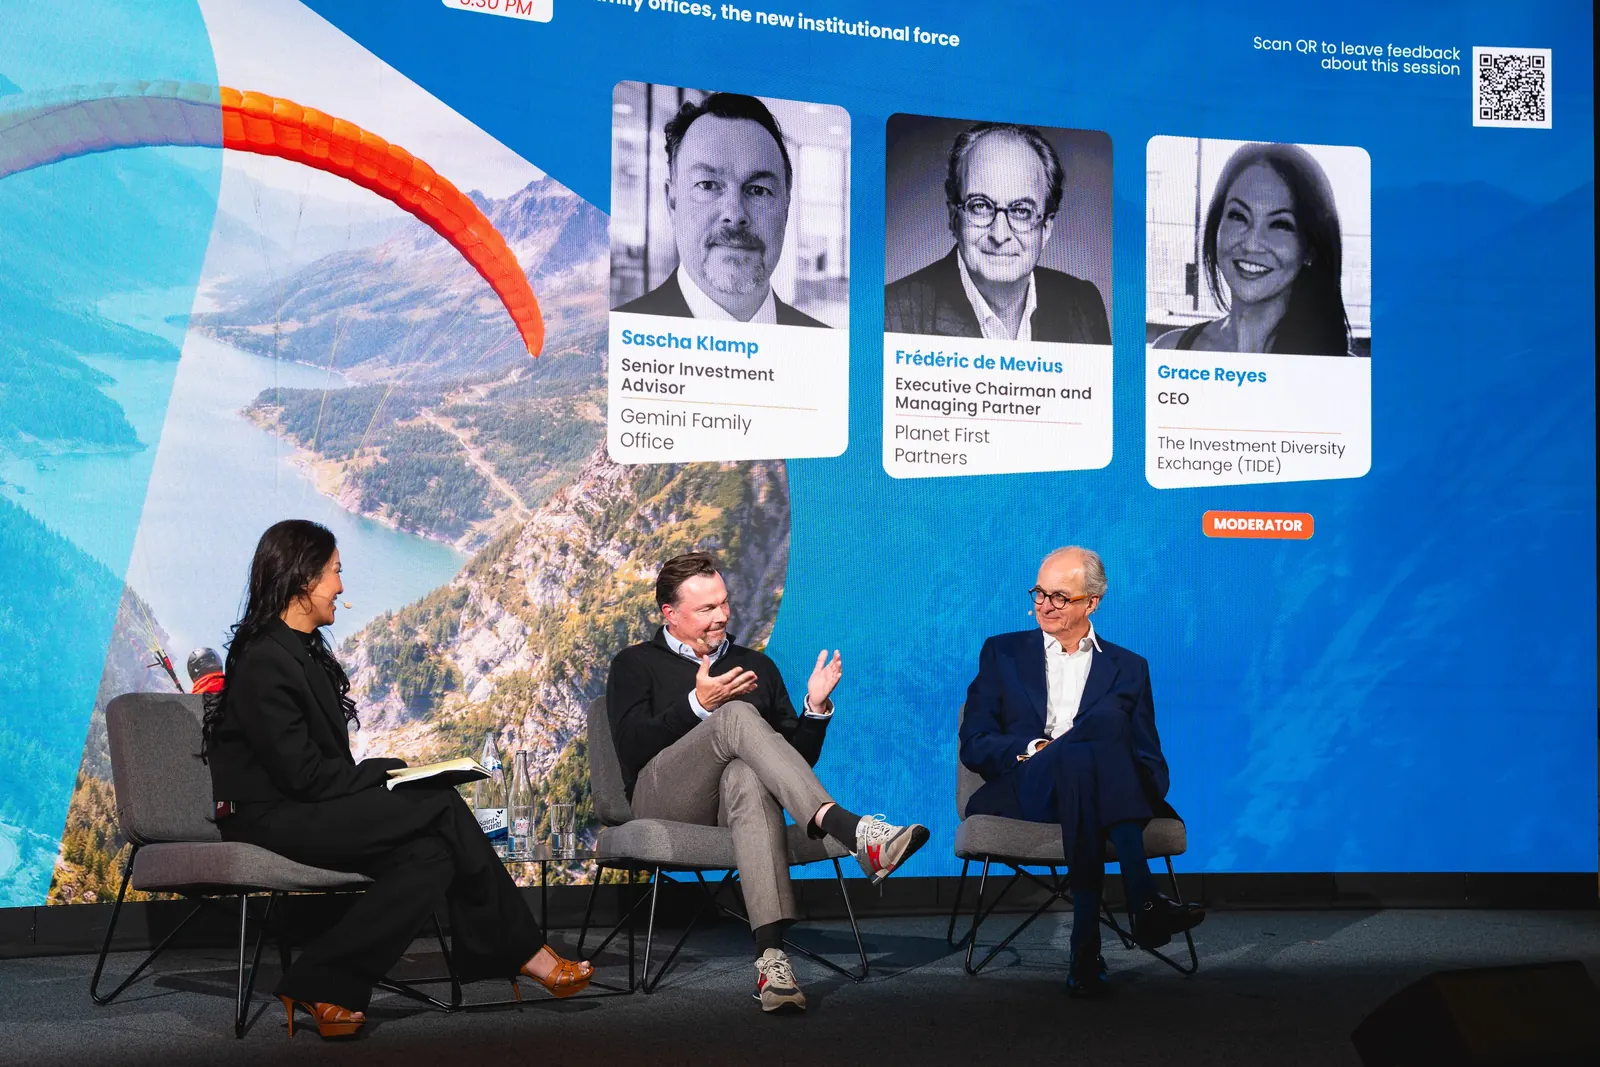
Non hanno scadenze decennali da rispettare né commissioni da giustificare, eppure si muovono con la stessa sofisticazione dei grandi fondi. I family office sono «la nuova forza istituzionale» dei mercati privati, almeno secondo il titolo del panel andato in scena il 10 settembre a Ipem Global 2026, a Parigi. Sul palco (foto apertura), con la moderazione di Grace Reyes, fondatrice e amministratrice delegata di The Investment Diversity Exchange (Tide), due voci con storie diverse. Da un lato Frédéric de Mévius, presidente esecutivo e managing partner di Planet First Partners, esponente di una delle famiglie storiche di AB InBev. Dall’altro Sascha Klamp, senior investment advisor di Gemini, family office di una grande famiglia industriale egiziana. Ne è uscito il ritratto di investitori pazienti e sempre più tentati dall’investimento diretto.
Quattro secoli a tutta birra (e una lezione di diversificazione)
De Mévius parte dalle origini. La sua famiglia è nel settore della birra da quattrocento anni e, a partire dalle aggregazioni avviate alla fine degli anni Ottanta, ha contribuito a costruire il primo produttore al mondo, da cui oggi esce circa una birra su quattro. Il successo, però, aveva un rovescio: un patrimonio troppo concentrato. Da qui, a metà degli anni Novanta, la nascita di Verlinvest, primo veicolo d’investimento della famiglia. Ora, accanto alle partecipazioni, la famiglia ha avviato una strategia multi-asset. L’obiettivo, sintetizza, è professionalizzarsi e avvicinarsi al modello degli endowment, i fondi patrimoniali delle grandi università americane.
L’Europa è ancora diffidente nei confronti dell’azionario
Che cosa distingue il capitale europeo da quello americano? Per De Mévius la risposta si legge nelle valutazioni, più basse in Europa in tutti i comparti azionari. Il punto è dove finisce il risparmio: nel Vecchio Continente prende soprattutto la strada di obbligazioni e credito, mentre negli Stati Uniti circa il 55% confluisce in Borsa. Senza un mercato azionario europeo più profondo, avverte, gli sforzi di Bruxelles per finanziare la crescita produrranno poco.
Klamp parte da un’altra domanda: che cosa fa il nostro denaro per creare lavoro nell’economia reale? Secondo le stime europee che cita, circa 1.400 miliardi di euro restano fermi sui depositi, senza arrivare alle piccole e medie imprese. Per la famiglia che assiste la questione non è teorica: le società del gruppo, racconta, danno lavoro a circa 400mila persone nel mondo. Creare occupazione, spiega, è ciò che muove la famiglia, oggi alla terza generazione.
I family office alla prova dei mercati privati: una banca solo per le Pmi
La risposta concreta è stata comprare una banca e trasformarla in una macchina specializzata: niente clientela al dettaglio, niente private banking, soltanto prestiti alle Pmi tra uno e cinque milioni di euro, possibilmente garantiti da attivi. Le piccole imprese, osserva Klamp, sostengono gran parte dell’occupazione europea ma restano scoperte: il capitale per la crescita e il venture debt scarseggiano e le banche tradizionali non finanziano le società senza ricavi, o chiedono ai fondatori garanzie eccessive. Il traguardo è arrivare a 10 miliardi di impieghi, su un mercato potenziale che stima in 100 miliardi. Un progetto da 20-50 anni, ammette.
I family office sui mercati privati non solo investitori, ma anche operatori
Dove sta la differenza con i fondi? Il family office di Klamp prende di norma partecipazioni di controllo e il governo dei consigli di amministrazione: è il suo modo di gestire il rischio. Ma agisce anche da partner operativo, attingendo alle competenze delle tante società del gruppo e affiancando consulenti esterni per validare i piani industriali.
Family office con impresa o post liquidity event?
De Mévius aggiunge una distinzione utile: un conto sono i family office che hanno alle spalle un’impresa industriale ancora attiva, un altro quelli nati dopo la vendita dell’azienda di famiglia (dopo un cosiddetto liquidity event). I primi possono mettere a disposizione delle partecipate conoscenza del settore, relazioni e capacità di esecuzione; i secondi devono ricostruirle da zero e finiscono per somigliare di più ai fondi.
Le chiavi di Bugatti
Qui entra in scena l’operazione che ha acceso il panel. Il closing, racconta Klamp, era arrivato il giorno prima, e la famiglia vi ha avuto un ruolo da protagonista: Porsche ha ceduto per circa un miliardo di euro le sue quote in Bugatti Rimac a un consorzio guidato da Hof Capital, la società d’investimento cofondata da Onsi Sawiris, figlio di Naguib. Non un trofeo da esibire, precisa, ma un attivo sotto pressione, venduto da un gruppo che aveva bisogno di liquidità in un settore automobilistico in piena turbolenza. Per chiudere è servito più di un anno, e il lavoro è stato soprattutto legale, a partire dalla proprietà intellettuale: nella lunga trattativa con i vertici di Porsche e Volkswagen, la richiesta era ottenere «la chiave, non solo la casa». La scommessa è sul patrimonio del marchio.
Quando il valore finiva nei tombini
De Mévius risponde con Vita Coco, uno degli investimenti più noti di Verlinvest. Il marchio era giusto e il prodotto convincente, ma la chiave per sbloccare valore è stata un’altra: assicurarsi contratti di fornitura esclusivi e di lungo periodo in tutto il mondo, dal Brasile alle Filippine. L’acqua di cocco, ricorda, fino ad allora veniva semplicemente buttata via. È diventata un fossato difensivo, quel vantaggio competitivo difficile da replicare, che la famiglia cerca in ogni investimento: può essere un marchio, una ricetta o il controllo della filiera.
Il vantaggio dei family office, aggiunge, è poter restare più a lungo. Nel caso di Vita Coco la permanenza è durata dodici anni, con la quotazione a metà percorso, una parte delle azioni conservata e un valore oggi stimato in diversi miliardi. Lo stesso criterio guida Planet First Partners, la piattaforma di growth equity da lui fondata nel 2020: imprese con proprietà intellettuale solida e difendibile. Tra queste, tre o quattro investimenti nel calcolo quantistico.
La duttilità dei club deal
Il futuro, per De Mévius, passa dalle operazioni in cordata tra famiglie, i cosiddetti club deal. Sempre più family office sono pronti ad assumere il ruolo di capofila, con la responsabilità di gestire anche capitali altrui senza chiedere commissioni, sapendo che il prossimo affare si farà probabilmente con le stesse persone in una configurazione diversa.
Klamp è d’accordo, ma con una riserva. Rispetto al rapporto tra gestori e investitori dei fondi, regolato da contratti collaudati e negoziati da terzi, il coinvestimento bilaterale tra famiglie manca ancora di un’infrastruttura legale e di governance. Tra famiglie non ci sono presentazioni patinate, solo idee e fiducia reciproca. E scherza con il vicino di palco: avrebbe volentieri ceduto metà della quota Bugatti, ma nessuno dei due ha chiamato l’altro. Risolto questo nodo, prevede, si sbloccheranno volumi importanti e la concorrenza per i gestori diventerà più agguerrita.
Cercasi “curiosi” (anche contro l’AI)
Anche sul fronte dei talenti le sensibilità divergono. De Mévius pesca nello stesso bacino del private equity: profili sofisticati, vicini ai settori in cui la famiglia investe direttamente, capaci di accelerare la crescita e contenere i rischi. Ai giovani consiglia di passare il tempo libero tra uno stage e l’altro sul campo, per diventare «street smart». Klamp punta invece sulla curiosità: servono persone capaci di fare sempre la domanda successiva e di dire «non sono d’accordo», l’unico modo per competere con l’intelligenza artificiale.
Alleati o rivali dei fondi?
L’ultima domanda è secca: i family office sono complementari o concorrenti rispetto agli investitori istituzionali? Complementari, rispondono entrambi, ma con qualche distinguo. Klamp segnala uno scarto di orizzonte: i fondi ragionano su dieci anni, la sua famiglia su oltre venticinque. De Mévius prevede invece che la quota di patrimonio affidata ai fondi possa scendere, perché le famiglie faranno sempre più operazioni dirette: dal 20% del patrimonio, ipotizza, si potrebbe passare al 10%. «Complementari, totalmente», conclude. Almeno per ora.