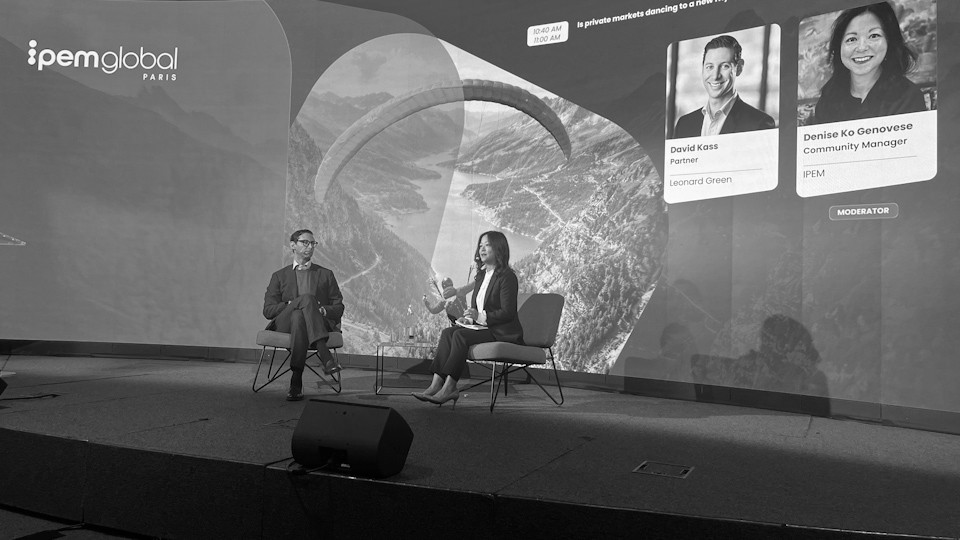
Il private equity dei prossimi dieci anni difficilmente assomiglierà a quello dei dieci appena trascorsi. Tassi più alti, mercati dei capitali volatili, tensioni geopolitiche e una maggiore difficoltà nel monetizzare gli investimenti stanno già modificando le condizioni nelle quali operano i gestori. Ma più che segnare la fine di un ciclo, questa trasformazione potrebbe aprire una fase caratterizzata da una maggiore dispersione dei risultati: tra aziende, tra strategie e soprattutto tra gestori. È uno dei temi emersi dall’intervista a David Kass, Partner di Leonard Green & Partners durante il panel “Is private markets dancing to a new rhythm?” a IPEM Global 2026, a Parigi.
Dal denaro facile alla selezione
Tra il 2010 e il 2020 il private equity ha potuto contare su condizioni particolarmente favorevoli: costo del capitale contenuto, abbondante liquidità e mercati di uscita relativamente fluidi. Quel contesto oggi non esiste più. Secondo Kass, la differenza tra i gestori capaci di produrre risultati e quelli più deboli potrebbe quindi diventare sempre più evidente. Non perché il private equity nel suo complesso abbia perso attrattività, ma perché la capacità di selezionare correttamente aziende, prezzi d’ingresso e strategie di creazione di valore torna ad avere un peso maggiore rispetto alla semplice esposizione all’asset class. È un punto rilevante anche per gli investitori istituzionali e per gli LP: in un mercato in cui le condizioni esterne aiutano meno, scegliere il GP giusto diventa una componente sempre più importante del rendimento finale.
Exit: il problema non è soltanto trovare un compratore
Uno dei nodi principali resta quello delle exit. Il rallentamento delle operazioni ha allungato i periodi di detenzione degli asset e reso più difficile restituire capitale agli investitori. Ma dal panel è emerso come il problema non sia necessariamente l’assenza assoluta di liquidità. Per le aziende di qualità continua infatti a esistere un mercato. La difficoltà è piuttosto far incontrare il prezzo che i compratori sono disposti a pagare con quello incorporato nelle valutazioni dei venditori. Quando un asset è contabilizzato a un determinato valore, vendere al di sotto di quel livello significa riconoscere implicitamente una revisione della valutazione. Ed è proprio questa distanza tra aspettative e prezzi realizzabili a contribuire al rallentamento delle transazioni. Da qui un principio che torna centrale: comprare bene. Kass ha spiegato come, nella valutazione degli investimenti, continui a essere importante incorporare scenari conservativi sui multipli di uscita, anziché affidare il rendimento alla possibilità di rivendere l’azienda a una valutazione superiore.
Continuation vehicle: da soluzione tattica a pezzo stabile del mercato
La difficoltà delle exit tradizionali sta contemporaneamente contribuendo allo sviluppo di strumenti alternativi di liquidità. Tra questi ci sono i single-asset continuation vehicle, operazioni attraverso cui un GP trasferisce una società da un fondo esistente a un nuovo veicolo, consentendo agli investitori originari di scegliere se monetizzare la propria posizione oppure continuare a essere esposti all’asset. Nati inizialmente soprattutto come strumento per trattenere più a lungo gli asset considerati migliori, stanno acquisendo un ruolo più ampio nel mercato secondario. Ed è proprio questo allargamento del mercato a rendere ancora più importante la selezione. Non tutti i continuation vehicle riguardano necessariamente “trophy assets”: valutare qualità dell’azienda, prezzo e prospettive del singolo investimento diventa quindi decisivo. Più che una soluzione temporanea alla scarsità di exit, questi strumenti sembrano dunque destinati a diventare una componente strutturale dell’ecosistema del private equity.
L’AI entra nelle aziende “tradizionali”
Il nuovo ritmo del private equity non riguarda però soltanto finanza e liquidità. Un’altra trasformazione attraversa direttamente le aziende in portafoglio: l’intelligenza artificiale. Il punto interessante emerso dal confronto è che l’impatto dell’AI non riguarda soltanto le società tecnologiche. Anche imprese appartenenti alla cosiddetta old economy stanno sperimentando applicazioni in grado di migliorare produttività, margini, marketing e acquisizione dei clienti. Nel portafoglio descritto da Kass, l’adozione dell’intelligenza artificiale viene affrontata soprattutto come strumento di trasformazione operativa: condivisione delle esperienze tra aziende partecipate, sperimentazione di casi d’uso e progressiva identificazione delle applicazioni capaci di incidere sui risultati economici. Nella fase iniziale i benefici sembrano concentrarsi soprattutto sul lato dei costi e dell’efficienza. Più avanti potrebbe diventare più significativo anche l’impatto sui ricavi. È una distinzione importante: l’AI non rappresenta necessariamente una nuova “verticale” in cui investire, ma può diventare una leva trasversale per creare valore all’interno di aziende appartenenti a settori molto diversi.
Dall’AI ai data center: opportunità, ma anche rischio di eccesso
Accanto alle applicazioni dirette emerge poi un secondo livello: quello delle infrastrutture necessarie a sostenere la crescita dell’intelligenza artificiale. Data center, energia, componentistica e servizi destinati all’implementazione dei nuovi modelli stanno beneficiando di una forte accelerazione degli investimenti. Anche in questo caso, tuttavia, il tema non è privo di interrogativi. Durante il panel è emerso il rischio che, su un orizzonte più lungo, l’entusiasmo possa produrre eccessi di capacità in alcune aree del mercato. Sul breve periodo la pipeline legata alla costruzione delle infrastrutture rimane forte; sul lungo periodo, però, la sostenibilità degli investimenti dipenderà dalla domanda effettiva e dalla capacità di evitare fenomeni di sovra capacità.
Cambia anche il modo di conquistare i clienti
L’intelligenza artificiale potrebbe inoltre ridisegnare un altro pezzo dell’economia: il rapporto tra aziende e consumatori. Per molte imprese consumer, la trasformazione non passa necessariamente dalla sostituzione del prodotto o del servizio, quanto dal modo in cui i clienti vengono intercettati. L’ascesa degli strumenti generativi sta infatti modificando la tradizionale centralità dei motori di ricerca. Le aziende che per anni hanno costruito le proprie strategie di acquisizione intorno a Google devono ora capire come diventare visibili anche all’interno delle nuove interfacce basate sull’AI. Per alcuni settori si sta quindi aprendo una vera competizione per conquistare i nuovi canali attraverso cui passa la ricerca delle informazioni e, di conseguenza, la scelta d’acquisto.
La tecnologia cambia, la cultura resta un vantaggio competitivo
Nel nuovo scenario, infine, una parte del vantaggio competitivo potrebbe dipendere da qualcosa di molto meno tecnologico: la cultura delle organizzazioni. Attraversare cicli diversi permette ai team di investimento di accumulare memoria storica, confrontare l’attuale fase con quelle precedenti e mettere in discussione le proprie ipotesi. Ma l’AI introduce anche un elemento ulteriore: le competenze non coincidono necessariamente con la seniority. I professionisti più giovani possono avere una familiarità maggiore con gli strumenti emergenti rispetto ai colleghi con più esperienza. Creare processi decisionali nei quali le diverse generazioni possano contribuire diventa quindi una leva per interpretare meglio i cambiamenti in corso. Ed è forse questo il vero “nuovo ritmo” dei private markets. Non la scomparsa del private equity tradizionale, ma il ritorno a una disciplina maggiore dopo anni nei quali condizioni finanziarie eccezionalmente favorevoli avevano reso più semplice produrre rendimento. In un mercato più selettivo, la differenza potrebbe tornare a farla ciò che il private equity sostiene di saper fare da sempre: comprare bene, scegliere le aziende giuste e creare valore durante il periodo di possesso.