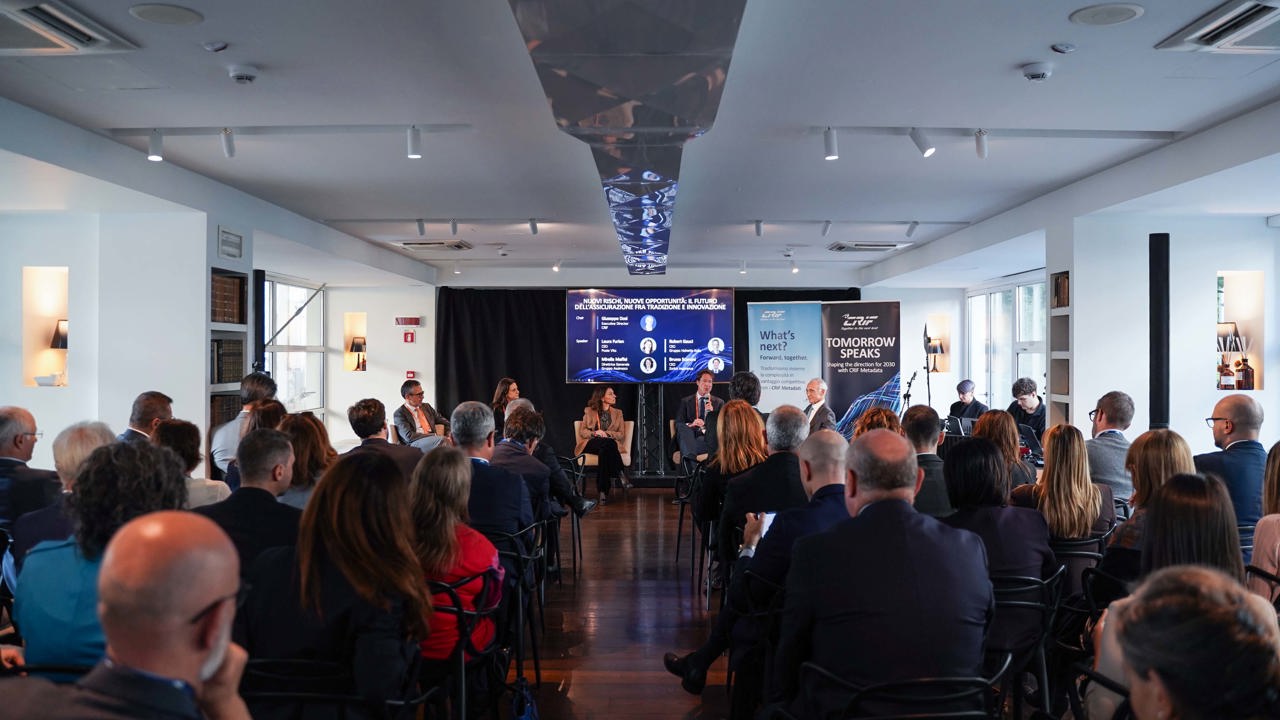
Come trasformare dati e intelligenza artificiale in una protezione più efficace, accessibile e capace di anticipare i rischi? È una delle domande al centro del confronto assicurativo della 16ª edizione di Tomorrow Speaks, l’evento organizzato da CRIF a Milano il 27 ottobre con il titolo Shaping the direction for 2030 with CRIF Metadata. La giornata ha riunito top manager del mondo bancario, finanziario e assicurativo, rappresentanti delle istituzioni e della ricerca, per discutere come il sistema finanziario possa sostenere una nuova fase di crescita dell’economia reale, nel contesto delle trasformazioni tecnologiche e geopolitiche.
Il comparto assicurativo arriva a questo confronto con risultati saliti da 6,8 miliardi di euro nel 2016 a 10,2 miliardi nel 2025 al lordo della riassicurazione, sostenuti dalla crescita dei volumi vita e danni diversi dalla Rc auto e dal miglioramento delle performance tecniche e finanziarie del ramo danni. Anche il sistema bancario ha consolidato i propri risultati, passando in dieci anni da una perdita lorda di 18 miliardi di euro a un utile lordo di 45 miliardi. La sfida comune è trasformare questa solidità in sviluppo per l’economia reale. Per le assicurazioni, dati e AI, relazione con il cliente e gestione dei nuovi rischi diventano leve per migliorare l’efficienza, rendere i servizi più accessibili e ampliare la protezione di famiglie e imprese.
La chiave di lettura proposta da CRIF mette al centro la capacità di integrare informazioni e segnali diversi e trasformarli in conoscenza utile alle decisioni. Una prospettiva che, per il settore assicurativo, collega l’innovazione tecnologica alla comprensione dei bisogni dei clienti e all’evoluzione della gestione del rischio.
Un percorso verticale per l’Insurance
All’interno di Tomorrow Speaks, il percorso assicurativo è stato aperto dall’intervento di Giuseppe Dosi, executive director di CRIF, sullo scenario e sulle prospettive del mercato. Longevità, rischi climatici, minacce informatiche e intelligenza artificiale hanno offerto le chiavi per leggere l’evoluzione dei bisogni di protezione e le scelte delle compagnie. Su queste premesse si sono sviluppati i due panel Insurance: Assicurazioni 2030: le scelte strategiche che contano oggi e Nuovi rischi, nuove opportunità: il futuro dell’assicurazione tra tradizione e innovazione. Il primo ha affrontato le priorità strategiche del comparto; il secondo le trasformazioni della gestione dei rischi.
AI e nuovi modelli distributivi
Per sostenere la crescita e raggiungere nuovi clienti, le compagnie puntano sull’intelligenza artificiale, sull’evoluzione dei canali distributivi e sulla semplificazione dell’offerta. La sfida è individuare le aree di business su cui investire per ridurre il protection gap, coniugando redditività e sostenibilità nel lungo periodo.
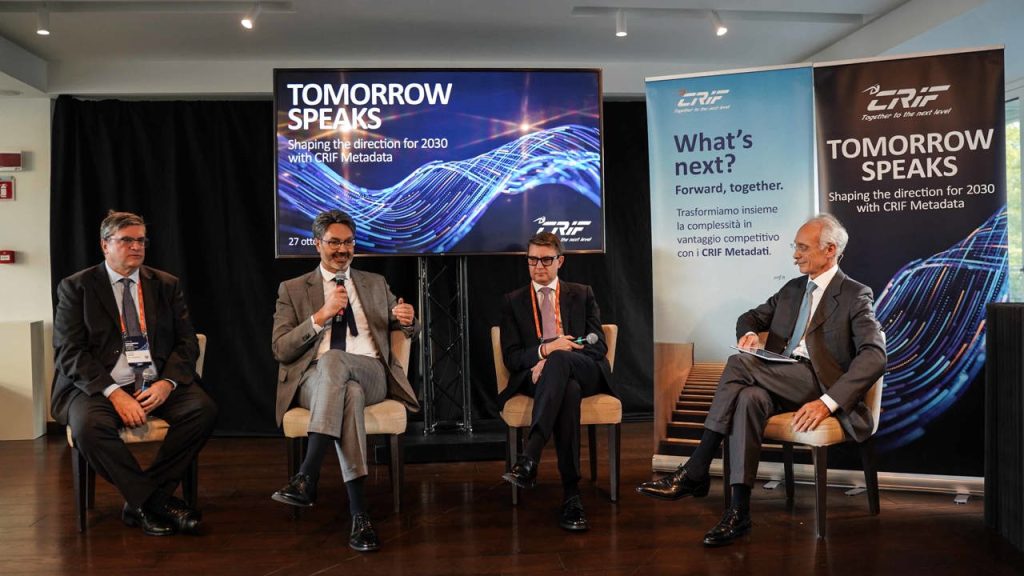
La prima tavola rotonda dedicata al settore assicurativo, Assicurazioni 2030: le scelte strategiche che contano oggi, ha affrontato le priorità di crescita del comparto.
“Una delle sfide più importanti sarà capire come intercettare il cliente in questa fase di cambiamento e presidiare efficacemente i nuovi canali di interazione”, ha osservato Enrico San Pietro, insurance general manager di Unipol Assicurazioni. L’AI può supportare attività come l’analisi della clientela e la gestione dei sinistri, ma deve tradursi in applicazioni concrete. Un approccio condiviso da Andrea Battista, ceo di Net Insurance: “L’intelligenza artificiale rappresenta una trasformazione ancora più radicale della digitalizzazione e, proprio per questo, deve essere applicata in modo mirato, con soluzioni verticali e coerenti con le specificità del business assicurativo”. Accanto all’innovazione tecnologica, resta centrale la protezione di famiglie e imprese. Per Massimiliano Dalla Via, amministratore delegato e direttore generale di Intesa Sanpaolo Protezione, la priorità per il 2030 sarà “aumentare il livello di protezione di famiglie e imprese, cosa su cui stiamo lavorando. Le famiglie stanno cambiando, sta cambiando il mondo del lavoro e la tecnologia sta rendendo persone e aziende più consapevoli delle loro necessità: il nostro compito è essere presenti con soluzioni assicurative che possano realmente rispondere ai bisogni, seguendo la loro evoluzione nel tempo”.
Come ridurre la sottoassicurazione
Rispondere ai bisogni in evoluzione passa anche dall’integrazione tra competenze assicurative e bancarie, tecnologia e consulenza, oltre che da un’offerta più semplice e accessibile. Unipol concentra la propria attenzione su salute e bancassicurazione retail, puntando su ambiti in grado di coniugare redditività e stabilità. “Operiamo in decine di linee di business differenti”, ha spiegato San Pietro. “Per questo ci siamo interrogati su dove concentrare gli investimenti e su come favorire la crescita, contribuendo al tempo stesso a ridurre il fenomeno della sottoassicurazione. Il nostro obiettivo è individuare ambiti in cui sia possibile coniugare una marginalità positiva con una bassa volatilità, creando le condizioni per una crescita sostenibile.”
La componente umana non si esaurisce però nella consulenza tradizionale. Per Battista, “per ridurre il protection gap dobbiamo ampliare la nostra capacità di raggiungere nuovi segmenti di clientela. In questo percorso, la componente umana resta fondamentale, ma non si esprime soltanto attraverso una consulenza sofisticata: può concretizzarsi anche in nuovi canali di accesso e inclusione, capaci di avvicinare all’assicurazione una base di clienti più ampia e diversificata”, ha concluso Battista.
Prevenzione e cultura assicurativa
Di fronte a rischi sempre più complessi e interconnessi, le compagnie assicurative sono chiamate a sviluppare soluzioni capaci di rispondere alle esigenze di famiglie e imprese, oltre che ad affinare le possibilità di divulgare la cultura assicurativa. In questo percorso diventano centrali la consulenza, l’innovazione digitale, il presidio dei canali distributivi e le partnership tra assicurazioni e banche.
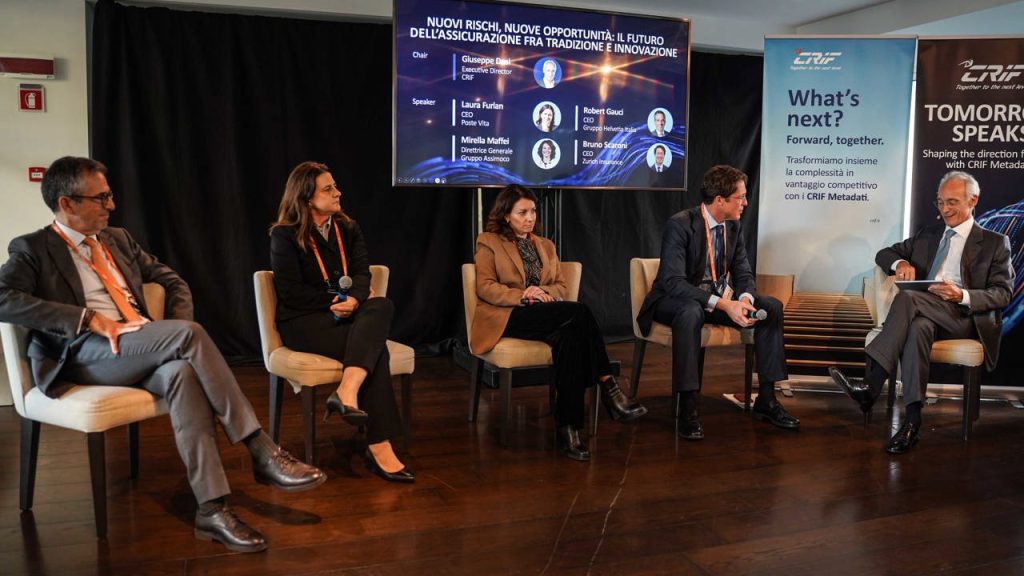
La seconda tavola rotonda, Nuovi rischi, nuove opportunità: il futuro dell’assicurazione tra tradizione e innovazione, ha approfondito l’evoluzione della gestione dei rischi, dalla longevità ai cambiamenti climatici, fino alle minacce informatiche. In questo scenario, la prevenzione assume un ruolo sempre più strategico: non basta intervenire dopo un sinistro, ma occorre aiutare famiglie e imprese a individuare per tempo le proprie vulnerabilità. “Prepararsi al futuro significa sviluppare oggi la capacità di proteggere ciò che conta domani”, ha dichiarato Bruno Scaroni, ceo di Zurich Italia, sottolineando l’importanza di pianificare il futuro previdenziale e patrimoniale e di anticipare i rischi che possono compromettere la continuità delle attività aziendali. L’obiettivo è “comprenderli, mitigarli e trasformarli in opportunità di resilienza e crescita”.
Resta però da rafforzare la percezione dei rischi da parte dei clienti. “Il protection gap nasce da una consapevolezza dei rischi e del valore della protezione ancora da rafforzare”, ha osservato Robert Gauci, ceo del Gruppo Helvetia Italia. Per diffondere una maggiore cultura assicurativa sono essenziali la presenza sul territorio, la consulenza e la fiducia costruita attraverso l’ascolto e la vicinanza ai clienti. Sulla necessità di accrescere la consapevolezza ha insistito anche Laura Furlan, ceo di Poste Vita, che richiama l’importanza di promuovere soluzioni assicurative e di investimento orientate al lungo periodo: i canali digitali possono diventare strumenti di informazione e divulgazione, mentre la leva fiscale può favorire la mobilitazione del risparmio e il suo trasferimento tra le generazioni.
Sul fronte della protezione delle imprese, in particolare, serve una collaborazione sempre più stretta anche tra assicurazioni e sistema bancario. Secondo Mirella Maffei, direttrice generale del Gruppo Assimoco, la partnership tra questi due mondi rappresenta una leva importante per la proposition verso il target aziende: un valore in grado di coniugare la capacità di valutazione del rischio, l’importanza del rispetto dei parametri Esg da parte delle imprese e i criteri concessione del credito.
PMI: dalla Partita IVA all’underwriting
Il workshop pomeridiano Data-Driven Underwriting PMI, coordinato da Giuseppe Dosi, executive director di CRIF, e Filippo Sirotti, senior director di CRIF, ha completato il percorso Insurance con un’applicazione concreta di dati, analytics e AI ai processi assicurativi. Il segmento PMI rappresenta una grande opportunità di sviluppo per compagnie e intermediari: comprendere meglio i bisogni delle imprese consente di ampliare le coperture e costruire relazioni consulenziali durature. Il modello CRIF parte dalla sola Partita IVA per arricchire la conoscenza dell’impresa e supportare l’analisi dei bisogni di protezione, la valutazione del rischio, l’underwriting e il pricing, coniugando semplicità, scalabilità e rigore tecnico.
Dallo scenario delineato in apertura al confronto nei panel, fino all’applicazione dei dati all’underwriting delle PMI, Tomorrow Speaks ha collegato visione e strumenti per l’evoluzione dell’assicurazione. È in questo raccordo tra lettura del mercato, conoscenza dei rischi e supporto alle decisioni che emerge il contributo di CRIF: aiutare compagnie e intermediari a tradurre l’innovazione in una protezione più ampia ed efficace, valorizzando la relazione con il cliente e la resilienza di famiglie e imprese.