È meglio il mutuo a tasso fisso o variabile? Intanto, l’Italia si piazza molto bene in Europa per quanto riguarda i tassi sui mutui. Secondo lo European Mortgage Federation (EMF) tassi tra i più bassi d’Europa nel primo trimestre 2026,il mercato italiano dei mutui per acquistar casa continua a distinguersi per le sue “condizioni competitive”. Il variabile mantiene un vantaggio sul fisso, ma le prossime decisioni Bce potrebbero influire sugli equilibri nei prossimi mesi
Lo European Mortgage Federation (EMF) lo conferma: l’Italia si conferma tra i mercati europei più favorevoli per chi accende un mutuo. Gli ultimi dati evidenziano che nel primo trimestre del 2026 il tasso medio sui mutui nel nostro Paese si sia attestato al 3,37%, un livello sostanzialmente invariato rispetto al 3,38% rilevato nel trimestre precedente.
Confronto tassi mutui in Italia ed Europa: i dati EMF
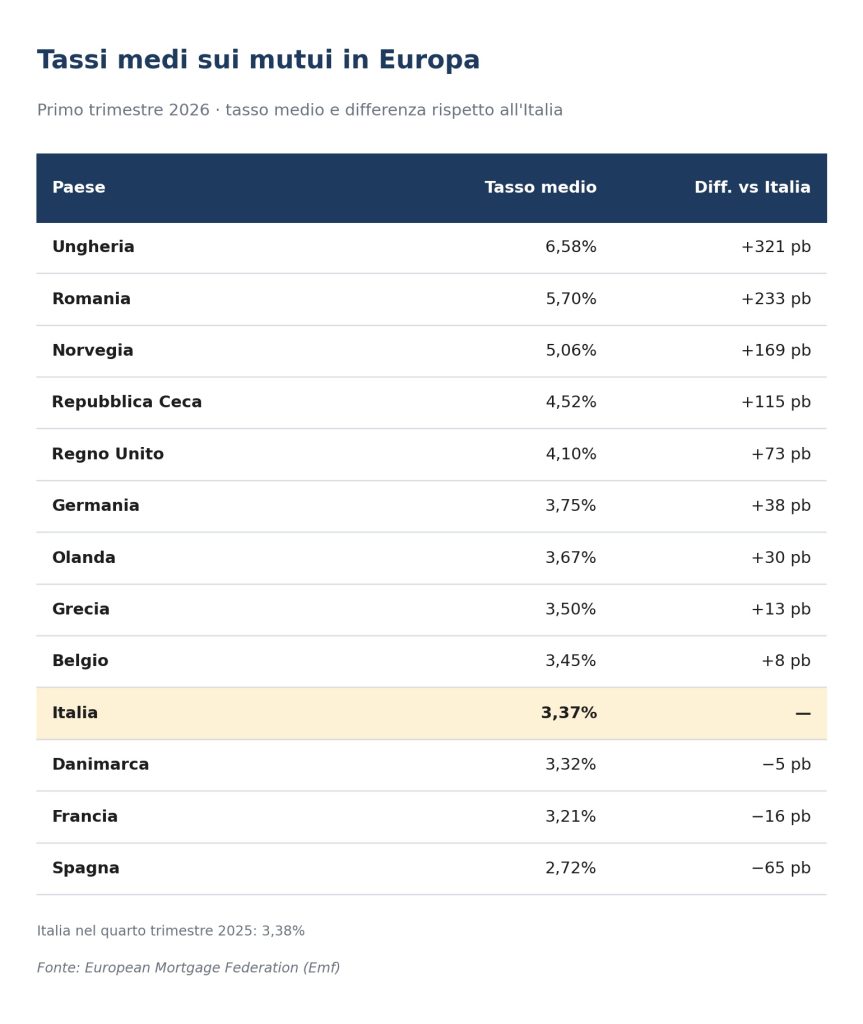
Nel confronto internazionale, il tasso medio dei mutui italiano è tra i più competitivi. In diversi Paesi europei i costi di finanziamento immobiliare restano infatti sensibilmente più elevati: si passa dal 6,58% registrato in Ungheria al 5,70% della Romania, fino al 5,06% della Norvegia e al 4,52% della Repubblica Ceca. Anche nel Regno Unito il tasso medio si mantiene sopra quello italiano, raggiungendo il 4,10%, con un differenziale di 73 punti base rispetto al nostro Paese nel primo trimestre del 2026.
Le distanze rispetto ad alcuni dei principali mercati dell’Europa occidentale risultano invece più contenute. Germania e Olanda registrano infatti tassi medi superiori a quelli italiani rispettivamente di 38 e 30 punti base, al 3,75% e al 3,67%, mentre la Grecia si colloca al 3,50% e il Belgio al 3,45% in media.
Restano invece più convenienti rispetto all’Italia mercati come Danimarca (3,32%), Francia (3,21%) e soprattutto Spagna, che con un tasso medio del 2,72% nei primi 3 mesi del 2026 presenta le condizioni più favorevoli tra i Paesi europei analizzati. Il dato spagnolo va tuttavia letto alla luce delle caratteristiche del mercato locale, dove è molto diffusa tra i principali istituti di credito l’offerta di mutui a tasso agevolato per i clienti che sottoscrivono prodotti aggiuntivi come conto corrente, polizze assicurative o altri servizi bancari. Queste condizioni contribuiscono dunque ad abbassare il tasso nominale applicato al finanziamento.
Mutuo fisso o variabile: quanto si è risparmiato ad agosto
Secondo l’Osservatorio di MutuiOnline.it, ad agosto il tasso variabile continua a essere più conveniente rispetto al fisso. Il TAN medio dei mutui variabili si attesta infatti al 2,80%, mantenendosi sui livelli del mese di luglio. Al contrario, gli interessi medi applicati sui mutui a 20 e 30 anni a tasso fisso ad agosto si attestano in rialzo rispetto al mese precedente, passando dal 3,35% al 3,46%. L’aumento dell’indice Euris, riferimento per questa tipologia di mutui, è diretta conseguenza del rialzo del rendimento dei Bund tedeschi a 30 anni, che hanno toccato il valore più alto dal 2011 arrivando la scorsa settimana al 3,79%. La causa, secondo gli analisti, risiede nel clima di incertezza globale causata dalla guerra in Medio Oriente tra Stati Uniti e Iran, minaccia nel breve periodo per i costi energetici e – di conseguenza – per l’inflazione.
Su un mutuo a 30 anni da 150.000 euro, oggi il divario di 66 punti base tra le due tipologie di finanziamenti si traduce in una rata mensile di 616 euro per il variabile contro i 670 euro del fisso, per un risparmio immediato di 54 euro al mese e oltre 19.300 euro di interessi in meno sull’intera durata del finanziamento scegliendo oggi un finanziamento indicizzato all’Euribor. Nei prossimi mesi, tuttavia, il vantaggio del variabile sul fisso potrebbe ridursi sensibilmente. Infatti, le stesse incertezze sul piano geopolitico che hanno portato a un rialzo dei rendimenti dei titoli tedeschi a lungo termine potrebbero portare la Banca Centrale Europea a un rialzo dei tassi di riferimento, già a partire dalla prossima riunione in programma il 10 settembre. Contenere il rialzo dell’inflazione nell’eurozona rappresenta infatti uno degli obiettivi a medio termine di Francoforte e gli analisti non escludono uno scenario di un doppio rialzo da 25 punti base ciascuno entro l’inizio del 2027.
Previsioni tassi Bce: cosa succede se aumenta lo spread
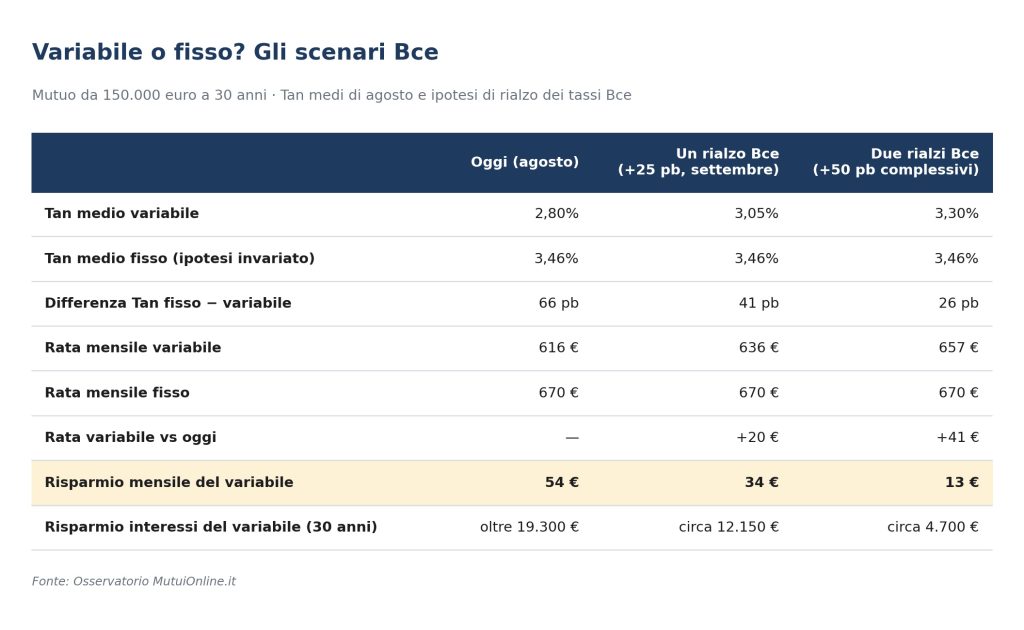
Un aumento dei tassi Bce di 25 punti base a settembre porterebbe il TAN medio del variabile sopra quota 3%, al 3,05%, con la rata mensile media del finanziamento considerato in precedenza che salirebbe a 636 euro (20 euro in più rispetto a oggi) e un incremento del costo totale del mutuo di circa 7.250 euro. In questo scenario il vantaggio rispetto al tasso fisso, nell’ipotesi che quest’ultimo si mantenga costante, scenderebbe a 41 punti base per quanto riguarda il TAN medio, a 34 euro sulla rata mensile e a circa 12.150 euro sugli interessi totali del finanziamento.
Con due rialzi da 25 punti base ciascuno entro fine anno, il TAN medio del variabile arriverebbe invece al 3,30%, con una rata di 657 euro al mese (+41 euro rispetto a oggi). La forbice con il tasso fisso si ridurrebbe così a soli 26 punti base, con una differenza sulla rata mensile di appena 13 euro a favore del variabile. Anche in questo scenario, il tasso indicizzato all’Euribor continuerebbe comunque a garantire un risparmio complessivo di circa 4.700 euro sui 30 anni di finanziamento.
Commenta Alessio Santarelli, ceo di MutuiOnline.it: «La stabilità del tasso medio registrata nel primo trimestre del 2026 dimostra come il sistema creditizio italiano sia riuscito a mantenere condizioni favorevoli per le famiglie. Oggi il tasso variabile continua a offrire un vantaggio economico rispetto al fisso, ma la scelta tra le due opzioni non può essere valutata esclusivamente sulla base della rata iniziale».
Il risparmio offerto oggi dal variabile pareggia il valore della stabilità del fisso?
La vera domanda per chi sottoscrive un mutuo è se il risparmio garantito oggi dal variabile compensi il valore della stabilità e della prevedibilità offerte dal tasso fisso. Nei prossimi mesi l’evoluzione dell’inflazione, le tensioni internazionali e le decisioni della Bce saranno determinanti per comprendere se il differenziale tra le due soluzioni resterà significativo o se tenderà progressivamente a ridursi. L’andamento del tasso fisso, tuttavia, continuerà a dipendere soprattutto dalle aspettative dei mercati finanziari e dall’evoluzione dei rendimenti obbligazionari di lungo periodo»
Chiosa Luca Bertalot, segretario generale di European Mortgage Federation: «La competitività del mercato italiano dei mutui rappresenta una base solida da cui partire per affrontare una sfida sempre più centrale: quella dell’accessibilità abitativa. In questo contesto, nell’ambito del nuovo Piano Casa, una garanzia sui mutui ben calibrata potrebbe rappresentare uno strumento efficace per facilitare l’accesso alla proprietà, in particolare per giovani e famiglie, mobilitando risorse private senza compromettere la stabilità finanziaria. L’esperienza maturata in Italia potrebbe inoltre offrire un modello utile anche per lo sviluppo di un’iniziativa analoga a livello europeo».