Il traguardo di raccolta private banking, fissato da Aipb per dicembre, è già alle spalle. Con sei mesi d’anticipo.
IN SINTESI:
- 1.524 miliardi di euro di masse al 30 giugno 2026, già oltre i 1.490 stimati per fine anno
- +205 miliardi in dodici mesi (+15,5%), di cui 109 nel solo primo semestre
- Fondi comuni (+31 miliardi) e azioni (+23 miliardi) in testa alla crescita del trimestre
Al 30 giugno 2026 le masse affidate al private banking italiano raggiungono 1.524 miliardi di euro, oltre la soglia di 1.490 miliardi che le previsioni elaborate da Aipb con Prometeia indicavano per la fine dell’anno. Nel solo secondo trimestre la crescita è stata del 7,8%, sostenuta da un rimbalzo dei mercati e, insieme, da una raccolta netta in accelerazione. A fotografarlo sono i dati consuntivi sul mercato servito diffusi dal Centro Studi dell’Associazione italiana private banking (Aipb).
Rispetto a un anno prima, quando il settore valeva 1.319 miliardi, l’incremento sfiora i 205 miliardi, poco più del 15%. Nel semestre il saldo è positivo per circa 109 miliardi: una cinquantina arriva dalla rivalutazione dei portafogli, 42 dalla raccolta netta, il resto dai cambiamenti di perimetro legati a riorganizzazioni interne e operazioni straordinarie.
Per l’Aipb, un semestre a due velocità per la raccolta del private banking
La cifra semestrale tiene però insieme due stagioni molto diverse. Fra gennaio e marzo, in un avvio d’anno segnato da volatilità e tensioni geopolitiche, il comparto era rimasto sostanzialmente fermo: 1.414 miliardi a fine marzo contro i 1.415 di dicembre, con un effetto mercato negativo per 23 miliardi compensato solo in parte dai 17 miliardi di nuova raccolta.
Tra aprile e giugno il quadro si capovolge. L’effetto mercato passa a +73 miliardi e la raccolta netta accelera a 25 miliardi, a cui si aggiungono circa 13 miliardi di variazioni di perimetro. È il trimestre più brillante dell’ultimo anno, dopo il +4% del terzo trimestre 2025, il +3,2% del quarto e il -0,1% di inizio 2026.
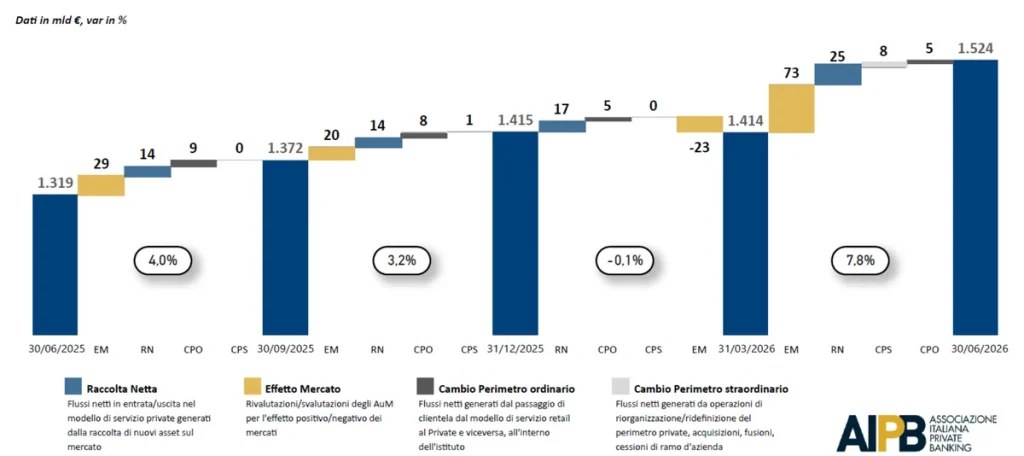
Evoluzione delle masse del private banking, dati in miliardi di euro. Fonte: Aipb
Quando i listini tornano a soffiare
Il cambio di passo ha un innesco evidente. Pur in un contesto internazionale ancora incerto, le borse hanno vissuto tre mesi da ricordare: negli Stati Uniti S&P 500 e Nasdaq hanno messo a segno uno dei trimestri migliori degli ultimi anni, mentre a Piazza Affari il Ftse Mib è salito di circa il 17% fra la fine di marzo e la fine di giugno. Sul fronte obbligazionario, i rendimenti dei titoli di Stato rimasti su livelli elevati hanno continuato ad alimentare l’interesse per il reddito fisso.
Solo merito delle borse?
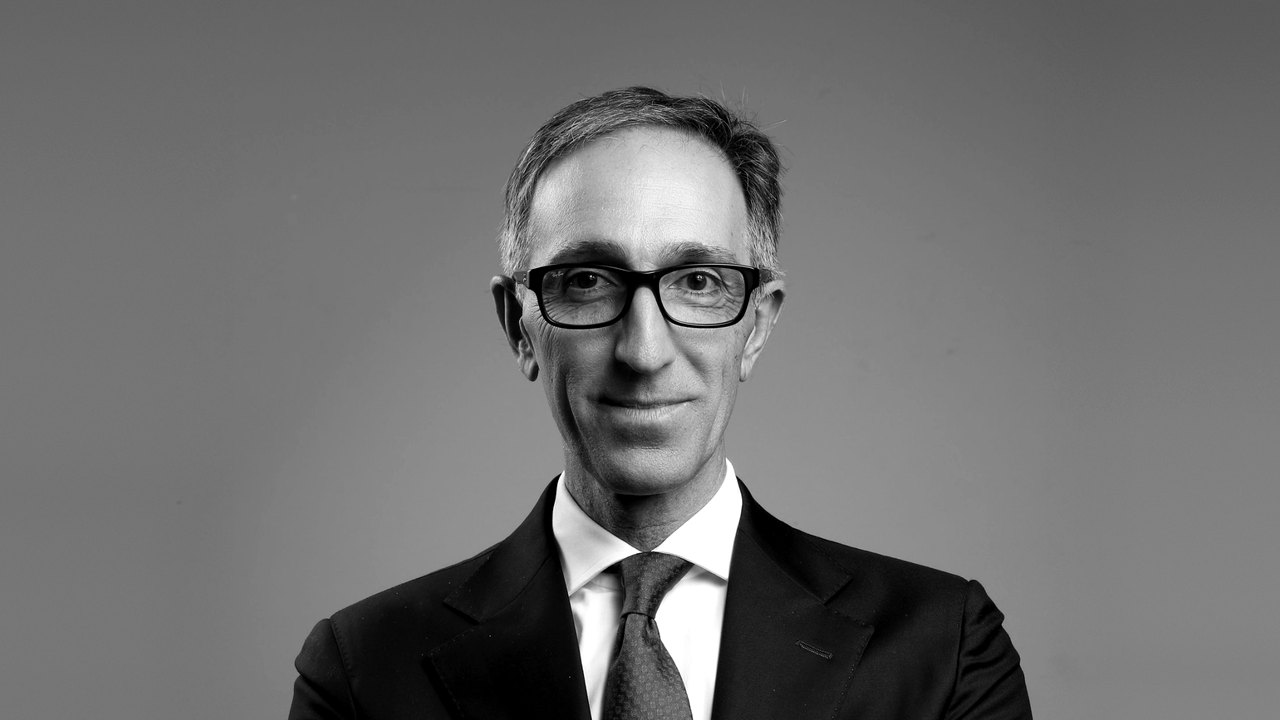
Leggere la crescita come un semplice effetto prezzo, tuttavia, sarebbe riduttivo. Lo sottolinea Andrea Ragaini (foto apertura), presidente di Aipb: «Il dato di giugno è significativo perché arriva al termine di un semestre molto diverso nelle sue due fasi. Nei primi mesi dell’anno la raccolta ha sostenuto il settore anche quando i mercati non aiutavano».
L’importanza della nuova raccolta di masse private banking nel perimetro Aipb
Nel secondo trimestre, prosegue, «il recupero delle quotazioni si è accompagnato a un’ulteriore accelerazione dei nuovi flussi. La crescita non riflette quindi soltanto la valorizzazione dei portafogli, ma anche la capacità del Private Banking di continuare ad attrarre nuovi patrimoni».
Amministrato e gestito, la coppia che detta il passo
Il recupero tocca tutti i comparti, ma con intensità diverse. A correre più del mercato nel suo insieme sono la raccolta amministrata e quella gestita, entrambe in crescita del 9,6% nel trimestre. Raccolta diretta (liquidità e obbligazioni bancarie proprie) e prodotti assicurativi avanzano invece con un ritmo più compassato, rispettivamente dell’1,9% e del 5,6%.
Il risultato è uno spostamento di pesi nei portafogli. A fine giugno la gestita vale il 35,8% delle masse e l’amministrata il 32,5%: insieme superano i due terzi del mercato servito. Scende invece al 12,9% la quota della diretta, che un anno prima era al 13,9%, mentre le polizze si attestano al 18,9%.
Scomponendo la crescita, il motore principale resta la rivalutazione degli attivi, che vale 6,9 punti percentuali per la gestita e 6,2 per l’amministrata. Ma la nuova raccolta contribuisce rispettivamente per 1,9 e 2,4 punti, segno che il denaro fresco non è un fattore di contorno. Nella diretta, unico comparto con effetto mercato negativo (-0,8%), a sostenere le masse sono flussi e cambi di perimetro.
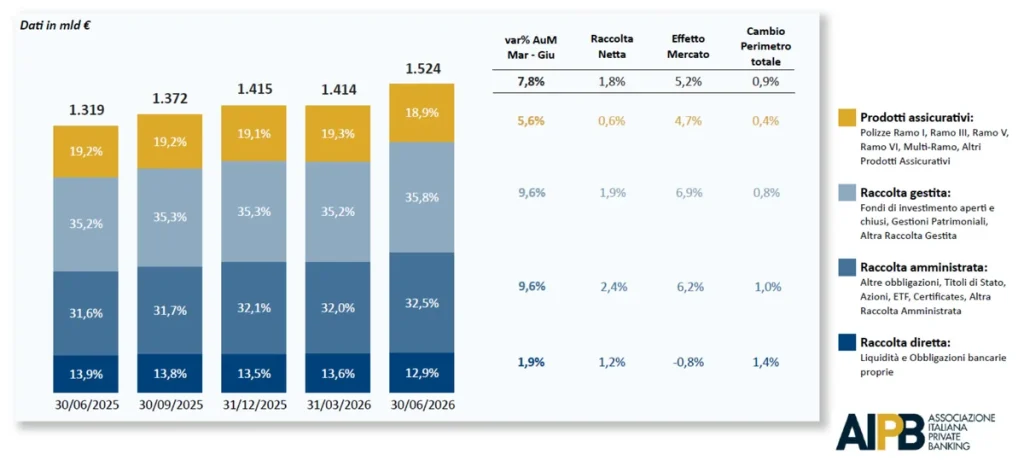
Composizione delle masse e scomposizione della crescita tra marzo e giugno 2026
Undici miliardi sotto la lente
Nel dettaglio dei flussi, riferito ai soli operatori che hanno risposto alla rilevazione, la raccolta netta è positiva in tutti i principali comparti. L’amministrata porta da sola circa 11 miliardi, dopo i 10,6 del primo trimestre, ed è il contributo più elevato. Seguono i fondi comuni con 5,2 miliardi, le gestioni patrimoniali con 4,3, la diretta con 2,5 (dopo il -1,4 di inizio anno) e le polizze con 1,7.
Tra i segnali di vivacità dell’amministrato c’è il collocamento del Btp Italia Sì, la nuova emissione del Tesoro dedicata ai risparmiatori individuali, che a giugno ha raccolto circa 8,8 miliardi di euro. Secondo i dati del Mef, la partecipazione degli investitori al dettaglio è stimata al 67% e circa un terzo è riconducibile al private banking: una conferma dell’attrattiva che i titoli di Stato continuano a esercitare anche sulla clientela più facoltosa.
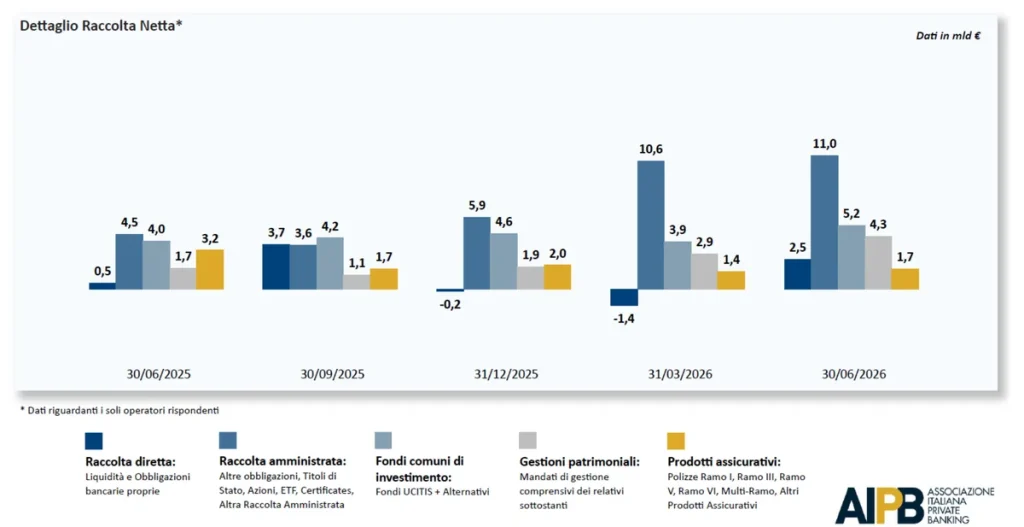
Dettaglio della raccolta netta per comparto, dati in miliardi di euro, soli operatori rispondenti
Fondi in testa, azioni a ruota
Guardando ai singoli strumenti, la crescita delle masse nel trimestre ha due protagonisti. Nella gestita sono i fondi comuni a registrare l’incremento più consistente dell’intero portafoglio, con circa 31 miliardi in più; le gestioni patrimoniali seguono con un aumento di circa 15 miliardi.
Nell’amministrata la spinta arriva soprattutto dalle azioni, salite di circa 23 miliardi, mentre la componente obbligazionaria aggiunge altri 12 miliardi circa. Merita una nota la dinamica di Etf, Etn ed Etc: pesano ancora poco nei portafogli private, ma le masse investite in questi strumenti sono cresciute di circa 5,5 miliardi in tre mesi.
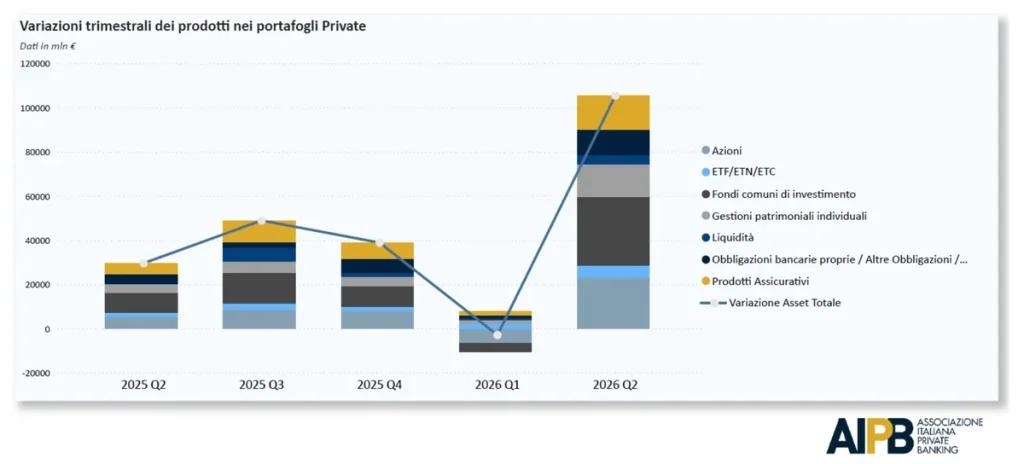
Variazioni trimestrali dei prodotti nei portafogli private, dati in milioni di euro
Oltre il perimetro della raccolta del private banking Aipb
Non si tratta di un fenomeno circoscritto ai grandi patrimoni. Secondo Borsa Italiana, a fine giugno gli strumenti quotati su Etfplus avevano raggiunto masse complessive per circa 222 miliardi di euro, con un aumento di circa 28 miliardi rispetto a fine marzo: una tendenza più ampia del mercato italiano, nella quale il private banking si inserisce.
I numeri provengono dall’Analisi del mercato servito dal private banking in Italia, la rilevazione trimestrale con cui il Centro Studi di Aipb misura dimensione, evoluzione e composizione delle masse che la clientela affida agli associati, con una copertura pari al 99% del loro patrimonio.