L’Italia ha un problema di produttività o di dimensione delle imprese? La differenza non è da poco. Perché se è vero che il nostro sistema produttivo continua a scontare un ritardo rispetto ai principali Paesi europei, è altrettanto vero che, quando si confrontano aziende della stessa dimensione, il quadro cambia sensibilmente. Le imprese italiane di media e grande taglia risultano infatti le più produttive nel confronto con Germania, Francia, Spagna e la media UE27. È uno dei risultati più interessanti della ricerca “Strategie di crescita dell’impresa italiana tra creazione di valore e governo della complessità”, presentata da GEA Consulenti di Direzione in occasione dell’Annual Business Forum 2026 (svoltosi a Milano presso la sede di Borsa Italiana). Lo studio, che combina dati Eurostat, analisi dei bilanci aziendali e delle operazioni di M&A con una survey condotta su 138 vertici d’impresa, mette in evidenza una questione centrale per il capitalismo italiano: crescere non significa necessariamente creare valore. Per riuscirci servono investimenti, capacità manageriali e una struttura organizzativa in grado di sostenere la maggiore complessità.
Il paradosso italiano: piccoli siamo meno produttivi, dalla media impresa in su siamo tra i migliori
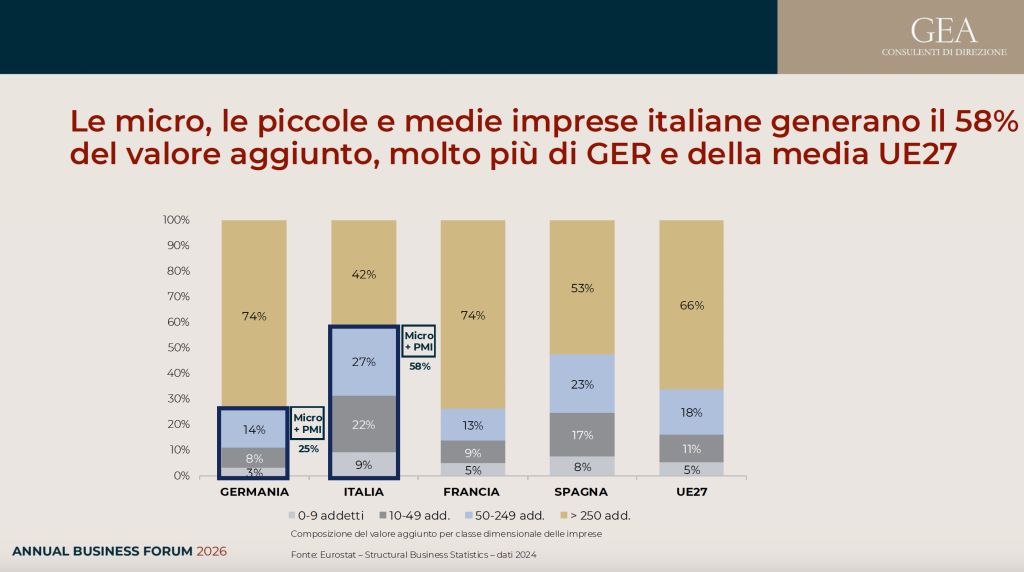
Innumerevoli sono le volte che, in riferimento al tessuto imprenditoriale italiano, è stata utilizzata l’espressione “Piccolo è bello”, mutuata dal titolo del libro di Ernst Friedrich Schumacher del 1973. Alla base dello studio GEA c’è anche la volontà di verificare l’attualità di questa affermazione. I dati, a oggi, dicono che essere piccoli non basta più e crescere diventa una necessità: per le imprese e per il sistema Paese. Partiamo dai numeri. In Italia il valore aggiunto medio per addetto, uno degli indicatori utilizzati per misurare la produttività, si attesta a 64mila euro, contro i 74mila della Germania e i 75mila della Francia, secondo i dati Eurostat 2024 elaborati da GEA.
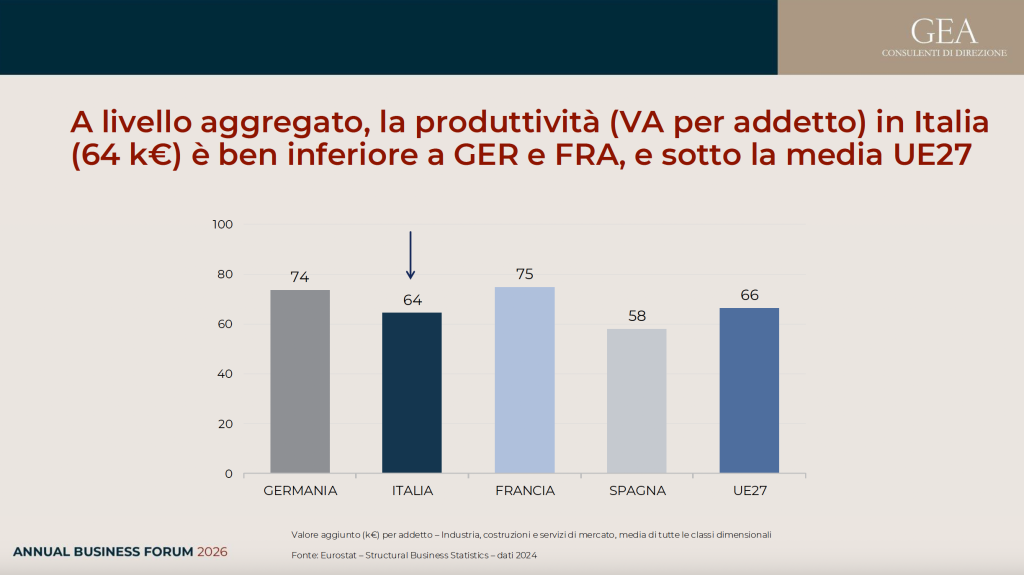
Il divario, però, non è uniforme. Nelle imprese italiane con 50-249 addetti il valore aggiunto per lavoratore raggiunge gli 81mila euro, superando i 69mila delle aziende tedesche della stessa fascia. Nelle grandi imprese, con oltre 250 addetti, il dato sale a 96mila euro, contro 89mila in Germania. La situazione si ribalta nelle microimprese, dove la produttività italiana si ferma a 41mila euro per addetto, rispetto ai 58mila tedeschi. Nelle piccole imprese, tra 10 e 49 addetti, il dato italiano (59mila euro) è invece sostanzialmente allineato a quello tedesco (58mila).
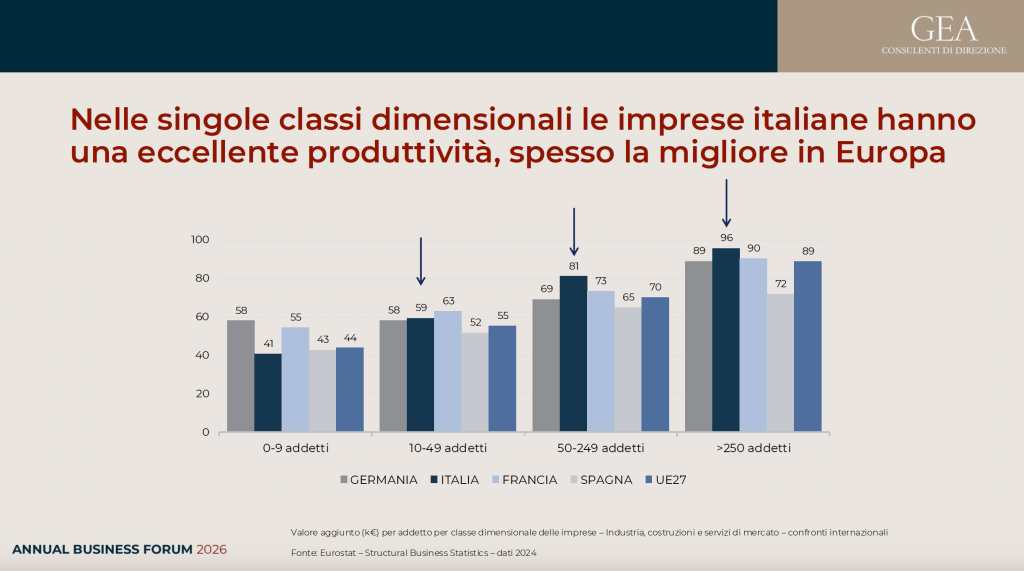
A fare la differenza è quindi anche la composizione del tessuto imprenditoriale. In Italia le micro, piccole e medie imprese generano il 58% del valore aggiunto, contro appena il 25% della Germania. E mentre nelle aziende tedesche con oltre 250 dipendenti lavora il 44% degli occupati, in Italia la quota si ferma al 26%. Secondo una simulazione di GEA, se la distribuzione degli occupati italiani per dimensione aziendale fosse analoga a quella tedesca, la produttività media nazionale potrebbe aumentare di circa il 17%, anche senza modificare la produttività delle singole categorie di imprese. Il punto, dunque, non è mettere in discussione la qualità del Made in Italy, quanto comprendere come superare quei limiti dimensionali che rendono più difficile investire in tecnologia, attrarre talenti e distribuire i costi su volumi maggiori.
Food e fashion: due modi diversi di crescere
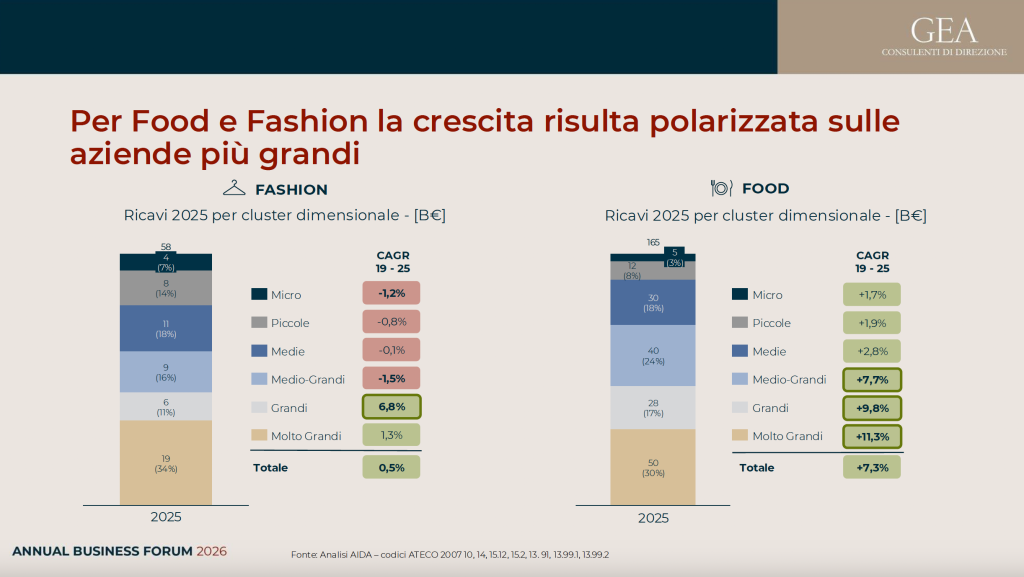
Le differenze emergono con particolare evidenza osservando due settori simbolo del Made in Italy: alimentare e moda. Tra il 2019 e il 2025 il food ha registrato una crescita media annua dei ricavi del 7,3%, raggiungendo i 165 miliardi di euro. Nello stesso periodo il fashion è rimasto sostanzialmente stabile, con una crescita media dello 0,5% e un giro d’affari di 58 miliardi. In entrambi i comparti sono soprattutto le imprese più grandi a sostenere la crescita, ma nella moda il vantaggio dimensionale è ancora più marcato. Qui il valore aggiunto per dipendente passa da 25mila euro nelle microimprese a 134mila nelle aziende di dimensioni maggiori. Una distanza che riflette anche la struttura della filiera: i grandi gruppi e i marchi che controllano distribuzione e relazione con il consumatore riescono generalmente a trattenere una quota maggiore del valore creato, mentre le piccole realtà produttive operano spesso con margini più contenuti. Ma come si supera il limite dimensionale? Una delle risposte arriva dalle acquisizioni, anche se i due settori mostrano dinamiche differenti.
M&A: nel food domina il private equity, nella moda l’industria
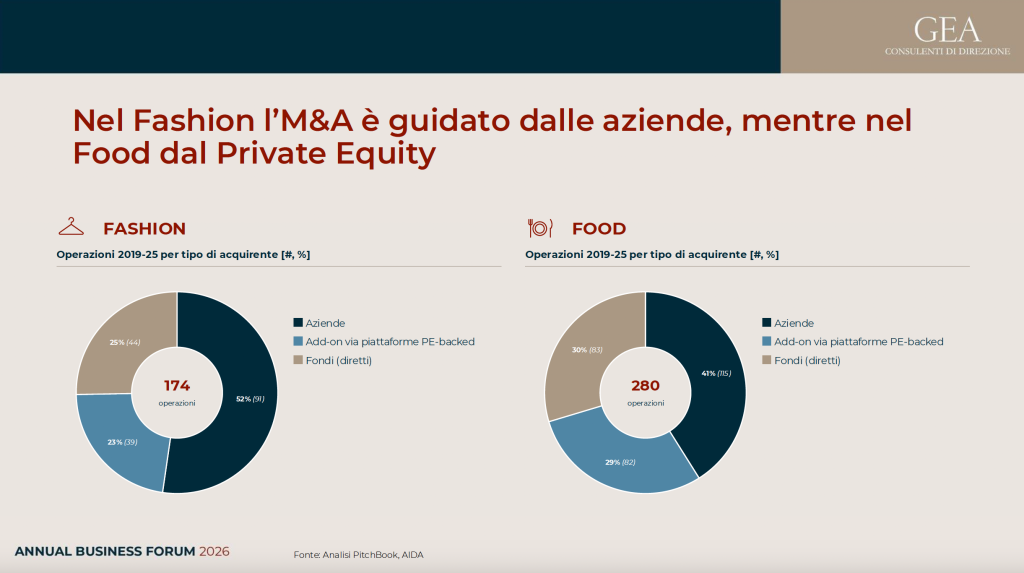
L’analisi GEA delle operazioni realizzate tra il 2019 e il 2025 evidenzia 280 acquisizioni nel food e 174 nel fashion. Nel settore alimentare, circa il 59% delle operazioni è riconducibile al private equity, considerando sia gli investimenti diretti dei fondi sia le acquisizioni effettuate attraverso società già partecipate. Nella moda, invece, sono le imprese industriali a guidare il consolidamento, rappresentando il 52% delle operazioni. La ragione è anche nelle caratteristiche dei due mercati. Il food, con la sua frammentazione e la relativa stabilità della domanda, offre opportunità per strategie di buy and build: acquisire una prima società e affiancarle altre realtà nello stesso settore o in settori contigui per costruire gruppi più grandi. Nel fashion, invece, le acquisizioni rispondono frequentemente a esigenze di ampliamento dell’offerta, diversificazione delle categorie di prodotto e integrazione a monte della filiera. In entrambi i casi sono soprattutto le PMI a finire nel mirino degli acquirenti: rappresentano il 71% delle aziende target nel food e l’81% nel fashion. La crescita per linee esterne rimane inoltre prevalentemente domestica. Soltanto il 15% circa delle operazioni analizzate riguarda aziende target estere, mentre gli acquirenti internazionali sono responsabili del 23% delle acquisizioni nel food e del 28% nella moda. Un’asimmetria che, nei due comparti analizzati, racconta un sistema imprenditoriale ancora più abituato a essere oggetto di acquisizioni internazionali che a espandersi oltreconfine attraverso l’M&A.
Il vero ostacolo alla crescita? Non sono soltanto i capitali
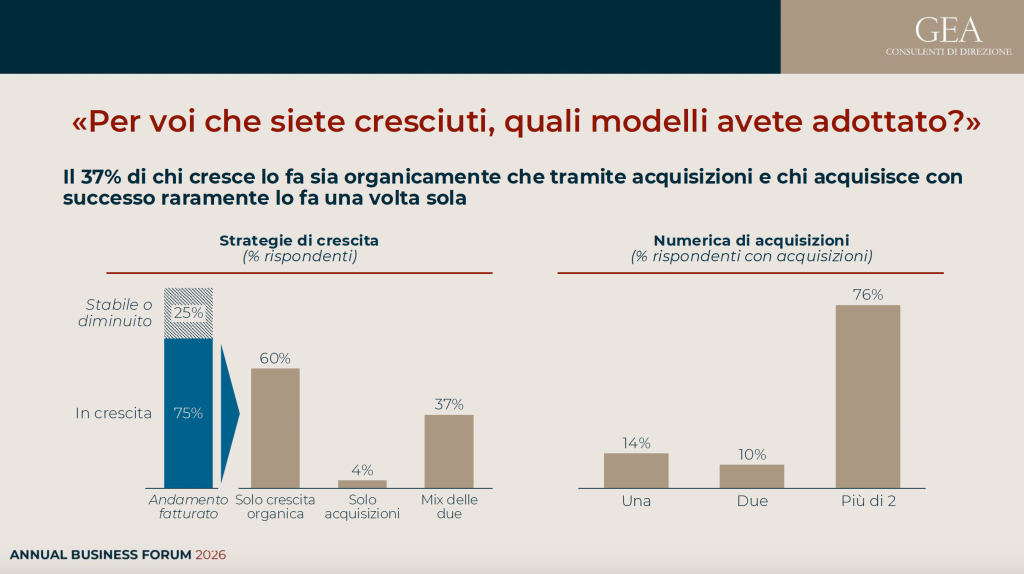
Fin qui i dati di mercato. Ma cosa pensano gli imprenditori? La survey condotta da GEA su 138 vertici aziendali, prevalentemente di imprese medio-grandi, grandi e molto grandi, restituisce un quadro interessante anche sul piano della governance. Il 70% delle aziende coinvolte presenta infatti un capitale familiare o detenuto da persone fisiche, una caratteristica particolarmente significativa nel contesto italiano. Negli ultimi cinque anni il 75% degli intervistati dichiara di aver registrato una crescita del fatturato. Tra le imprese cresciute, il 60% ha seguito esclusivamente una strada organica, mentre il 37% ha combinato sviluppo interno e acquisizioni. Soltanto il 4% ha puntato unicamente sull’M&A. Le acquisizioni, quindi, non sostituiscono necessariamente la crescita organica, ma possono accelerarla. E chi ha intrapreso questa strada tende a ripeterla: il 76% delle aziende acquirenti intervistate dichiara di aver concluso più di due operazioni negli ultimi cinque anni. La parte forse più significativa della ricerca riguarda però i fattori che determinano il successo di queste strategie. Alla domanda su quali siano gli elementi decisivi per una crescita efficace attraverso acquisizioni, il 71% dei rispondenti indica la chiarezza strategica, il 54% la qualità del management e il 52% la capacità di esecuzione. La solidità patrimoniale e finanziaria arriva soltanto al quarto posto, con il 39%. Il messaggio è particolarmente rilevante per imprenditori, investitori e operatori del wealth management: avere le risorse per finanziare una crescita non equivale ad avere le competenze per gestirla. Acquisire un’azienda significa integrare persone, processi, culture organizzative e sistemi decisionali. E non sempre il modello manageriale che ha funzionato in una realtà di dimensioni contenute è sufficiente per guidare un gruppo più articolato. Come sottolineato da Tito Zavanella, Senior Partner & President di GEA «la crescita non è una strategia, ma il risultato di una strategia».
Crescere non basta: quando le acquisizioni non fanno un gruppo
È soprattutto nella fase successiva al closing che si misura la capacità di creare valore. Perché aggregare più imprese non significa necessariamente trasformarle in un gruppo capace di sfruttare i vantaggi della maggiore dimensione. Dieci aziende che continuano a operare ciascuna con i propri sistemi, acquisti e processi possono diventare una grande realtà nei bilanci, senza esserlo davvero sul piano industriale. Il salto dimensionale, insomma, non coincide automaticamente con un salto organizzativo. Dalle risposte dei vertici aziendali emerge che il processo di integrazione parte dalla governance, attraverso una chiara definizione delle responsabilità e dei poteri decisionali. Seguono l’armonizzazione dei sistemi informativi e delle funzioni amministrative e di controllo, necessaria per disporre di dati omogenei e governare un’organizzazione più articolata. Ma la creazione di valore richiede un equilibrio più delicato: integrare ciò che può generare economie di scala, dagli acquisti alla logistica fino ai processi produttivi, senza compromettere ciò che rende competitive le singole aziende, come i marchi, le relazioni con i clienti e la capacità di rispondere rapidamente al mercato. Il rischio, altrimenti, è ottenere un gruppo più grande che continua a funzionare come una somma di imprese indipendenti. Una sfida particolarmente rilevante nelle aziende familiari, dove la crescita richiede spesso di ripensare i rapporti tra proprietà e management, superare logiche individuali e condividere responsabilità e decisioni. Non sorprende, quindi, che guardando ai prossimi anni il 38% degli intervistati intenda centralizzare maggiormente le funzioni comuni, mantenendo autonomia operativa nelle singole società, mentre un altro 38% punti a un’integrazione più profonda di strategie, processi e sistemi.
Le priorità dei prossimi anni: redditività, scala e intelligenza artificiale
Le strategie future rispecchiano anche i differenti percorsi di crescita. Tra le aziende che si sono sviluppate organicamente, le principali priorità per i prossimi tre-cinque anni sono il miglioramento della marginalità (58%) e l’innovazione di prodotto e processo (55%). Per quelle che hanno già fatto ricorso alle acquisizioni, invece, emergono soprattutto l’aumento della scala dimensionale e la trasformazione digitale legata all’intelligenza artificiale, entrambe indicate dal 67% dei rispondenti. Anche le intenzioni sul modello di crescita riflettono questa divisione. Tra le aziende cresciute solo per via organica, il 61% intende proseguire prevalentemente sulla stessa strada e soltanto il 22% si apre alle acquisizioni. Chi ha già fatto ricorso all’M&A, invece, nell’81% dei casi prevede di mantenere un mix tra crescita interna e acquisizioni. Il quadro conferma che non esiste un unico modello vincente. Crescere attraverso il mercato, acquistare concorrenti o costruire aggregazioni industriali sono strade differenti, che possono anche convivere. Ciò che conta è la capacità dell’impresa di dotarsi delle risorse e delle competenze necessarie per sostenere la dimensione raggiunta. Per gli imprenditori e per chi li affianca nella gestione del patrimonio e nelle decisioni sul capitale, la sfida non riguarda dunque soltanto quanto investire per crescere, ma come organizzarsi per trasformare quella crescita in valore duraturo.