Le azioni bancarie europee hanno beneficiato di una solida performance negli ultimi anni, superando l’indice Stoxx 50 dall’inizio del 2024 grazie alla migliore redditività. Oggi le banche europee stanno facendo ciò che le banche statunitensi hanno fatto dal 2013 al 2019: ricostituire il capitale, ristrutturare la base dei costi e tornare a rendimenti sul capitale proprio a doppia cifra.
Ciononostante, il settore continua a essere scambiato con uno sconto rispetto al proprio tasso di crescita e al profilo di rendimento, offrendo un rapporto rischio/rendimento molto interessante. Riteniamo che esistano diversi motivi convincenti per cui gli investitori dovrebbero continuare oggi a prendere in considerazione questi titoli.
Una storia di redditività convincente
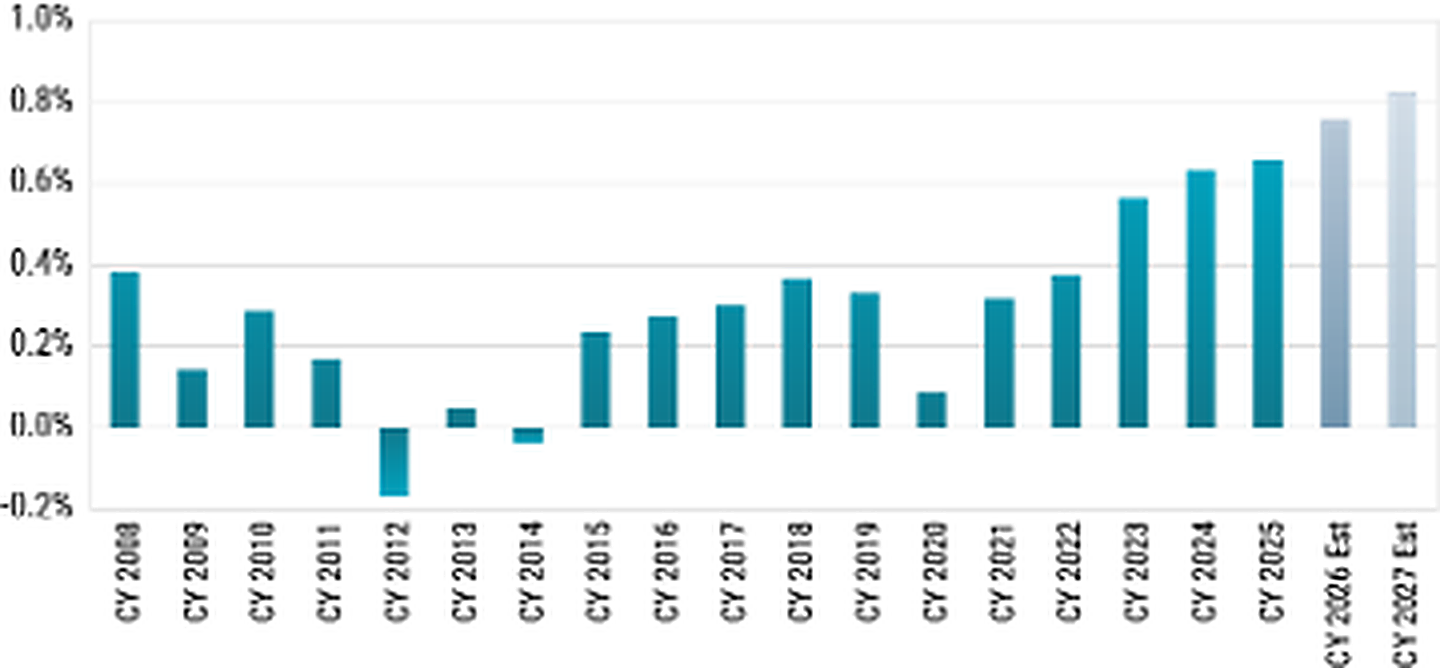
In primo luogo, sin dall’inizio della pandemia, le banche europee si sono trasformate gradualmente da perenni “trappole di valore” in uno dei casi più convincenti in termini di redditività nel mercato azionario globale. Un fattore chiave è stato il ritorno a un contesto di tassi di interesse più normalizzati, che ha consentito loro di ottenere uno spread più consistente sulle proprie ampie basi di depositi dopo anni di tassi nulli e negativi, che avevano penalizzato gli utili core.
Ciò che rende credibile questa inversione di tendenza è il fatto che essa si riflette non solo nei rendimenti sul capitale proprio, ma anche nei rendimenti sugli attivi, oggi vicini ai massimi pluriennali, a indicare che il miglioramento riflette una reale capacità di generare utili piuttosto che un ricorso alla leva finanziaria o a prestiti a rischio più elevato. Ulteriori fattori trainanti includono il fatto che le banche stanno attivamente riducendo i costi attraverso la tecnologia e la ristrutturazione e, in alcuni casi, ridimensionando drasticamente il proprio organico. La continua disciplina sui costi e altre trasformazioni volte all’efficienza (tra cui l’adozione dell’intelligenza artificiale) stanno sostenendo lo slancio aziendale, fornendo leva operativa.
Figura 1: la redditività è cresciuta notevolmente: il rendimento sugli attivi dell’indice Euro Stoxx Banks
Aumento delle operazioni di fusione e acquisizione
In secondo luogo, l’attività di fusione e acquisizione è aumentata sensibilmente negli ultimi anni: alcune banche puntano ad acquisire nuove capacità, come la gestione patrimoniale e la gestione degli asset o i servizi di pagamento. Le divisioni di gestione patrimoniale di diverse banche europee stanno registrando una crescita delle masse gestite compresa tra l’8% e il 12% all’anno: si tratta di attività di qualità superiore, valutate con un rapporto prezzo/utili a una cifra bassa, in linea con quello della banca nel suo complesso.
Grazie alla crescita dei servizi di gestione patrimoniale e degli asset, i ricavi da commissioni sono aumentati in misura significativa, tanto che le banche europee dipendono meno dai margini di interesse netti puri rispetto alle banche regionali statunitensi.
Migliore allocazione del capitale
Infine, la disciplina nell’allocazione del capitale è migliorata tra i team di management del settore. Le recenti operazioni di fusione e acquisizione, ad esempio, sono diventate in molti casi più selettive e in grado di creare valore. Inoltre, i coefficienti di Common Equity Tier 1 (CET1) si attestano in media attorno al 16%, ben al di sopra dei requisiti regolamentari minimi. Si tratta di business diversi rispetto alle banche del periodo anteriore al 2022, che scambiavano a 0,5 volte il valore contabile.
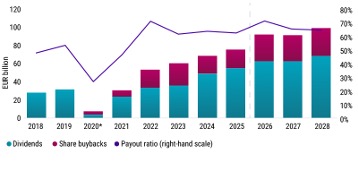
Storicamente, le banche europee sono state scambiate a sconto rispetto a quelle statunitensi; ciononostante, i riacquisti di azioni stanno contribuendo a colmare il divario. Tra il 2020 e il 2024, le banche europee quotate hanno annunciato 75 programmi di buyback per un valore di 61 miliardi di EUR. Da allora, le distribuzioni di dividendi hanno continuato ad aumentare e molte banche si sono impegnate a restituire agli azionisti il 100% degli utili annui.
Sulla scia dell’esperienza statunitense
Questa fase evolutiva delle banche europee è analoga a quanto vissuto dalle banche statunitensi tra il 2014 e il 2018, quando i payout ratio sono passati da circa il 40% a oltre il 100% grazie ai riacquisti di azioni guidati dal Comprehensive Capital Analysis and Review (CCAR). Riteniamo che le banche europee siano molto più vicine alla metà di questo percorso, che alla sua conclusione.
Forse l’aspetto più importante per gli investitori è che questa restituzione di capitale è finanziata dalla generazione organica di utili e non dalla riduzione dei bilanci, motivo per cui i coefficienti CET1 si sono stabilizzati attorno al 16%, nonostante l’elevato livello di distribuzioni. Le banche sono ora più redditizie, utilizzano meno leva e restituiscono più capitale agli investitori tramite dividendi e buyback, pur essendo più sicure e detenendo riserve patrimoniali più solide.
Figura 2: le banche europee stanno restituendo capitale
Le valutazioni restano interessanti
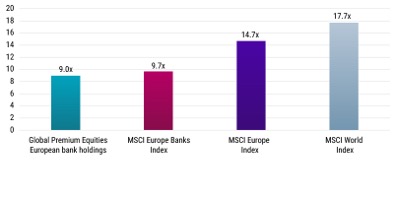
Sebbene la fase di recupero “deep value” delle banche europee possa essersi esaurita, a nostro avviso il settore sta evolvendo in una dinamica di crescita composta basata sulla qualità. Oggi, il settore tratta a circa 8,9 volte gli utili stimati per il 2027, per una crescita attesa superiore al 10%. È proprio qui che risiede la proposta di valore: il multiplo di valutazione delle nostre posizioni continua a riflettere un divario tra la crescita degli utili sottostanti e il multiplo P/E atteso.
Tale dinamica è molto più limitata nel panorama di investimento delle banche statunitensi, motivo per cui abbiamo una posizione sovrappesata negli istituti di credito europei specializzati nello spread lending. Inoltre, il rendimento complessivo per gli azionisti (dividendi più buyback) si aggira attorno all’8% annuo, creando un solido saldo di cassa per gli investitori.
Figura 3: i rapporti P/E a un anno mostrano che le banche europee sono tuttora sottovalutate
Nel complesso, le banche europee si trovano in una nuova fase di redditività e di politica favorevole agli azionisti e, a nostro avviso, sono ben posizionate per usufruire di un ulteriore rialzo.