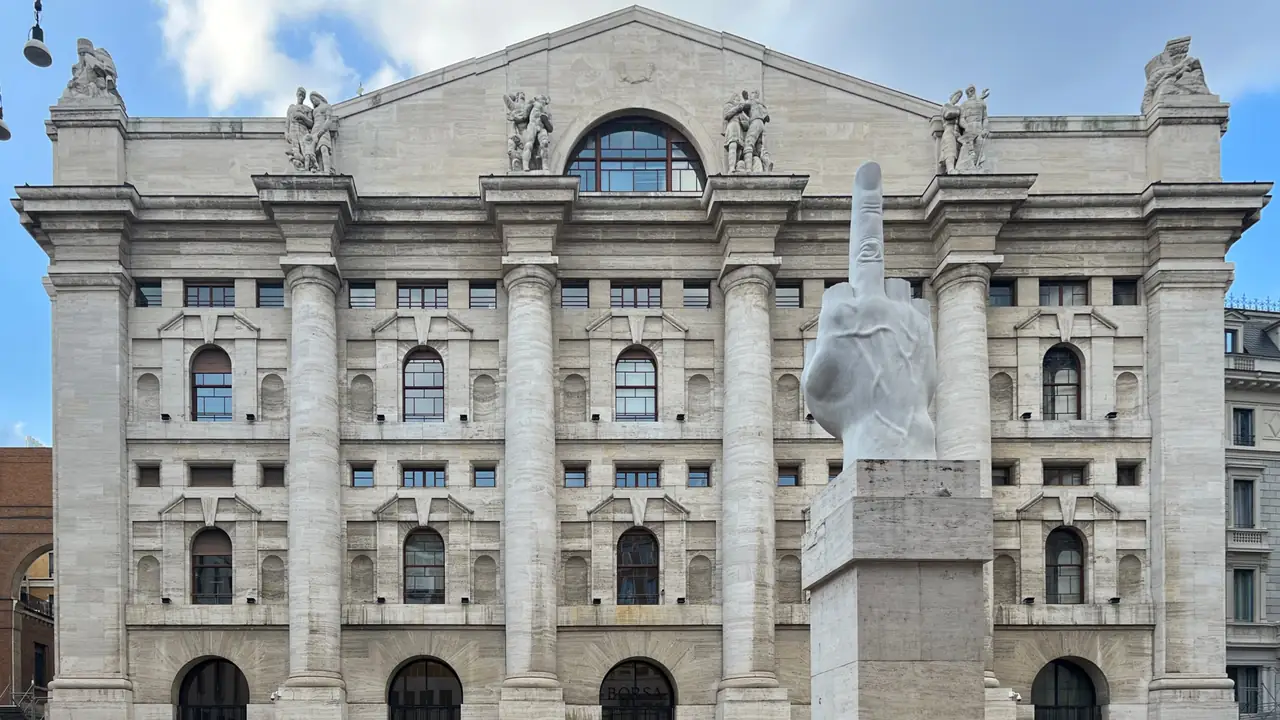
Il sorpasso è maturato a giugno ed è stato messo nero su bianco venerdì 20 novembre 2026 a Palazzo Mezzanotte. Per la prima volta il private banking è il primo canale di gestione della ricchezza finanziaria delle famiglie italiane, con una quota di mercato del 37,9% contro il 36,7% delle banche commerciali. Nel 2015 i rapporti di forza erano rovesciati: 26,7% contro 47,3%. Il XXII Forum dell’Associazione italiana private banking (Aipb), intitolato Private Banking: l’impatto di oggi, le traiettorie di domani, ha guardato però oltre il traguardo: la longevità, l’intelligenza artificiale e un quadro globale che Dante Roscini, collegato da Harvard, ha descritto come tutt’altro che rassicurante.
Da nicchia a vera infrastruttura
Dal 2007, quando le masse erano 363 miliardi, il settore è cresciuto a un ritmo medio annuo del 7,9%. Secondo le stime di Prometeia per Aipb, i patrimoni gestiti toccheranno 1.551 miliardi a fine 2026 e 1.764 miliardi nel 2028. Nello stesso arco di tempo la soddisfazione dei clienti per la consulenza ricevuta è passata dal 59% al 92%, un livello che il presidente Andrea Ragaini ha definito difficilmente superabile.
«Quando l’industria diventa grande la sua dimensione non si misura più solamente nei numeri che l’industria esprime, ma si misura con l’impatto», ha detto dal palco. Da qui il lavoro condotto dal Centro studi dell’associazione con McKinsey & Company e con la senior partner Cristina Catania, che ha scomposto il contributo del settore in sei dimensioni. «Il risparmio è da sempre una grande virtù privata degli italiani: la responsabilità del private banking è contribuire a trasformarlo in una risorsa per lo sviluppo collettivo».
GUARDA L’INTERVISTA
Meno liquidità, più rendimento
La prima dimensione riguarda le famiglie seguite. Nei portafogli private la liquidità improduttiva si ferma al 15%, contro il 51% delle altre famiglie, mentre l’azionario sale al 31% (contro il 14%) e l’obbligazionario al 49%. Il risultato, fra il 2023 e il primo semestre 2026, è un rendimento medio annuo del 7,8%, a fronte dell’1,8% di chi non è assistito.
Poi ci sono gli imprenditori. Nel 2025 i 394 passaggi di proprietà aziendale censiti hanno generato 21 miliardi di liquidità, per il 70% intercettata dai private banker. E quasi un operatore su quattro propone di reinvestirla anche in private equity, venture capital e club deal.
Dalle imprese all’erario
Le famiglie private investono 168 miliardi nelle imprese italiane, il 66% del totale. La quota diventa quasi un monopolio nell’azionario (33 miliardi, l’83%) e nei mercati privati (4 miliardi, oltre il 99%). «Qui vorremmo fare di più e dovremmo fare di più», ha ammesso Ragaini.
Alla finanza pubblica vanno 360 miliardi, 185 in via diretta e 175 tramite intermediari, più un gettito di 11,5 miliardi nel 2025, di cui 7,1 dalla tassazione dei capital gain.
Le banche ringraziano
Il private banking genera il 34% dei 28 miliardi di commissioni del sistema bancario italiano e il 44% di quelle da raccolta indiretta. Quota identica a quella del 2021, con i tassi ancora negativi. Il mercato lo premia, con multipli prezzo/patrimonio netto di 1,8 contro 1 e prezzo/utili di 15,1 contro 9,7 rispetto al retail e commercial banking.
Poi il risparmio gestito e assicurativo: 544 miliardi investiti nell’asset management e 292 nelle polizze vita, il 56% e il 30% dei rispettivi patrimoni delle famiglie. Fra il 2023 e giugno 2026 il canale ha portato 60 miliardi di flussi netti ai fondi (il 97% del totale) e 15 miliardi alle assicurazioni vita (oltre il 99%).
La questione demografica
Lo sguardo al futuro parte da un grafico che Ragaini ha ribattezzato la «X demografica»: gli over 65 sono passati da 3,5 a 14,6 milioni, le nascite sono scese da oltre un milione a circa 360 mila l’anno. Il tasso di sostituzione della pensione pubblica è atteso in calo dal 73,6% del 2010 al 60,5% nel 2050, in un Paese dove, ha ricordato il presidente, il 74% dei lavoratori non ha forme di previdenza complementare. Di qui l’invito a portare previdenza e protezione nell’offerta «in modo strutturale».
All’orizzonte c’è poi il passaggio generazionale: 1.210 miliardi di ricchezza delle famiglie private cambieranno mano fra il 2026 e il 2036, di cui 470 miliardi finanziari, 150 legati alle aziende e 590 in immobili. Quanto alle strutture, se oggi il 90% dei professionisti lavora su base individuale, i leader del settore si aspettano che entro due anni il 76% operi in team.
Il cliente arriva con l’algoritmo
L’87% dei clienti private si dice fiducioso nei consigli d’investimento supportati dall’intelligenza artificiale. Per Ragaini i ruoli si rovesciano: è il cliente ad arrivare con le sue analisi, chiedendo un confronto. E il mercato globale degli asset reali tokenizzati potrebbe raggiungere 2.300 miliardi di dollari entro il 2030.
La velocità, però, ha un rovescio. «La semplicità non porta sicurezza automaticamente», ha avvertito il presidente, invitando a non inseguire le neobank sul solo terreno della facilità d’accesso: «I forzieri della storia erano protetti da tanti lucchetti, non erano a portata di dito».
Debito, clima e azioni
Il debito mondiale ha raggiunto 365 mila miliardi di dollari, quasi tre volte il Pil, e gli eventi climatici estremi alimentano quella che la Bce chiama climateflation. Per proteggere il valore reale dei patrimoni, ha sostenuto Ragaini, serve più azionario, quotato e non quotato. Eppure, al netto del rialzo dei mercati fra il 2015 e il 2025, il peso dell’equity nei portafogli è addirittura arretrato. Il 54% dei leader del settore prevede comunque più azionario nei prossimi due anni, il 79% più private markets.
Non tutta la crescita dell’economia si deve all’IA (anzi)
Roscini, accademico ed ex banchiere d’affari, è partito da una “America” che con le elezioni di metà mandato ha voltato pagina, senza però cambiare rotta sui dazi. L’economia regge, ma secondo le stime citate la spesa per l’intelligenza artificiale spiega da un terzo alla metà della crescita. Il petrolio, spinto dalla crisi nello Stretto di Hormuz, resta ben sopra i livelli di un anno fa e l’inflazione ha costretto la Fed a tornare a rialzare i tassi dopo Jackson Hole; la Bce li aveva già ritoccati a giugno e a settembre.
Il conto lo pagano le obbligazioni: il rendimento del Treasury decennale è salito dal 4,12% dello scorso novembre al 5,10%. Chi compra oggi parte da cedole più alte, ma molti emittenti high yield e di leveraged loan, rifinanziati a tassi bassissimi dopo la pandemia, dovranno ora rinnovare il debito a costi sensibilmente maggiori.
Sull’azionario Roscini si è chiesto se la correzione dai massimi annunci lo scoppio di una bolla o separi soltanto vincitori e vinti dell’intelligenza artificiale. Il vero rischio, ha spiegato, è quello di «detenere la stessa scommessa attraverso azioni tecnologiche, obbligazioni societarie, private credit e infrastrutture, scambiando contenitori diversi per fonti indipendenti di rendimento». Per chi fa private banking la conseguenza è concreta: ricostruire le esposizioni sull’intero patrimonio e verificare quali rischi si sommino davvero.
Tre risposte da parte di Aipb al suo XXII Forum
Le risposte di Aipb stanno in tre direttrici, riassunte dallo stesso Ragaini: «Ampliare le strategie di protezione e investimento, integrando previdenza e soluzioni assicurative e orientando maggiormente i portafogli alla crescita di lungo periodo. Completare l’evoluzione verso una consulenza patrimoniale integrata, capace di accompagnare le famiglie nelle scelte che riguardano l’intero patrimonio, finanziario, immobiliare e imprenditoriale, anche attraverso il passaggio generazionale. Investire in nuovi modelli di servizio e nelle competenze, valorizzando team multigenerazionali e multidisciplinari e le opportunità offerte dall’intelligenza artificiale».
Per chiudere, il presidente ha preso in prestito George Bernard Shaw, premio Nobel un secolo fa: c’è chi guarda le cose come sono e si chiede perché, e chi immagina ciò che non è mai stato e si chiede perché no. «Abbiamo dimostrato quanto possiamo fare insieme, l’impatto che possiamo generare», ha concluso Ragaini, lanciando la sua domanda alla platea: perché non fare ancora di più?