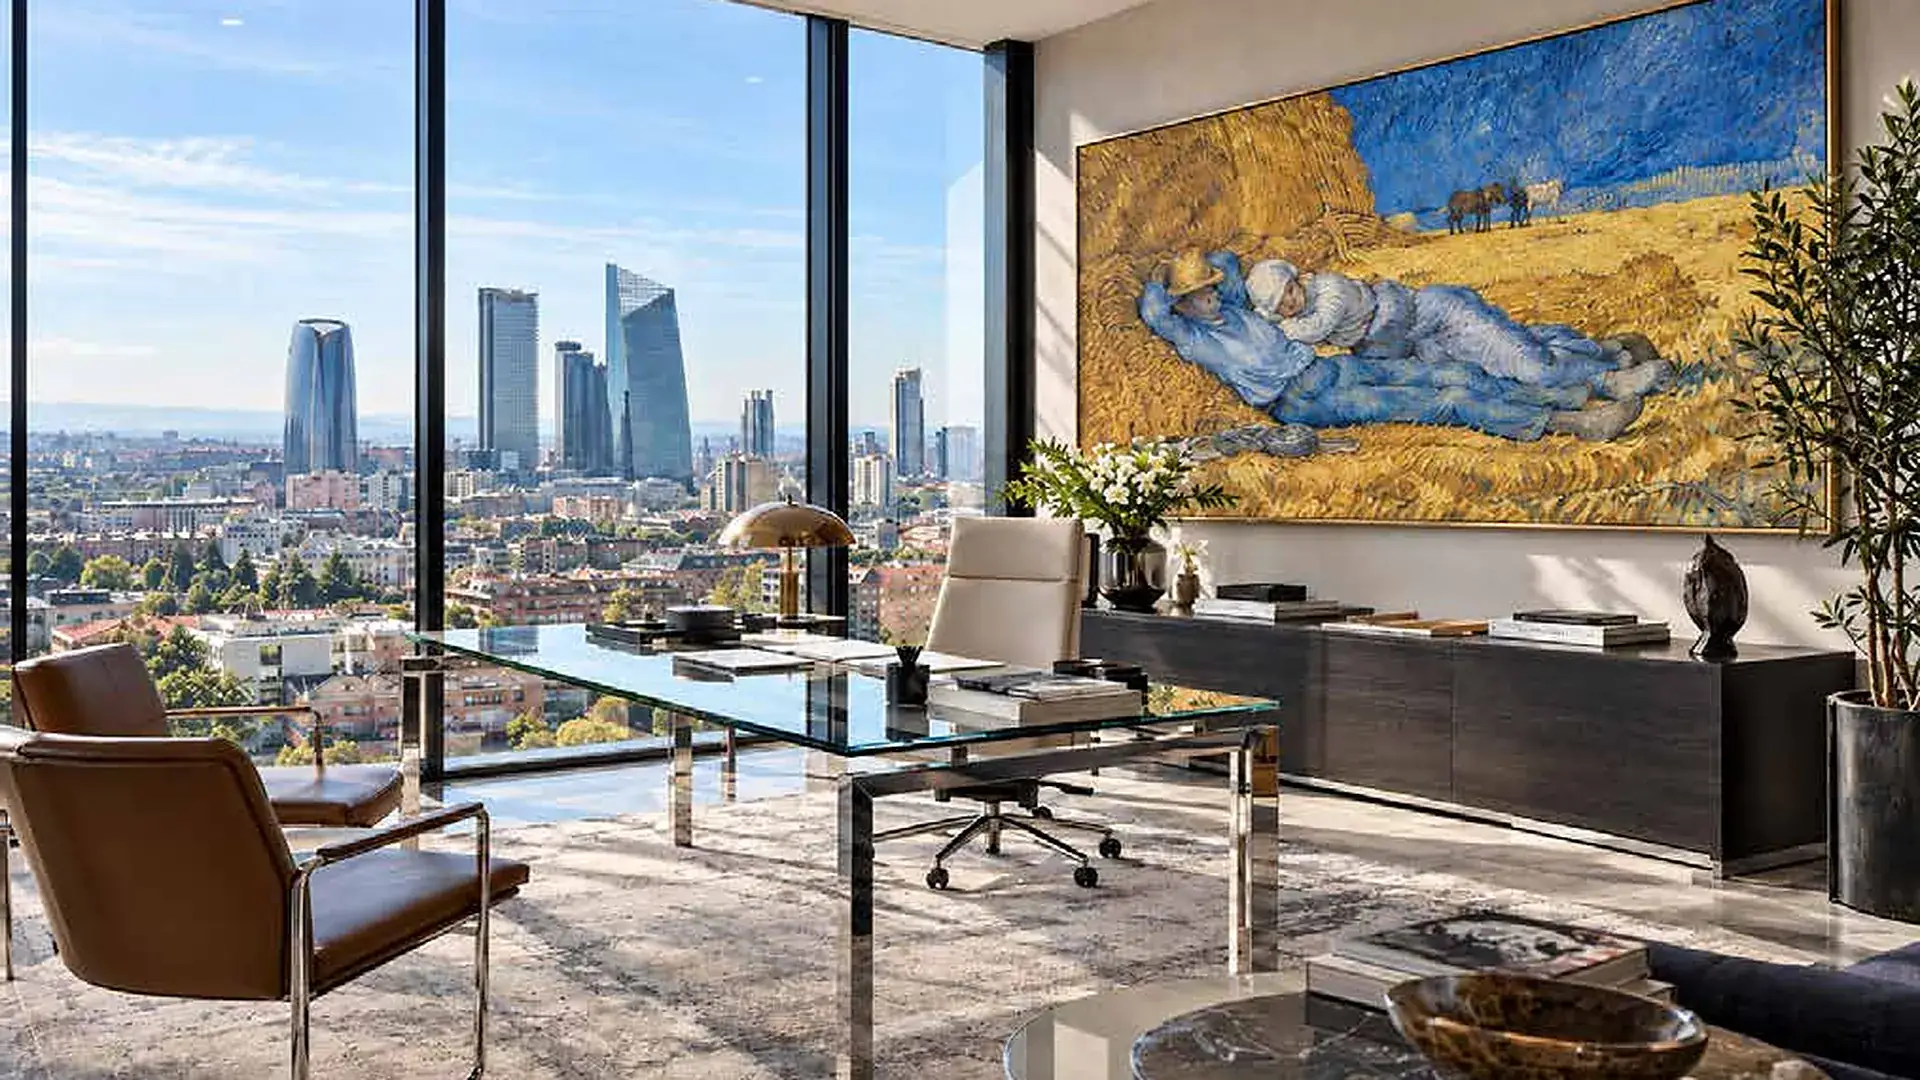
Se come detto in un precedente intervento per il collezionista privato alla continua ricerca di punti fermi sulla (non) tassazione dei proventi delle vendite di opere d’arte l’unico rimedio certo è oggi la “prova del salotto”, ossia la staticità delle opere esposte nella propria abitazione per un periodo di tempo lungo unito alla rarità delle vendite, altrettanto non può dirsi se le opere sono esposte nelle eleganti sale degli studi professionali.
In questi casi le porte si aprono a clienti e visitatori che tra una consulenza e l’altra magari le acquistano. E se nel tempo le vendite si ripetono, anche solo occasionalmente, l’esposizione può configurare un’attività preparatoria, finalizzata cioè alla valorizzazione e commercializzazione dei beni e come tale espressione di un intento speculativo soprattutto quando ciò consente di entrare in contatto con una clientela abbiente e prestigiosa.
Se il parallelismo tra l’esposizione di un’opera presso l’abitazione personale o presso lo studio professionale sembra una situazione ordinaria per i collezionisti puri, e cioè quelli mossi da scopi culturali che si circondano di arte e vivono di arte i quali, nell’ambito del loro progetto di raccolta, sono anche portati all’acquisto e alla rivendita di opere d’arte, le stesse situazioni possono essere lette in modo diverso ai fini fiscali.
Il Fisco analizza i comportamenti sotto la luce della materia imponibile soprattutto quando il ricavato delle vendite supera il prezzo di acquisto delle opere e non vengono pagate le tasse. Possono allora sorgere dubbi se, fiscalmente, si sia in presenza di un vero collezionista o di uno speculatore occasionale e cioè di chi occasionalmente acquista opere d’arte per rivenderle allo scopo di conseguire un utile. Qui, allora, si innesca l’investigazione sull’“intento del collezionista” ossia sulle sue reali intenzioni che devono essere vagliate a partire dal momento dell’acquisto dell’opera sino alla rivendita e considerando tutto quello che è stato fatto nel mezzo.
Assume quindi un aspetto non trascurabile dove le opere sono state esposte. E così diventa tassabile la plusvalenza generata dalla vendita di un’opera d’arte di Picasso esposta da un chirurgo estetico nel suo studio professionale (anche se inserito all’interno dell’abitazione), secondo quanto di recente evidenziato in una sentenza della Cassazione (Cass. Pen. 21.07.2026, n. 27479) se tale vendita non è isolata e ad acquistare sono i clienti benestanti che frequentano lo studio medico.
Nello specifico l’indagine dei giudici si è basata sui tre indici ritenuti essenziali in giurisprudenza. In primo luogo, lo scopo dell’acquisto e cioè la valutazione se l’acquisto originario sia stato preordinato alla successiva rivendita o sia stato determinato esclusivamente da interesse culturale e artistico. In secondo luogo, sull’analisi delle attività finalizzate a facilitare la vendita e cioè se il collezionista si sia adoperato attivamente a compiere attività per la valorizzazione dell’opera. In ultimo, sull’esame delle ragioni che hanno portato all’alienazione e sulla durata del periodo di possesso dell’opera. Un periodo di detenzione breve seguito da rivendita per massimizzare il profitto in un momento di alte quotazioni così come scopi di vendita diversi dal riacquisto di opere o dal soddisfare esigenze personali straordinarie sono indicativi di un interesse probabilmente economico.
A questi indici deve aggiungersi l’“esame temporale” e cioè l’osservazione degli anni precedenti e successivi a quello di vendita per verificare se ricorrano altre operazioni similari. A tal fine assume rilevanza almeno un triennio o comunque un periodo eccedente la singola annualità e in tal caso sono rilevati numero e valore delle alienazioni.
Nell’occasione, la compravendita dell’opera è stata qualificata come una “attività commerciale non esercitata abitualmente” e il collezionista è stato inquadrato come uno “speculatore occasionale”, secondo la definizione fiscale, proprio perché l’opera era stata esposta nello studio frequentato da pazienti facoltosi e interessati uno dei quali poi l’ha acquistata. Questa circostanza, unita al fatto che nelle annualità precedenti e successive erano state realizzate altre vendite di opere d’arte è stata indicativa (per i giudici) delle reali intenzioni del medico-collezionista.
L’elemento determinante per giustificare la tassazione non è stato tanto il significativo differenziale tra il prezzo di acquisto e quello di vendita dell’opera – nel caso specifico superiore ai 2 milioni di euro (2.139.506 euro di plusvalenza non dichiarata) ma è stato proprio il contesto della vendita: il dipinto non era conservato per mero godimento privato ma era “sapientemente esposto” nello studio medico del professionista come attività di valorizzazione e preparatoria alla cessione.
Questa collocazione strategica si è rivelata una vetrina. Sfruttando il rapporto di confidenza e fidelizzazione nato nell’ambito della professione, il collezionista ha operato una “attività di promozione” per collocare il bene sul mercato, rivelando così la natura commerciale dell’intera operazione. La circostanza poi che ricorressero altre compravendite di opere d’arte e preziosi d’epoca nei due anni precedenti la vendita del Picasso, seppur non integrando il requisito dell’“abitualità”, ha portato a qualificare l’operazione definitivamente come una “attività commerciale occasionale” rilevante fiscalmente (art. 67, comma 1, lett. i), Tuir).
Il quadro così delineato, che si basa essenzialmente sugli “indici del collezionista”, può rappresentare uno strumento di indagine anche preventiva se vagliato direttamente dal collezionista in autoanalisi. È molto frequente che il collezionista privato svolga come attività lavorativa una professione intellettuale o autonoma e che la sua passione per l’arte lo porti a esporre le opere anche nell’ambito lavorativo. Può accadere quindi che la rivendita dell’opera avvenga in tale ambiente e a quel punto l’indagine sugli indici di rilevanza fiscale diventa fondamentale se non necessaria.
Articolo apparso originariamente su We Wealth magazine n. 94. Abbonamenti qui.