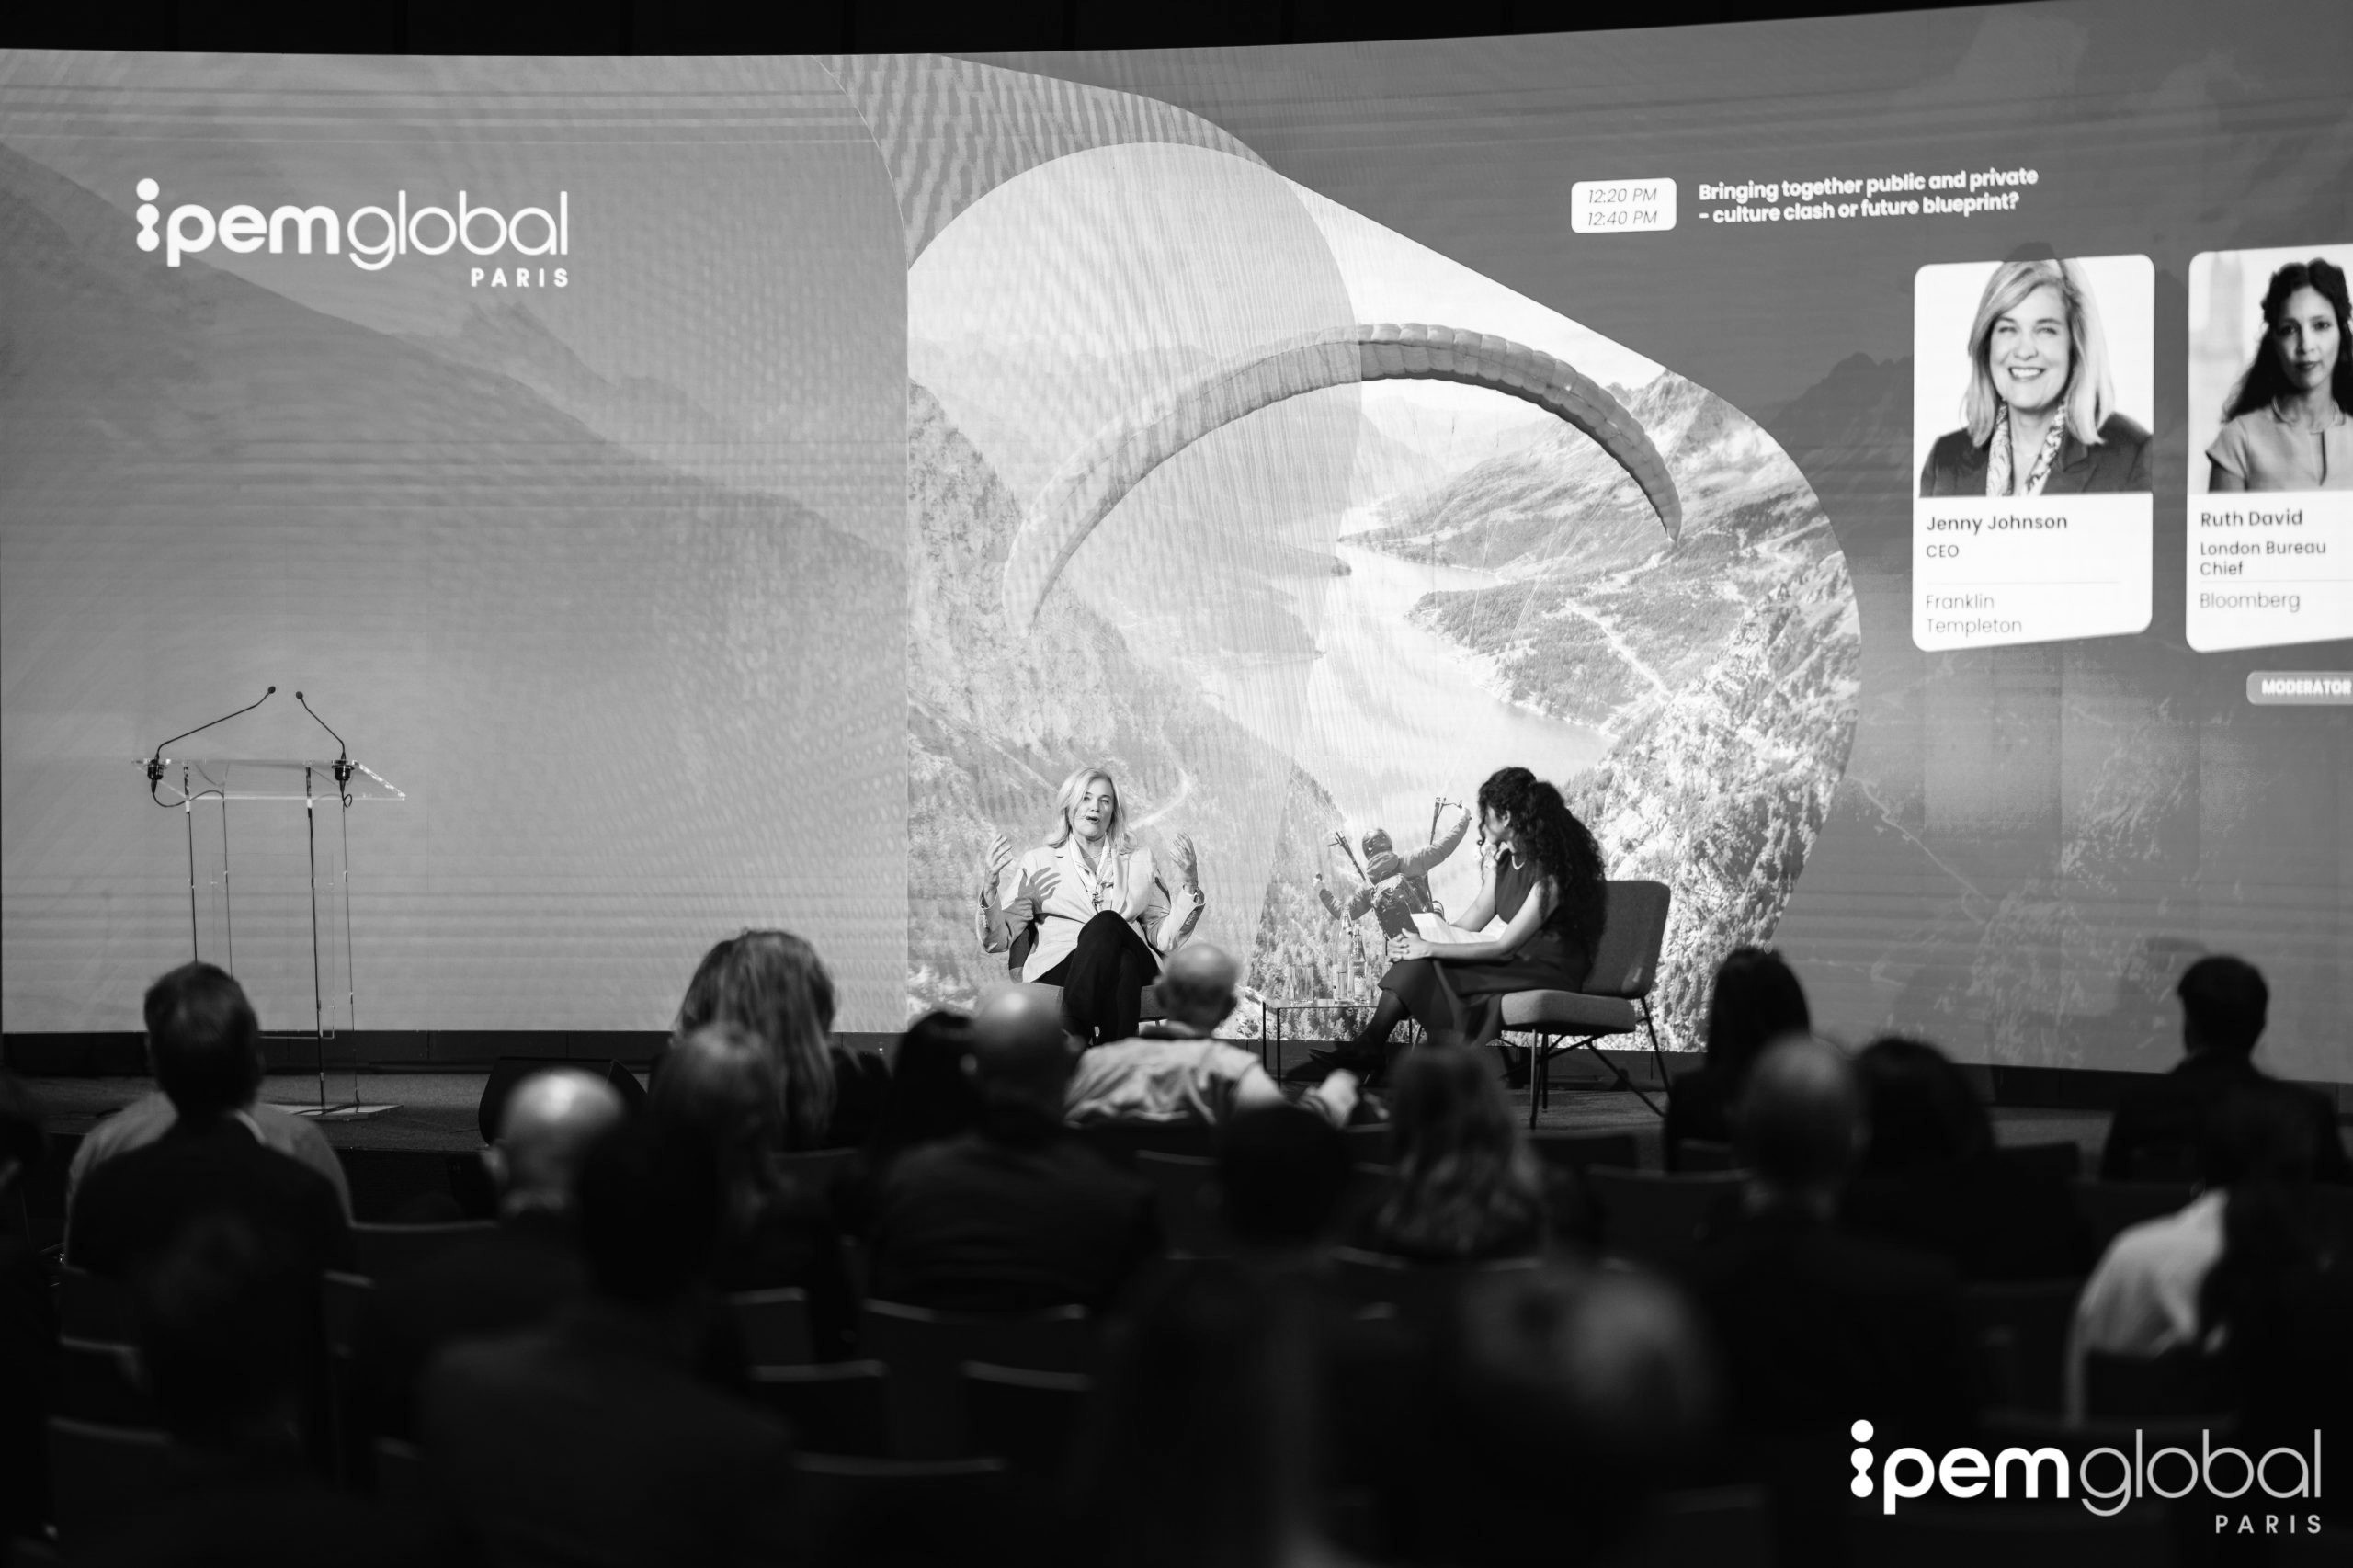
I private markets stanno entrando sempre più stabilmente nei portafogli della clientela wealth. Ma ampliare l’accesso non significa trasformare asset illiquidi in prodotti liquidi. È proprio su questo equilibrio, tra rendimento, struttura dei veicoli e tutela dell’investitore, che si gioca una delle partite più importanti per l’industria dell’asset management. Il tema è emerso a Parigi durante IPEM, nel confronto “Bringing together public and private – culture clash or future blueprint?”, che ha visto protagonista Jenny Johnson, chief executive officer di Franklin Templeton Investments. Il punto di osservazione di Johnson è quello di uno dei grandi gruppi globali dell’asset management: Franklin Templeton gestisce circa 1.800 miliardi di dollari e ha costruito negli ultimi anni una presenza significativa anche nei mercati privati, dove gli asset arrivano a circa 300 miliardi. La base di clientela del gruppo è oggi sostanzialmente divisa tra istituzionali e wealth. Una posizione che permette di osservare da vicino la convergenza tra due mondi rimasti a lungo separati. Da una parte, le società tendono a rimanere private più a lungo; dall’altra, requisiti patrimoniali più stringenti hanno ridotto la capacità delle banche di finanziare alcuni segmenti dell’economia, favorendo la crescita del private credit. Per i grandi asset manager, presidiare insieme mercati pubblici e privati diventa quindi sempre meno una scelta accessoria.
Il vero nodo è come portare il privato nel wealth
Il punto, però, non è soltanto aumentare l’offerta. È capire in quale forma i private markets possano entrare nei portafogli della clientela privata. Johnson ha richiamato il tema del premio per l’illiquidità, sottolineando quanto anche una differenza relativamente contenuta nei rendimenti possa produrre effetti importanti nel lungo periodo. Durante il panel ha fatto un esempio: un rendimento annuo aggiuntivo dell’1%, dal 7 all’8%, mantenuto per vent’anni, potrebbe tradursi in circa il 20% in più di patrimonio al momento del pensionamento. Ma proprio per questo, ha spiegato, conta il modo in cui quell’esposizione viene costruita e distribuita. Da qui l’attenzione crescente per i fondi evergreen, che cercano di offrire un accesso più flessibile agli asset privati rispetto ai tradizionali fondi drawdown. Franklin Templeton utilizza oggi strutture evergreen in diversi segmenti, dal secondary private equity al real estate debt fino al real estate income. E l’interesse, ha osservato Johnson, non arriva soltanto dal wealth: anche istituzioni, fondazioni, piccoli fondi pensione e assicurazioni stanno guardando a questi veicoli per la maggiore prevedibilità nell’impiego del capitale. Ma proprio qui si apre uno dei passaggi più delicati: la liquidità. Secondo Johnson, un fondo evergreen non dovrebbe creare l’aspettativa che il capitale sia sempre riscattabile oltre i limiti previsti dal prodotto. Se il veicolo è costruito, per esempio, per garantire una liquidità fino al 5%, quel limite va considerato parte integrante della struttura. Superarlo sistematicamente rischierebbe di trasmettere agli investitori l’idea che il capitale sia disponibile in qualsiasi momento. Il limite ai rimborsi, in questa lettura, non è soltanto un vincolo: può diventare una forma di protezione nei momenti di stress, evitando che il gestore sia costretto a vendere asset a prezzi penalizzanti per far fronte a richieste di uscita concentrate.
Accessibilità non significa liquidità
È senz’altro uno dei punti più rilevanti per il wealth management: rendere i private markets più accessibili non significa cancellarne la natura illiquida. La questione diventa ancora più evidente quando si passa dagli investitori istituzionali ai clienti privati. Un fondo pensione o una compagnia assicurativa conoscono in modo relativamente preciso i propri flussi di cassa e possono programmare gli impegni di capitale. Nel wealth, invece, la sostenibilità di un investimento illiquido dipende molto di più dalla situazione concreta del singolo cliente. Johnson ha insistito proprio su questo aspetto: per un consulente non basta stabilire che un investimento abbia un profilo rendimento-rischio interessante. Deve anche capire se quel cliente possa permettersi di immobilizzare una parte del patrimonio senza doverne disporre in tempi brevi. È qui che entra in gioco la suitability. Due clienti con patrimoni anche molto diversi possono avere capacità opposte di sopportare l’illiquidità, a seconda del tenore di vita, delle esigenze finanziarie e della propensione al risparmio. Per i consulenti, quindi, l’apertura dei private markets alla clientela wealth porta con sé una responsabilità ulteriore. E non a caso Franklin Templeton, ha spiegato Johnson, ha dedicato oltre cento persone al supporto di consulenti, family office e piccoli investitori istituzionali che vogliono aumentare l’esposizione ai mercati privati. L’educazione della rete distributiva diventa così parte integrante del prodotto.
Private credit, AI e selezione
Il confronto si è poi spostato sul credito e sull’impatto dell’intelligenza artificiale. Johnson ha invitato a distinguere tra aziende con software fortemente integrati nei sistemi dei clienti e società più giovani, meno consolidate e con flussi di cassa più fragili. Nel secondo caso, il rischio per chi presta capitale può essere molto più alto. Nel private credit, però, Franklin Templeton continua a osservare fondamentali solidi. Johnson ha riferito che circa il 60% delle aziende finanziate dal direct lending del gruppo stava performando sopra le previsioni formulate al momento dell’investimento. Allo stesso tempo, gli investimenti legati all’AI e ai data center possono aprire nuove opportunità sul fronte del credito, soprattutto quando a finanziarsi sono grandi operatori tecnologici meno sensibili al costo del capitale. La selezione resta quindi decisiva: conta il settore, conta il debitore e conta il prezzo a cui viene erogato il credito.
Pubblico e privato, confini sempre meno netti
Il quadro che emerge è quello di un’industria in cui la separazione tra pubblico e privato si sta progressivamente riducendo. Non perché i due mondi siano diventati equivalenti, ma perché sempre più investitori stanno cercando di combinarli all’interno dello stesso portafoglio. Per il wealth management, però, la questione non può essere ridotta alla parola “democratizzazione”. Il tema è piuttosto come ampliare l’accesso senza promettere una liquidità che il sottostante non può garantire. Ed è qui che si giocherà una parte importante della prossima fase dei private markets: non soltanto nella capacità di creare nuovi veicoli, ma nel costruire intorno a quei veicoli regole chiare, distribuzione consapevole e consulenza adeguata al singolo investitore.