Le banche italiane continuano a macinare utili record, ormai non fa quasi più notizia. UniCredit ha chiuso i primi nove mesi del 2026 con un utile netto record di 9,4 miliardi di euro (+7,3% su base annua), Intesa Sanpaolo ha raggiunto il massimo storico di 8,2 miliardi (+8,1%) e Banco BPM ha registrato un risultato netto rettificato record di 1,53 miliardi (+2,6%). Anche BPER ha superato i 2 miliardi di utile ordinario (+16,4%), mentre MPS ha portato il risultato netto a 1,66 miliardi (+21,2%).
A ridosso della fine di un altro anno record, la domanda per il settore continua a essere la stessa: quanto potrà durare questa striscia di vittorie? Alcuni indicatori cominciano a mostrare che le banche continuano a vincere le partite, ma incassando qualche gol in più.
Detta in termini più tecnici, il rendimento del capitale delle banche italiane ha già cominciato a flettere nonostante la crescita degli utili. Secondo il Rapporto sulla stabilità finanziaria pubblicato dalla Banca d’Italia a novembre, nel primo semestre del 2026 il ROE del sistema bancario, al netto delle componenti straordinarie, è sceso al 14,4%, dal 14,8% dello stesso periodo del 2025. Non certo un crollo, ma un primo segnale di normalizzazione della redditività che, secondo le nuove previsioni di Morningstar DBRS, potrebbe incontrare ulteriori ostacoli nel 2027, quando il costo del rischio dovrebbe tornare a salire. Per l’agenzia di rating, infatti, la sintesi è che per le banche europee la foto resta solida, ma gli spazi per stupire ancora si stanno facendo più stretti – nonostante l’aumento dei tassi possa far pensare a margini nuovamente in aumento.
Dietro la flessione rilevata dalla Banca d’Italia c’è un aumento del patrimonio netto, che ha sottratto 0,8 punti percentuali al ROE, ma hanno contribuito negativamente anche la crescita delle spese operative (-0,4 punti) e l’incremento delle rettifiche sui crediti (-0,3). Sono fattori che hanno parzialmente compensato il contributo positivo delle commissioni (+0,7 punti) e del margine di interesse (+0,2).
E nel 2027 come andranno le cose? “Le banche europee si preparano a registrare un altro anno di utili solidi nel 2027, dopo aver raggiunto livelli di redditività prossimi ai massimi storici nel 2026”, scrivono gli analisti di Morningstar DBRS in un report del 18 novembre; a sostenerle saranno “una crescita dei ricavi diffusa tra le diverse attività, una gestione disciplinata dei costi e un incremento soltanto moderato del costo del credito”.
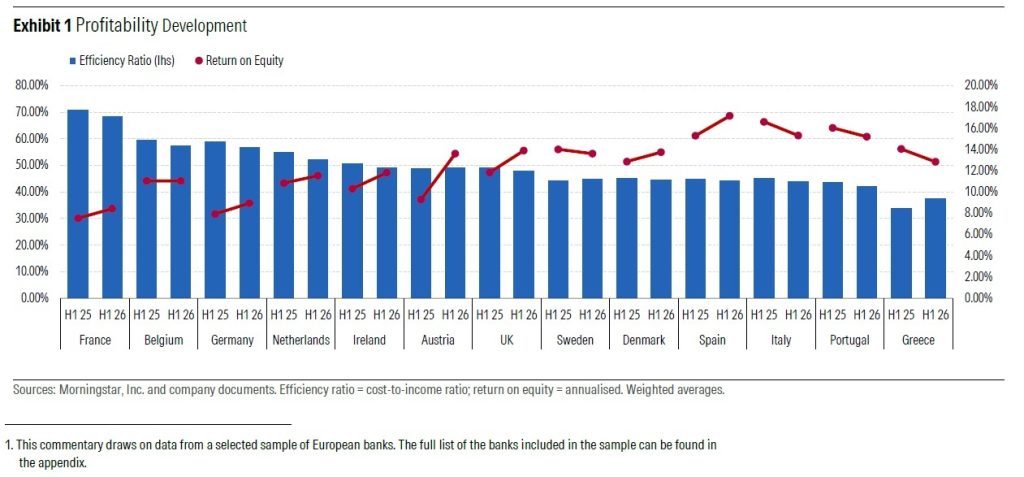
Anche nel campione europeo analizzato da Morningstar DBRS, che comprende nove gruppi bancari italiani, il ROE medio ponderato annualizzato dell’Italia registra una diminuzione nel confronto tra i primi semestri del 2025 e del 2026, passando da circa il 16% al 15%.
Un’indicazione che va tuttavia distinta da quella contenuta in un’altra analisi dell’agenzia, dedicata ai cinque maggiori gruppi italiani: considerando i primi nove mesi del 2026, il ROE medio di Intesa Sanpaolo, UniCredit, MPS, Banco BPM e BPER risulta ancora in crescita, dal 13,1% al 13,6%. Il confronto non è omogeneo, ma suggerisce che il rallentamento della redditività non sia generalizzato.
Costo del rischio, per DBRS il minimo è già alle spalle
“Il costo del rischio ha superato il suo punto di minimo. Prevediamo una normalizzazione graduale e gestibile, man mano che si esauriranno i rilasci di accantonamenti e i tassi di interesse e i prezzi dell’energia più elevati influenzeranno i debitori”, si legge nel report. La qualità del credito continua a essere complessivamente solida, ma il contributo positivo che gli accantonamenti eccezionalmente contenuti hanno fornito alla redditività bancaria potrebbe ridimensionarsi.
Nel primo semestre del 2026, il costo del rischio medio ponderato è aumentato su base annua in otto dei tredici Paesi esaminati, con incrementi particolarmente evidenti in Austria, Belgio, Paesi Bassi, Francia e Regno Unito. Anche in Italia il dato mostra un lieve aumento, pur rimanendo su livelli molto contenuti.
“Ci aspettiamo che il costo del rischio continui a salire gradualmente dagli attuali livelli contenuti, con il progressivo esaurimento dei rilasci di accantonamenti, l’aggiornamento dei modelli e l’impatto dei tassi e dei prezzi dell’energia più elevati sulla capacità di rimborso dei debitori”, affermano gli analisti. “Riteniamo che la maggior parte delle banche rimarrà entro gli intervalli indicati nelle proprie previsioni di costo del rischio lungo il ciclo economico, grazie a criteri di concessione del credito prudenti, mercati del lavoro stabili e accantonamenti prudenziali già costituiti”.
Per quanto riguarda i cinque maggiori gruppi italiani, l’agenzia ha rilevato nei primi nove mesi del 2026 un incremento del 17% degli accantonamenti sui crediti, anche per effetto dell’allargamento dei perimetri e dell’approccio prudenziale adottato dalle banche. Il costo del rischio medio annualizzato è rimasto comunque molto basso, a 26 punti base. La prospettiva che gli investitori potrebbero mettere in conto è che, da questi livelli, si possa soprattutto salire.
La Banca d’Italia, nelle proprie simulazioni, si attende una moderata risalita del tasso di deterioramento dei prestiti alle imprese nel 2027, dal 2,1% al 2,3%, principalmente per effetto dell’aumento del costo del finanziamento.
I tassi tornano a salire: solo una buona notizia per le banche?
Il nuovo ciclo di rialzi dei tassi di interesse potrebbe fornire alle banche un sostegno importante sul fronte dei ricavi. È una delle ragioni per cui Morningstar DBRS continua a prevedere utili elevati anche nel 2027.
Nel primo semestre del 2026, il margine di interesse aggregato delle banche europee analizzate dall’agenzia è aumentato del 10,4% su base annua, grazie alla crescita degli impieghi. I margini di interesse netti, tuttavia, si sono ampliati soltanto in otto dei tredici Paesi esaminati.
L’Italia figura tra i Paesi in cui il margine di interesse netto (NIM) si è contratto, passando da circa l’1,95% all’1,85% nel confronto semestrale. Per il prossimo anno DBRS prevede però un recupero: “Il margine di interesse dovrebbe continuare a crescere nel 2027, sostenuto da margini netti moderatamente più elevati in seguito ai rialzi dei tassi ufficiali e dalla prosecuzione dell’espansione degli impieghi”.
Non tutto l’aumento dei rendimenti sui finanziamenti, però, si tradurrà in maggiori margini per le banche. “La maggiore concorrenza nella raccolta dei depositi e l’aumento dei tassi swap limiteranno probabilmente l’espansione dei margini”, avverte Morningstar DBRS. A settembre 2026, il tasso medio applicato ai nuovi depositi a termine delle famiglie nell’area euro risultava superiore di 59 punti base rispetto a un anno prima. Dall’inizio dell’anno, inoltre, i tassi swap in euro sono aumentati di circa 110 punti base sulle scadenze brevi e di 70 punti base sulla scadenza decennale, determinando un incremento dei costi della raccolta all’ingrosso.
Secondo la Banca d’Italia, a settembre il costo marginale della raccolta bancaria ha raggiunto l’1,4%, circa 30 punti base in più rispetto a febbraio. La remunerazione dei depositi a durata prestabilita del settore privato non finanziario è salita dal 2,1% al 2,7%, mentre quella dei conti correnti è aumentata di appena 10 punti base, allo 0,4%. “Tassi sui finanziamenti più elevati potrebbero frenare la domanda di credito, soprattutto per i mutui a tasso fisso, ma continuiamo ad attenderci una crescita moderata degli impieghi, in grado di sostenere il margine di interesse”, conclude l’agenzia.
Wealth management e assicurazioni, la seconda gamba degli utili bancari
Nel 2026 le entrate commissionali hanno rappresentato “nuovamente un importante motore di crescita degli utili, registrando incrementi a doppia cifra in alcuni Paesi, sostenuti dalle attività di asset management, wealth management e assicurazione, ambiti nei quali diverse banche hanno comunicato afflussi netti record”, e per il 2027 Morningstar DBRS prevede che “i ricavi commissionali continuino a crescere, sostenuti dall’espansione delle masse raccolte e dalle commissioni legate alle transazioni, ma a un ritmo più moderato”.
Di norma i ricavi commissionali sono visti di buon occhio dagli azionisti, in quanto meno legati al ciclo del credito e all’economia locale. Tuttavia, su questo fronte il rischio è un altro: che un crollo dei mercati finanziari riduca il valore delle masse gestite e possa innescare deflussi. “I rischi sono orientati prevalentemente al ribasso, poiché i ricavi dell’asset management e del trading risulterebbero vulnerabili a una correzione delle valutazioni delle attività finanziarie, sostenute finora in larga misura dalle elevate aspettative legate all’intelligenza artificiale”, sottolinea l’agenzia.
L’altro fronte è quello delle spese operative, finora cresciute a un ritmo inferiore rispetto ai ricavi. Per il prossimo anno DBRS si attende però un’accelerazione dei costi, in particolare per effetto dell’inflazione salariale, dei rinnovi dei contratti collettivi e degli investimenti in tecnologia, conformità normativa e integrazione delle attività. “Tuttavia, le misure di efficientamento, la semplificazione organizzativa e l’adozione dell’intelligenza artificiale dovrebbero consentire alla maggior parte delle banche di mantenere la crescita dei costi al di sotto di quella dei ricavi”, prevedono gli analisti. L’intelligenza artificiale potrebbe contribuire anche a contenere la crescita degli organici, attraverso “una combinazione di mancata sostituzione del personale in uscita, rallentamento delle assunzioni e ricollocazione dei dipendenti e, in misura minore, licenziamenti”.