Viaggio in un giorno ordinario del 2030
Maree di dati e come utilizzarle
Le applicazioni pratiche dell’insurtech, anche in casi di disastri
“A day in the (2030) life”
Proiettiamoci nel futuro. In un giorno qualsiasi della vita quotidiana nel 2030. Di qui a dodici anni, l’insurtech non sarà più qualcosa di “innovativo” e “di frontiera”, ma un aspetto perfettamente integrato nella vita economica dei clienti delle compagnie assicurative.
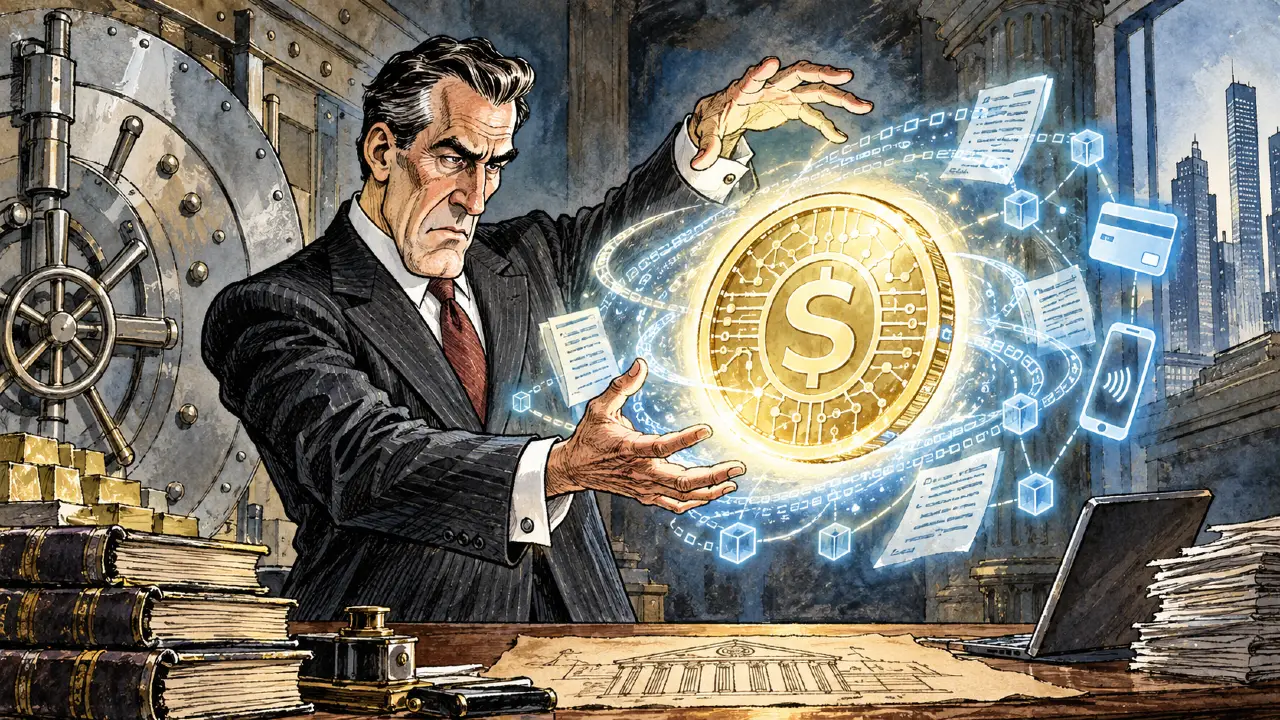
Ad esempio. Il signor Biraghi necessita di un’auto per andare ad una riunione di lavoro in Comune. La sua assistente personale digitale, Lonnie, gli ordina un veicolo autopilotato. Giunto a bordo, Biraghi decide di voler guidare lui, e mette la macchina in modalità manuale. Nello stesso istante, Lonnie comunica alla compagnia di assicurazioni Khaleesi la mappa del probabile percorso di Biraghi. A sua volta, Khaleesi comunica immediatamente al suo cliente tramite l’assistente digitale Lonnie un percorso alternativo, con meno probabilità di incidenti. Contestualmente, la robottina comunica l’aggiustamento del premio mensile da versare in caso di una scelta piuttosto che l’altra. Ad esempio, il premio potrebbe aumentare del 4 o dell’8% a seconda del percorso scelto da Biraghi, con addebito diretto sul suo conto corrente.
E in caso di incidente? Il sistema di diagnostica intelligente installato sul veicolo in carico a Biraghi calcola in breve tempo l’ammontare economico del danno. Grazie all’interconnessione e allo scambio dei dati, arriva poi un drone immediatamente a fare il sopralluogo. In caso di danni non irreversibili al veicolo, questo potrebbe essere condotto automaticamente all’officina più vicina, dove sarebbe già pronta un’auto sostitutiva.
Questo è lo scenario à la Blade Runner da cui parte la ricerca di McKinsey.
Le tech esistono, ma non sono coordinate
Ma in realtà tutte le tecnologie descritte già esistono. Con la nuova ondata di avanzamenti nell’Intelligenza Artificiale e nelle reti neurali convoluzionali, imitare percezione, ragionamento, apprendimento, capacità di risolvere i problemi del cervello umano è in qualche modo diventato fattibile. Dato il nuovo ambiente tecnologico che si sta sviluppando, le assicurazioni passeranno da un mero ruolo di “rilevazione e riparazione” ad uno di “previsione e prevenzione”. L’insureparadise!
In che modo l’IA traformerà l’insurance in insurtech
1. L’interconnessione dei dispositivi
L’attuale interconnessione fra smarphone, smartwatches, tracciatori fitness, assistenti digitali domestici, auto, è destinata ad aumentare e a coinvolgere sempre più oggetti d’uso quotidiano (dispositivi medici, scarpe, occhiali, capi d’abbigliamento, applicativi domestici…), senza contare l’interconnessione dell’internet delle cose domestica (la cosiddetta in-home IoT). Una valanga di dati disponibili per la personalizzazione delle polizze.
2. La crescita della robotica
La quota di elementi come la stampa in 3-D, i droni programmabili e autonomi, i veicoli autoguidati (più del 25% entro il 2030 secondo McKinsey), robot chirurghi, corrieri postali.
3. L’open source e gli ecosistemi dei dati
Visto l’attuale flusso di dati in diffusione, è agevole prevedere che aumenteranno moltissimo i protocolli open source e le banche dati condivise, in un contesto di regolamentazione e cibersicurezza.
4. Miglioramenti nelle tecnologie cognitive
Le reti neurali convoluzionali e le tecnologie di apprendimento approfondito evolveranno ulteriormente e diventeranno l’approccio standard per l’elaborazione di dati utili alla generazione di prodotti assicurativi.
Le assicurazioni nel 2030
L’impatto dell’intelligenza artificiale sul comparto assicurativo sarà di portata sismica, forse più che in altri settori. La disponibilità unificata di masse di dati sul comportamento degli utenti, unita alle tecnologie di apprendimento e previsione in tempo reale permetteranno di ottimizzare e personalizzare all’istante le pratiche di sottoscrizione polizze e le contestazioni. Serviranno pochi secondi per acquistare una polizza e per validare i contratti entrerà in azione la blockchain.
Una parentesi: in caso di catastrofi naturali
Nelle tragedie dovute a terremoti, eruzioni, tsunami, uno degli ostacoli immediati che i soccorritori si trovano a fronteggiare è quello della mancanza di corrente elettrica. L’invio di droni assicurativi in perlustrazione potrebbe quindi ovviare al blackout e rilevare immediatamente e con precisione i danni.
Dai rinnovi attuali al ciclo continuo
Prolifereranno prodotti di massa di tipo UBI (usage-based insurance) e il mercato passerà da una dinamica di tipo “acquisto e rinnovo annuale” a un modello a ciclo continuo, costantemente aggiornato sulla base dei comportamenti degli utenti.
Microcoperture “sartoriali”
I prodotti saranno poi suddivisi in classi di microcoperture assicurative (dalle batterie dei cellulari ai ritardi dei voli, ai servizi AirBnB). E gli agenti assicurativi? Il loro numero si ridurrà drasticamente, ma a quelli rimasti speterà il compito di dare valore aggiunto all’intero settore. Facilitatori ed istruttori aiuteranno i clienti a gestire il loro portafoglio di coperture e utilizzeranno i bot per individuare nuovi deal. Il tempo impiegato a valutare le richieste di risarcimento si ridurrà anche del 70% o in alcuni casi del 90%. L’industria dei risarcimenti potrà quindi focalizzarsi sul monitoraggio dei rischi e sulla prevenzione. Niente male per il signor Biraghi e la sua Lonnie.
Gli articoli pubblicati sono stati realizzati da giornalisti e contributors di We Wealth e vengono forniti a Poste Premium a scopo informativo.
 LEAD – APPROFONDIMENTO
header { min-height: 50px!important; }
@media (max-width: 640px)
header {
min-height: 10px!important;
}
.article-enterprise-link {
visibility: hidden;
border-bottom: none!important;
}
.article-paragraph a {
border-bottom: none!important;
}