Per i gestori globali la caduta delle obbligazioni ormai sarebbe vicina ad assestarsi – e infatti i bond sono finiti in cima al menu degli acquisti compiuti a ottobre. Quella dell’ultimo mese, infatti, è stata la più significativa riduzione delle posizioni corte sulle obbligazioni degli ultimi 12 mesi. Il che ha riportato l’allocazione dei gestori sui bond in linea con la media storica.
Non è tutto: le aspettative sulla crescita economica hanno fatto una netta inversione di rotta e ora il 4% netto dei gestori intervistati da Bank of America vede un rallentamento nel prossimo anno, contro l’8% netto di previsioni positive di appena un mese fa. E anche l’inflazione sembra preoccupare meno: il 5% netto dei gestori la vede su livelli più bassi rispetto a quelli attuali nell’orizzonte dei prossimi 12 mesi. I segnali sembrano puntare tutti nella stessa direzione: meno slancio su crescita e inflazione riduce i timori sulla parte obbligazionaria e ha contribuito ad alleggerire il sovrappeso sulle azioni dal 49 al 44% del campione intervistato. Non si tratta ancora di un abbandono delle Borse e, prima di insidiare l’attrattiva delle azioni, la concorrenza dei rendimenti obbligazionari dovrebbe rendersi ancora più allettante: un Treasury decennale al 6% sarebbe la soglia cruciale per il 37% degli intervistati.
Il 19% dei gestori, peraltro, dichiara di aver già iniziato a spostare l’allocazione dalle azioni alle obbligazioni, mentre un altro 14% attenderebbe rendimenti del Treasury al 6,5%. Nel frattempo, il pessimismo sul mercato obbligazionario è sceso ai minimi da maggio 2025: appena l’1% netto dei gestori prevede un aumento dei tassi a lungo termine, contro il 15% di settembre.
L’orientamento complessivo rimane comunque rialzista. La liquidità media nei portafogli è ferma al 3,9%, un livello sufficientemente basso da far scattare il segnale contrarian di vendita della Fund Manager Survey di BofA, attivo quando la quota di cash è pari o inferiore al 4%. Il sentiment generale è però sceso ai livelli meno ottimisti dallo scorso giugno.
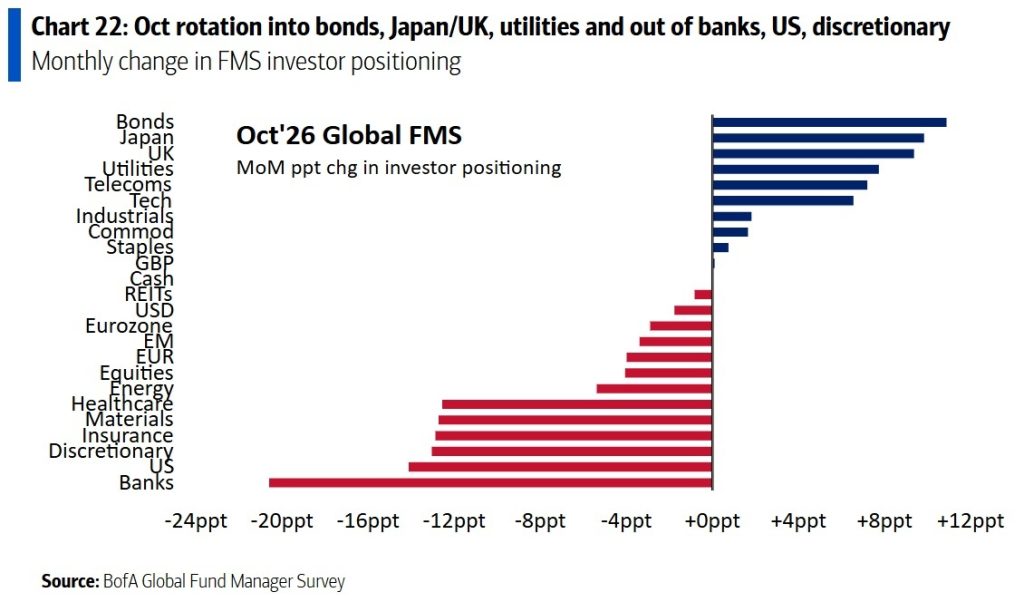
Banche alleggerite, tecnologia ai massimi dal 2020
Nel frattempo, le preferenze settoriali evolvono: le banche sono state il comparto più alleggerito nei portafogli a ottobre, con la peggiore variazione mensile nelle allocazioni dal marzo 2023 (ossia dai tempi del fallimento di Silicon Valley Bank). Il sovrappeso netto del settore è diminuito di 21 punti percentuali, attestandosi al 13%, il livello più basso dall’aprile scorso.
Giappone e Regno Unito, invece, sono stati, dopo i bond, i mercati verso cui i gestori hanno maggiormente aumentato l’esposizione nell’ultimo mese. Più in generale, le posizioni restano estremamente rialziste sul fronte della tecnologia, con un sovrappeso netto del 37%, il massimo dall’agosto 2020. Sul versante opposto si colloca il settore dei beni di consumo discrezionali, il cui sottopeso netto, pari al 34%, è il più pronunciato dal 2008.
Il 45% degli intervistati individua nell’acquisto dei titoli globali dei semiconduttori l’operazione più affollata sui mercati. La percentuale è comunque diminuita dal 53% di settembre e soprattutto dal picco dell’82% raggiunto a luglio. Al secondo posto figurano le posizioni ribassiste sui Treasury americani, indicate dal 27% dei gestori, in aumento dal 18% del mese precedente.
L’orientamento sulle banche cambia segno se si stringe l’osservazione ai soli gestori europei: secondo la rilevazione regionale di Bank of America, il 38% identifica nelle banche il tema azionario più affollato, davanti all’intelligenza artificiale e alla tecnologia, indicate dal 31%. Una differenza significativa rispetto alle preferenze globali, tanto più che il comparto bancario rimane sovrappesato del 22% netto nei portafogli europei, nonostante sia percepito come il più affollato.
La paura dei gestori: un rialzo disordinato dei bond e la bolla AI
Nonostante il ritorno dei bond negli ordini di acquisto il rialzo disordinato dei rendimenti obbligazionari costituisce ancora il principale rischio estremo per i mercati, secondo il 31% degli intervistati. Seguono una possibile bolla dell’intelligenza artificiale (23%) e una seconda ondata inflazionistica (20%).
A preoccupare è soprattutto la sostenibilità della corsa agli investimenti nell’AI. Per il 39% dei gestori, gli investimenti in conto capitale degli hyperscaler, i grandi gruppi tecnologici che stanno sviluppando le infrastrutture per l’intelligenza artificiale, rappresentano la fonte più probabile di un evento di credito sistemico. Al secondo posto si colloca il debito pubblico, indicato dal 28% del campione. Per il 45% degli intervistati sarà il 2027 l’anno dello scoppio della bolla AI, contro un 42% che non crede a questa prosspettiva.
Un eventuale taglio degli investimenti tecnologici viene infatti identificato da Bank of America come la principale sorpresa ribassista per i mercati nell’ultimo trimestre dell’anno. La sorpresa rialzista potrebbe arrivare invece da una forte discesa del petrolio, sotto gli 80 dollari al barile, capace di sostenere i consumatori e i settori oggi maggiormente penalizzati nei portafogli.