Le forze macroeconomiche e i fattori specifici legati alle singole materie prime hanno contribuito a sostenere un forte ciclo rialzista delle commodity nell’ultimo anno, riportando l’attenzione su settori tradizionalmente orientati al value, come energia e materiali. Riteniamo che l’attuale contesto offra ai gestori attivi l’opportunità di sovraperformare grazie alla selezione di società che presentano la combinazione più solida di valutazioni, fondamentali e crescita dei ricavi.
Secondo Boston Partners, società specializzata in investimento value, le società che adottano una disciplina nella gestione del capitale e che non dipendono dai prezzi delle commodity ai massimi del ciclo per mantenere la propria redditività sono quelle meglio posizionate per generare ingenti flussi di cassa liberi e beneficiare dei vantaggi derivanti dall’aumento dei prezzi delle materie prime. L’analisi degli esperti di Robeco.
Cosa sta guidando il ciclo delle commodity?
Diversi aspetti macroeconomici stanno spingendo al rialzo i prezzi delle materie prime. Il primo è la geopolitica, caratterizzata da una riorganizzazione del commercio globale, il ritorno dei conflitti armati e nuovi comportamenti adottati dalle banche centrali nella gestione delle riserve: il reshoring, la reindustrializzazione e il riarmo sono tutti elementi che creano domanda di materie prime, mentre conflitti come la guerra con l’Iran e l’invasione russa dell’Ucraina provocano shock dell’offerta.
Il secondo, quindi, è il contesto macroeconomico: disavanzi fiscali strutturalmente più elevati e un’inflazione persistentemente più alta rispetto al periodo successivo alla crisi finanziaria globale stanno trainando la domanda di asset reali. Il terzo, infine, è rappresentato dallo sviluppo dell’infrastruttura per l’IA, che alimenta la domanda di materie prime cruciali per l’elettrificazione, come il rame e l’argento.
Questi fattori, insieme ad altri venti favorevoli specifici a livello settoriale, hanno sostenuto i rialzi nei comparti legati alle materie prime, come energia e materiali, offrendo ai gestori attivi svariate opportunità. Tre aree che esemplificano questa dinamica sono quelle relative a petrolio ed energia, oro e rame.
Figura 1: l’impennata nei prezzi delle commodity
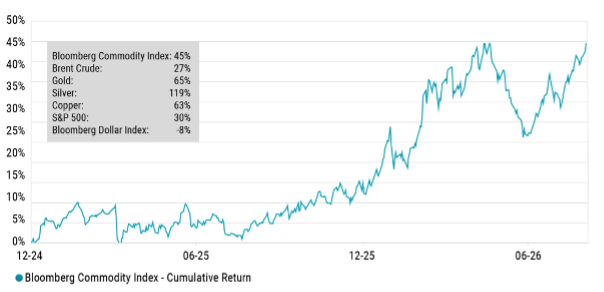
Fonte: Bloomberg1, Boston Partners, settembre 2026.
Opportunità nell’energia
Per il petrolio e, più in generale, per il comparto energetico, il 2026 è stato caratterizzato da shock dell’offerta dovuti allo scoppio della guerra con l’Iran, che ha comportato la chiusura dello Stretto di Hormuz: la risposta immediata è stata un aumento dei prezzi del greggio Brent e WTI, saliti rispettivamente oltre 120 e 110 dollari al barile.
I sottosettori del più ampio reparto energetico, tuttavia, sono sostenuti da fattori trainanti di diverso tipo. Mentre i produttori upstream sono influenzati dai prezzi del petrolio, i raffinatori si legano di più ai mercati dei prodotti petroliferi e i servizi dipendono maggiormente dalla manutenzione e dalla costruzione di nuovi impianti di produzione e raffinazione del petrolio.
Oggi, le società energetiche situate nella posizione migliore per generare consistenti flussi di cassa liberi in caso di rialzo delle materie prime legate all’energia sono quelle che hanno mostrato moderazione nella spesa in conto capitale, hanno sviluppato bilanci solidi e sono redditizie anche sulla base di stime prudenti dei prezzi del petrolio. In Boston Partners, cerchiamo società che presentino tutte queste qualità.
Le opportunità offerte dai produttori di oro
Storicamente, i prezzi dell’oro hanno mostrato una correlazione inversa rispetto ai tassi d’interesse reali, che si è interrotta per un periodo a partire dal 2022, dopo l’invasione dell’Ucraina da parte della Russia. In risposta, le democrazie occidentali hanno congelato gli asset sovrani russi e le banche centrali globali sono diventate acquirenti marginali di oro nel tentativo di diversificare le riserve.
Sebbene vi siano solide argomentazioni a favore di entrambe le possibili direzioni future dell’oro, molti analisti mantengono una visione positiva sull’oro nel lungo termine, quantomeno a livelli che continuerebbero a consentire ai produttori di restare redditizi e di continuare a migliorare le proprie attività. È probabile che un certo livello di supporto derivi dalla nuova domanda strutturale delle banche centrali e dai continui cicli di preoccupazione per l’inflazione e la spesa fiscale.
Guardando al passato, i produttori di oro sono stati tradizionalmente un investimento difficile, dando origine a quel tipo di scetticismo del mercato che spesso crea opportunità per gli investitori value. I produttori minerari sono attività ad altissima intensità di capitale che devono investire con continuità per mantenere la produzione esistente e, sebbene i fondamentali di queste attività probabilmente resteranno complessi, gli attuali prezzi dell’oro, significativamente più elevati, hanno migliorato le caratteristiche finanziarie del settore in modalità misurabili: bilanci più solidi e liquidità che inizia ad affluire agli azionisti.
Cerchiamo produttori minerari disciplinati dal punto di vista dell’allocazione del capitale e che non dipendano esclusivamente dai prezzi di picco del ciclo.
Figura 2: i flussi di cassa per azioni legate alle commodity stanno crescendo
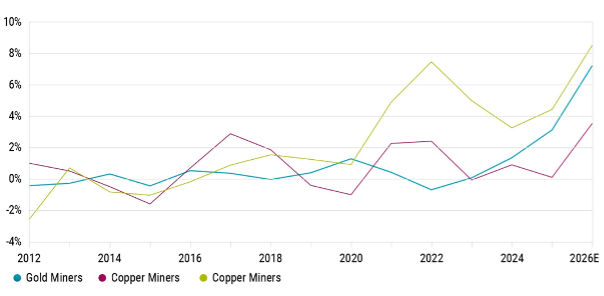
Fonte: Bloomberg, Boston Partners, settembre 2026. Metodologia: abbiamo calcolato una media dei dati storici di Bloomberg relativi ai flussi di cassa liberi precedenti al 2026 e una media della combinazione di dati storici e stime di Bloomberg per l’anno solare 2026. Per l’oro, abbiamo calcolato una media di sette grandi produttori, ossia Kinross Gold, Equinox Gold, Newmont Gold, Anglogold Ashanti, Royal Gold, Coeur Mining e Aura Minerals2; per il rame, la media ha riguardato tre grandi produttori minerari quali Freeport-McMoran, Southern Copper e Teck Resources e per l’energia, infine, abbiamo calcolato una media di tutti i componenti dell’indice S&P 500 Energy
Le opportunità offerte dai produttori di rame
Se per il petrolio si è trattato soprattutto di offerta e per l’oro di domanda, per quanto concerne il rame, i prezzi sono aumentati nettamente per effetto di entrambe. A livello di domanda, il rame è un fattore produttivo fondamentale nel processo di elettrificazione e nell’infrastruttura di supporto allo sviluppo dell’IA, mentre anche i forti aumenti della produzione globale di veicoli elettrici e pannelli solari la stanno alimentando ulteriormente; al tempo stesso, persistono difficoltà sul fronte dell’offerta, riguardanti ad esempio i lunghi tempi necessari per sviluppare nuove miniere, le perturbazioni geopolitiche e quelle operative, la scarsità di nuove scoperte di rame e il calo nel tenore del minerale. Queste condizioni di equilibrio ristretto tra domanda e offerta offrono ai produttori di rame opportunità di reinvestimento con l’obiettivo di ottenere rendimenti interessanti, sostenuti in larga misura dalla liquidità generata internamente dalle attività operative.
In definitiva, utilizziamo lo stesso approccio nella valutazione dei produttori di entrambi i metalli, cercando attività valutate in modo interessante, con fondamentali in miglioramento e uno slancio positivo. Nei metalli più in generale, riteniamo interessante l’insieme di opportunità sostenuto da fattori macroeconomici e geopolitici, mentre in un’ottica bottom-up le società estrattive generano solidi flussi di cassa e opportunità di reinvestire o di restituire liquidità agli azionisti.
Per saperne di più visita il sito di Robeco
1 BLOOMBERG® è un marchio commerciale e di servizio di Bloomberg Finance L.P. e delle sue affiliate (collettivamente, Bloomberg). BARCLAYS® è un marchio commerciale e di servizio di Barclays Bank Plc (collettivamente con le sue affiliate, Barclays), utilizzato su licenza. Bloomberg o i suoi licenziatari, tra cui Barclays, detengono tutti i diritti di proprietà degli Indici Bloomberg Barclays. Né Bloomberg né i suoi licenziatari approvano o avallano il presente materiale, né garantiscono l’accuratezza o la completezza di qualsiasi informazione in esso contenuta, né forniscono alcuna garanzia, esplicita o implicita, sui risultati che se ne possono ottenere e, nella misura massima consentita dalla legge, non si assumono alcuna responsabilità per lesioni o danni derivanti in relazione ad esso.
2 Le aziende presenti nella diapositiva sono solo a scopo illustrativo. Non è possibile trarre alcuna conclusione sullo sviluppo futuro della società. La loro menzione non costituisce una raccomandazione all’acquisto, alla vendita o al mantenimento.