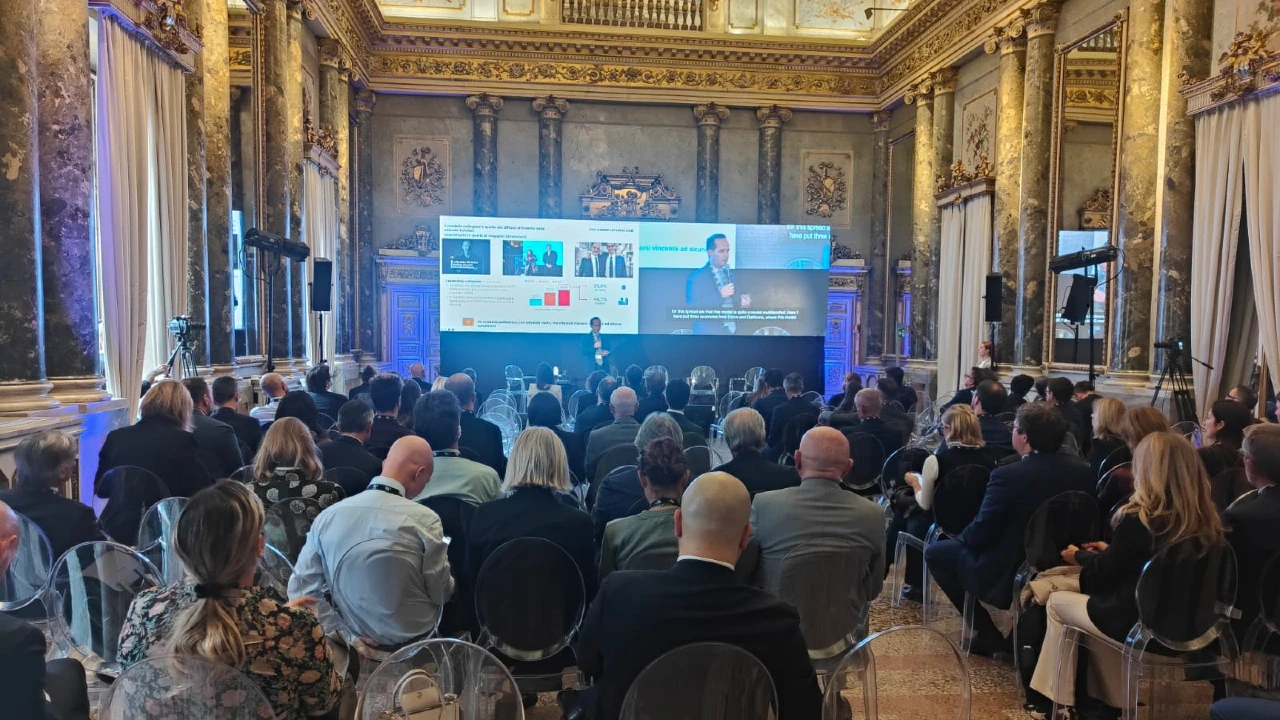
Oltre un’azienda familiare su tre sarà chiamata ad affrontare un passaggio generazionale nei prossimi 10 anni. E la quota potrebbe salire a quasi una su due se il cambio di generazione avvenisse a 70 anni. È la fotografia che emerge dalla 17ª edizione dell’Osservatorio Aub (Aidaf – UniCredit – Bocconi) presentata da Fabio Quarato, managing director della Cattedra Aidaf-Ey di Strategia delle aziende familiari, dell’Università Bocconi, al Wealth Management Summit 2026, che si è tenuto l’8 ottobre al Palazzo Serbelloni di Milano.
Passaggio generazionale, quando e come preparare la successione
Secondo le stime dell’Osservatorio, infatti, tra il 2025 e il 2034, il 33,5% delle imprese familiari con oltre 20 milioni di euro di fatturato potrebbe affrontare un passaggio generazionale, ipotizzando che la SeniorGen lasci la guida a 75 anni, l’età media attuale. Mentre la percentuale salirebbe al 48,8% se il passaggio venisse anticipato a 70 anni, in linea con quella indicata come “best practice”.
Ma il dato più interessante non è soltanto quante aziende saranno chiamate a cambiare leadership. È anche cosa succede dopo. L’analisi dell’Aub evidenzia, infatti, che il passaggio generazionale, se ben gestito, può avere un impatto positivo sulla performance, con un +4,2% sulla redditività (Roa) e un +8,8% sulla crescita dei ricavi nei tre anni successivi.
Il punto, quindi, non è soltanto “quando” passare il testimone, ma “come” preparare il cambiamento. Il modo in cui avviene la successione sembra essere determinante. Negli ultimi 15 anni, il 33,6% dei passaggi generazionali è avvenuto attraverso un percorso di mentoring, con il leader uscente che ha affiancato il successore (o i successori) NextGen prima del trasferimento della guida. E solo nel 2024 la quota era già salita al 44,4%.
Il cambiamento riguarda anche i criteri con cui vengono scelti i successori. L’osservatorio mostra che il 27% dei NextGen designati ha un titolo di studio più elevato rispetto agli altri possibili successori; tra le donne la quota sale al 32,1%. E il merito sembra avere un ritorno anche sui risultati: un titolo di studio superiore a quello degli altri candidati è associato a un +25% di roa e a un +29,4% di roe. Al contrario, essere figlio primogenito è associato a un -16,6% di roa e a un 37,3% di roe.
La successione, dunque, sembra allontanarsi da un modello puramente dinastico per avvicinarsi a una logica di competenze, preparazione e affiancamento. Ed è un cambiamento che si inserisce in una trasformazione più ampia della leadership delle imprese familiari: quella familiare resta dominante, ma è in progressiva riduzione.
Dal passaggio generazionale alla governance della famiglia
Il passaggio generazionale smette quindi di essere soltanto una questione di successione e diventa una questione di governance, competenze e relazione con la famiglia. Un cambio di prospettiva che, al Wms26, Manuela Soncini, ad di Cordusio Fiduciaria e responsabile del team Business and family advisory di UniCredit Wealth Management e Private Banking, ha affrontato dal punto di vista dei bisogni delle famiglie imprenditoriali.
Un tema è proprio quello della preparazione. Se nei prossimi dieci anni una quota così rilevante delle imprese sarà chiamata ad affrontare un ricambio al vertice, la domanda diventa quanto le famiglie arrivino preparate a quel momento. Non soltanto sul piano societario, ma anche su quello patrimoniale e relazionale.
Il passaggio generazionale, infatti, può modificare contemporaneamente governance dell’impresa, rapporti tra i componenti della famiglia, assetto del patrimonio e rapporto con gli intermediari finanziari.
Quando l’impresa diventa patrimonio: il caso Pesenti
Il tema della successione è stato poi osservato da una prospettiva diversa: non più soltanto chi prenderà il posto della generazione precedente, ma cosa accade quando una famiglia decide di separarsi dall’impresa che per generazioni ne ha rappresentato l’identità.
È il caso affrontato da Giulio Pesenti, head of corporate strategy & business development e board member del gruppo Clessidra, a partire dalla storia della famiglia Pesenti e dalla cessione di Italcementi.
Per una famiglia imprenditoriale, vendere l’azienda non significa semplicemente trasformare una partecipazione industriale in liquidità. Significa anche ridefinire il rapporto tra famiglia, impresa e patrimonio.
Il vero tema diventa allora il “giorno dopo”: decidere che cosa costruire quando l’azienda che per generazioni ha rappresentato il centro dell’identità familiare non fa più parte del patrimonio.
E questo comporta anche un cambiamento di competenze. Essere stati imprenditori di successo non significa automaticamente essere già investitori professionali.
La trasformazione può portare progressivamente verso gli investimenti diretti, i private markets e nuovi modelli di allocazione del capitale. Ma richiede anche di imparare a gestire un patrimonio che non coincide più con l’azienda.
Prima dell’exit: perché l’imprenditore deve pensare al patrimonio
È stato questo il tema affrontato da Gianluigi Serafini, equity partner di GA-Alliance.
Il paradosso, in molti casi, è che l’imprenditore può avere la maggior parte della propria ricchezza concentrata nell’impresa senza percepirla come una componente del proprio patrimonio finanziario.
Il risultato è una doppia concentrazione: da una parte il rischio imprenditoriale, dall’altra una quota rilevante della ricchezza personale legata allo stesso asset.
Per il wealth advisor questo cambia la prospettiva. Gestire un portafoglio finanziario di un imprenditore senza conoscere il valore e il rischio dell’azienda di cui è proprietario significa, infatti, osservare soltanto una parte del patrimonio.
La pianificazione patrimoniale dovrebbe quindi iniziare prima dell’exit, quando l’imprenditore è ancora alla guida dell’impresa e può ragionare sulla diversificazione e sulla futura liquidità.
Dopo l’exit: come costruire una nuova identità patrimoniale
Quando la vendita arriva, il problema cambia ancora. Rinaldo Sassi, founder & ceo di Scouting, ha affrontato il tema del secondo tempo dell’imprenditore: quello che inizia quando l’azienda viene venduta e una ricchezza prima concentrata nell’impresa diventa improvvisamente liquidità da investire.
L’imprenditore deve allora imparare un mestiere diverso. Nella propria azienda conosceva il mercato, il management e le dinamiche operative. Da investitore può invece trovarsi a essere socio di minoranza, limited partner o co-investitore, senza avere più il controllo diretto delle decisioni.
È un passaggio culturale che riguarda anche la gestione del rischio: dopo un liquidity event, la tentazione può essere quella di reinvestire rapidamente e continuare a cercare il ruolo dell’imprenditore.
La vera sfida diventa invece costruire una strategia patrimoniale di lungo periodo, decidendo quanto capitale destinare ai singoli investimenti e come diversificare il patrimonio.
Family office e AI, chi governa la complessità del patrimonio?
La complessità cresce ulteriormente quando il patrimonio della famiglia non è più concentrato soltanto nell’impresa o nel portafoglio finanziario.
Nel confronto tra Tiziana Leone, co-founder & wealth manager di Ataraxia Management, e Roberta Crivellaro, managing partner di Withers Studio Legale, il tema si è spostato sulla capacità di coordinare un patrimonio composto da partecipazioni, liquidità, immobili, investimenti e asset distribuiti anche in più Paesi.
Il problema non è necessariamente la mancanza di advisor. Al contrario, può essere proprio la presenza di molti interlocutori specializzati senza un soggetto in grado di mantenere una visione complessiva.
A complicare il quadro interviene l’intelligenza artificiale. I clienti arrivano sempre più spesso dai professionisti con informazioni, analisi e documenti già elaborati attraverso strumenti tecnologici.
Questo sposta il valore della consulenza: meno produzione materiale di informazioni, più capacità di interpretarle, verificarle e assumersi la responsabilità del giudizio.
Lo stesso vale per i family office. La tecnologia può rendere più semplice avere una fotografia aggiornata degli asset della famiglia, ma non può sostituire la governance, la capacità di mediazione e la visione di lungo periodo.
Private insurance: il ruolo nell’architettura patrimoniale
L’evento prosegue con l’intervento di Fabrizio Novelli, senior family officer di Amgest SA, che ha portato il confronto sul private insurance.
Quando un patrimonio coinvolge più banche, gestori, asset e giurisdizioni, anche la polizza può assumere una funzione più articolata rispetto a quella tradizionalmente associata a protezione, pianificazione successoria e differimento fiscale.
Al centro del confronto sono finiti anche meccanismi come il multi-booking e il multi-manager, oltre al rapporto tra compagnia, banche depositarie e gestori.
L’obiettivo, in questo caso, è capire se la maggiore complessità dell’architettura patrimoniale possa trasformarsi, quando adeguatamente governata, anche in un ulteriore livello di controllo e diversificazione.
Passaggio generazionale, il patrimonio diventa internazionale
Il tema del passaggio generazionale nell’era della complessità e degli strumenti per le famiglie ad alto patrimonio è stato poi discusso da Marco Cerrato, partner di Maisto e Associati, Alberto Cirillo, managing director, co-head of Southern Europe, private wealth Management di Goldman Sachs, Giovanni Ronca, head of Ubs Global Wealth Management Italy di Ubs Group, e Roberto Pellizzari, equity partner di Lca Studio Legale.
Il punto di partenza è che la successione dei grandi patrimoni non può più essere affrontata soltanto come una questione ereditaria. Le famiglie sono più internazionali, le nuove generazioni possono vivere in Paesi diversi da quello d’origine, gli investimenti sono distribuiti tra più giurisdizioni e la ricchezza può essere organizzata attraverso società, holding, veicoli di investimento, trust e altri strumenti.
A cambiare è quindi anche il profilo del cliente Hnw e Uhnw. Da una parte emergono nuove famiglie imprenditoriali e nuove generazioni di imprenditori, anche nei settori tecnologici e digitali. Dall’altra, le famiglie patrimoniali consolidate devono affrontare il Great Wealth Transfer, con una NextGen che chiede maggiore coinvolgimento nella governance e nelle decisioni sul patrimonio.
Great Wealth Transfer, la NextGen chiede un ruolo nella governance
Il passaggio alla nuova generazione non riguarda quindi soltanto la titolarità dei beni. Riguarda chi decide, come decide e con quali regole.
La governance diventa centrale soprattutto quando la famiglia è composta da più generazioni, quando gli eredi hanno residenze fiscali differenti o quando il patrimonio è articolato tra partecipazioni societarie, investimenti finanziari e attività in più Paesi.
In questo scenario, il ruolo del wealth manager si amplia: non soltanto gestione degli investimenti, ma coordinamento delle diverse componenti del patrimonio e capacità di dialogare con professionisti fiscali e legali.
Anche le holding familiari possono diventare uno snodo della struttura patrimoniale, soprattutto quando devono essere coordinate con le esigenze di governance e con la pianificazione successoria.
Trust, holding e mobilità internazionale: la successione oltre i confini
Dal punto di vista fiscale e legale, la crescente mobilità delle famiglie introduce ulteriori livelli di complessità.
Residenze fiscali diverse, eredi distribuiti in più Paesi e patrimoni internazionali impongono di valutare con attenzione gli effetti delle diverse strutture utilizzate per organizzare e trasferire la ricchezza.
Nel panel, il confronto ha toccato anche il ruolo dei vari veicoli, in particolare delle holding familiari, oltre al tema dell’eventuale attrazione in Italia della residenza fiscale di una struttura.
È una dimensione che rende ancora più evidente la necessità di una pianificazione anticipata: gli strumenti successori e societari devono essere inseriti in un disegno complessivo, non utilizzati soltanto quando il passaggio generazionale è ormai imminente.
Dalla successione alla funzione della ricchezza: donne e filantropia
Il cambiamento riguarda infine anche chi decide e che cosa vuole fare della ricchezza. Nel panel si è discusso del crescente ruolo delle donne come decision maker all’interno delle famiglie Uhnw e della maggiore attenzione delle nuove generazioni alla filantropia.
La ricchezza, quindi, non viene più considerata soltanto come capitale da preservare e trasferire. Per una parte crescente delle famiglie diventa anche uno strumento attraverso cui perseguire obiettivi sociali e filantropici.
Questo apre ulteriori questioni di governance e di struttura: fondazioni, enti del Terzo settore e trust con finalità caritative possono assumere funzioni differenti e richiedono una valutazione anche sotto il profilo fiscale.
Passaggio generazionale, qual è la prima cosa da fare?
In poche parole: se una famiglia iniziasse oggi a preparare il proprio passaggio generazionale, quale sarebbe la prima cosa da fare? La risposta, nelle diverse prospettive emerse durante il Summit, converge su un elemento: anticipare.
Private insurance, la continuità del patrimonio dopo il passaggio generazionale
A chiudere il percorso tematico è stato Johannes Wettstein, chief business officer di Liechtenstein Life, prosperity e ceo di Prosperity Solutions AG, che ha riportato l’attenzione sul private insurance come possibile componente dell’architettura patrimoniale delle famiglie internazionali.
Quando cambiano residenza, banche, gestori, investimenti e beneficiari, infatti, la continuità del patrimonio diventa una questione centrale.
Il tema non è però quello di concentrare indiscriminatamente ogni asset in una polizza, ma di capire quali componenti del patrimonio possano essere effettivamente inserite nella struttura e quale valore aggiunto possa offrire il private insurance in presenza di famiglie e patrimoni sempre più mobili.
Conclusioni
I numeri dell’Osservatorio Aub mostrano che il passaggio generazionale è già un fenomeno strutturale e destinato ad aumentare. Il ricorso crescente al mentoring indica che le famiglie stanno progressivamente comprendendo la necessità di preparare la successione nel tempo. E la crescente complessità dei patrimoni rende sempre più difficile separare la successione dell’impresa da quella della ricchezza familiare.
Il passaggio generazionale, in altre parole, non comincia quando cambia il nome dell’amministratore delegato. Comincia molto prima: nella scelta delle competenze della NextGen, nella governance della famiglia, nella diversificazione del patrimonio e nella costruzione di una relazione tra generazioni capace di durare oltre l’impresa. Ed è proprio questa la sfida che il Wealth Management Summit 26 ha messo al centro: accompagnare famiglie che nei prossimi anni non dovranno soltanto trasferire ricchezza, ma decidere come governarla, chi dovrà farlo e quale ruolo attribuirle nel futuro della famiglia. la ricchezza familiare sta diventando più complessa e il suo trasferimento richiede sempre più tempo, governance e coordinamento.