Immobilizzare il capitale per anni in cambio di un rendimento aggiuntivo che, secondo alcune stime di settore, è sceso fino all’1%. È il dilemma con cui fanno i conti i grandi investitori dei mercati privati. Da qui parte l’Allocation and Fundraising Trend Report 2027 a firma di Ipem e della società di consulenza AlixPartners. L’analisi si basa sui dati forniti dai partecipanti a Ipem Global 2026, l’appuntamento parigino di settembre, e le risposte sono dei sottoscrittori dei fondi (i cosiddetti limited partner) e dei gestori, in rappresentanza di oltre 1.200 veicoli, integrate da più di 500 colloqui registrati nella banca dati interna degli organizzatori.
Il quadro è quello di una nuova stagione. «Il premio per l’illiquidità non viene più dato per scontato dagli allocatori, che cercano le aree del mercato in cui il potenziale di rendimento è più elevato», osserva Antoine Colson, amministratore delegato di Ipem. Una ricerca che, come si vedrà, ridisegna le priorità per dimensione dei fondi, settori e aree geografiche.
Gli investitori dei private market stanno riaprendo i cordoni della borsa
Dopo tre anni segnati dalla scarsità di distribuzioni, ovvero di restituzioni agli investitori dei capitali investiti e degli utili, qualcosa si muove. Le intenzioni di sottoscrizione di fondi primari per i prossimi dodici mesi superano i 110 miliardi di euro, contro i 100 dell’edizione precedente. Aumenta la quota di chi prevede di impegnare oltre 500 milioni e cresce al 25% quella di chi si colloca fra 100 e 500 milioni, mentre la fascia più affollata resta quella fra 20 e 100 milioni, indicata dal 39% degli investitori. A ridursi sono gli assegni più piccoli: indizio, forse, di una liquidità che rientra lentamente nel circuito.
Chi investe in mercati privati cerca nuove fonti di premio per l’illiquidità calando di taglia
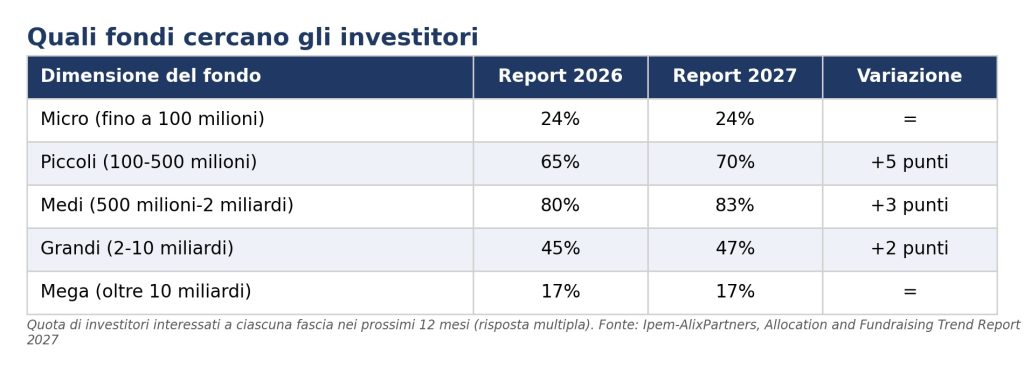
Dove andranno quei capitali? Sempre meno verso i giganti. I fondi di taglia media, fra 500 milioni e 2 miliardi, restano i più ricercati (83% contro 80%), ma a guadagnare terreno sono soprattutto quelli piccoli, fra 100 e 500 milioni, che salgono al 70% dal 65%. Stabile la domanda per i veicoli oltre i 2 miliardi. La logica è semplice: multipli d’ingresso più bassi e più spazio per creare valore. «Nel private equity la tendenza è scendere di taglia, perché è lì che si trova il potenziale di extra-rendimento più consistente», sintetizza un family office.
I numeri sulle distribuzioni, citati da un grande gestore di fondi di fondi, danno sostanza all’intuizione: nei grandi buyout il tasso di distribuzione è sceso da circa il 30% del Nav (net asset value, il valore patrimoniale netto) prima del 2021 a meno della metà, mentre nel segmento medio e medio-basso si è mantenuto intorno al 21%.
Il 64% degli investitori è pronto a puntare su un debuttante assoluto
Stessa bussola per la scelta dei gestori. L’88% degli investitori si dichiara interessato a chi raccoglie il primo, secondo o terzo fondo, contro il 65% di un anno fa, e il 64% è disposto a puntare su un esordiente assoluto. Il balzo va però letto con cautela, perché il report ha cambiato la classificazione dei gestori emergenti rispetto all’edizione precedente. A sostegno dell’appetito, gli autori citano uno studio della National Association of Investment Companies secondo cui i programmi dedicati ai gestori emergenti avrebbero generato 700 punti base di sovraperformance. Non a caso, i nuovi rapporti continuano a pesare più dei rinnovi con i gestori già in portafoglio.
Nel private equity cresce anche il co-investimento, ricercato dal 62% dei sottoscrittori, l’incremento più marcato dell’asset class: commissioni in genere più basse e meno incognite rispetto al tradizionale “pool alla cieca”. Sale al 28% anche l’interesse per i fondi di fondi, porta d’accesso alle nicchie.
Il vero premio per l’illiquidità nei mercati privati si chiama “costanza dei rendimenti”
La costanza dei rendimenti resta il primo criterio di selezione per il 60% degli investitori, ma a guadagnare peso è l’approccio alla creazione di valore, mentre la performance assoluta arretra. Conta il meccanismo prima del risultato: «Siete davvero nella società ogni giorno? Lavorate con l’amministratore delegato o restate a distanza?», sono le domande che, secondo un gestore globale, i sottoscrittori rivolgono oggi ai general partner. Questi ultimi citano la costanza dei rendimenti solo nel 42% dei casi: è la distanza più ampia fra le due sponde del mercato.
Il settore che perde lo scettro
Lo scossone più vistoso riguarda i settori in cui investono i mercati privati alla ricerca di premio per l’illiquidità. Nel 2025, l’85% degli investitori indicava tecnologia e software fra le aree d’interesse; oggi la quota è precipitata al 28% (dal primo all’ultimo posto su otto). La tecnologia, però, resiste: l’intelligenza artificiale resta il tema più ricercato (78%), le tecnologie di frontiera salgono al 51% e il fintech al 56%.
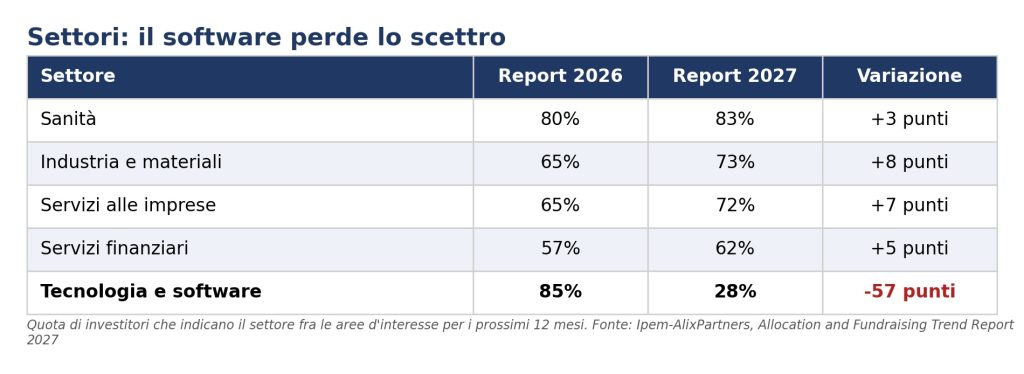
Il capitale si è spostato piuttosto sull’economia reale: sanità in testa all’83%, industria e materiali al 73%, servizi alle imprese al 72%. L’idea è comprare l’adozione dell’intelligenza artificiale dentro aziende tradizionali, senza pagare i multipli del software e con minori rischi di esserne travolti.
Venture capital “sovrano”
Più della metà degli investitori (51%) cerca fondi di venture capital, e fra questi l’interesse per le fasi avanzate e di crescita sale dal 76% all’83%. Il capitale di rischio europeo, osserva il report, viene sempre più sottoscritto anche come scelta di sovranità: difesa, spazio, robotica.
Infrastrutture
Fra gli asset reali dominano le infrastrutture, ricercate dal 79% di chi guarda al comparto, anche come via d’accesso all’intelligenza artificiale attraverso data center ed energia. Nel private debt il 75% punta sui prestiti diretti. L’appetito per il credito privato non accenna a calare, pur con la consapevolezza che la selezione dei gestori sarà decisiva.
Dopo la frenata legata all’incertezza sui dazi, il 74% degli investitori torna a cercare fondi nordamericani, anche se l’Europa resta la destinazione naturale.
L’ascesa dei veicoli evergreen nei mercati privati alla ricerca di nuovo premio all’illiquidità
Dal lato dell’offerta, i gestori con oltre 50 miliardi di masse salgono al 17% (dal 12%), ma tre fondi su quattro restano di taglia piccola o media. I colossi si attrezzano per una seconda platea, quella della clientela privata: i veicoli evergreen, a durata illimitata, passano dal 6% all’11% dei fondi e due su tre fanno capo a case con più di 10 miliardi in gestione. I tempi di raccolta però si allungano: solo il 24% dei fondi prevede il primo closing entro dodici mesi, contro il 32% del report precedente e il 34% di due anni fa.
«Gli allocatori stanno concentrando i rinnovi su pochi gestori selezionati, mentre cercano nuovi partner nei segmenti in cui intravedono potenziale di extra-rendimento», spiega Nicolas Beaugrand, partner e managing director di AlixPartners. Il messaggio d’insieme, conclude il report, è che gli investitori «sono usciti da una fase di riflessione» e stanno adattando strategie, selezione dei gestori e monitoraggio dei portafogli per massimizzare i rendimenti degli anni a venire.