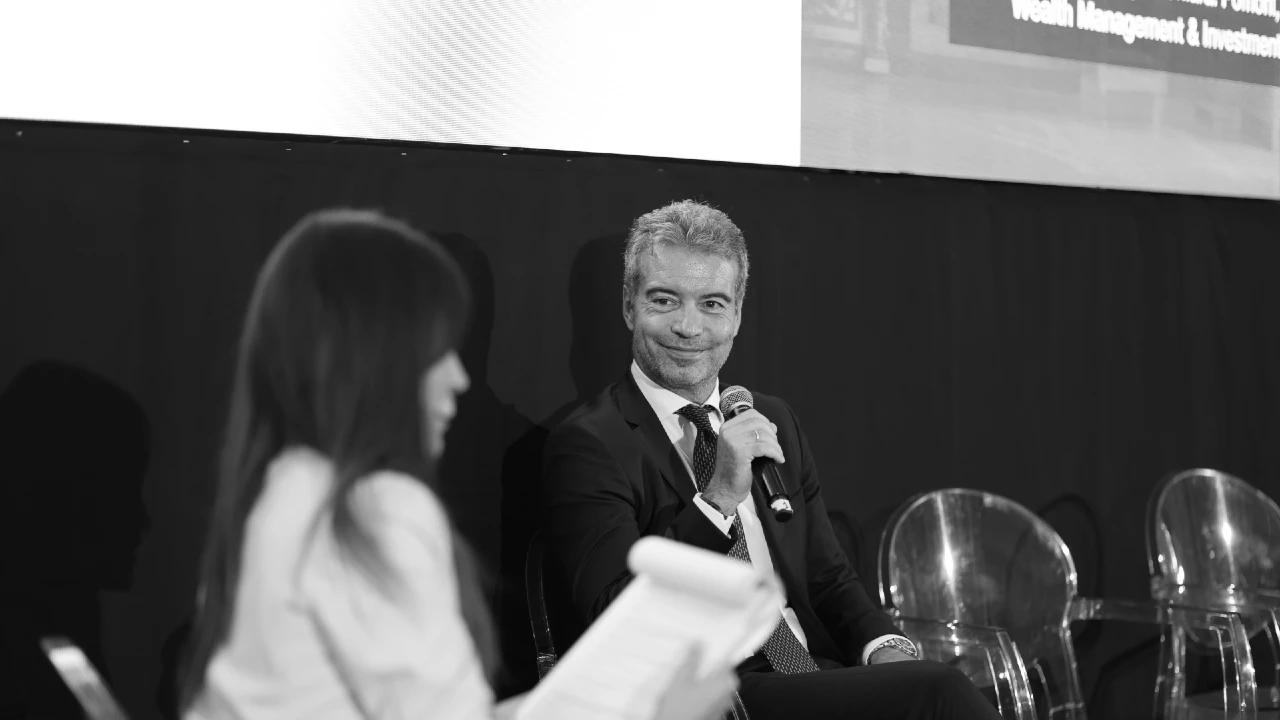
Il divario fra il salario e le pensioni di domani sarà sempre più ampio, le reti sociali più risicate: una brutta realtà per la quale il risparmio previdenziale è sempre più importante. Banca Mediolanum è fra le reti che più insiste sul tema della longevità, intesa come rischio finanziario spesso sottovalutato. E’ intervenuto su questi temi, nel corso del Wealth Management Summit di We Wealth Andrea Silvello, responsabile institutional advisory, wealth business & data management.
Come si può trasformare la consapevolezza di una vita media più lunga in un modello di pianificazione di lungo periodo?
In Banca Mediolanum, l’allungamento della vita e la necessità di generare flussi di denaro costanti che mantengano il tenore di vita, lo avevamo chiaro sin dalla nascita. Oggi se ne parla molto, ma noi avevamo già iniziato a occuparcene: ricordo che nel 2000 abbiamo lanciato il primo strumento di gestione del rischio longevità. Come istituzione partecipiamo anche a numerosi gruppi di lavoro sul tema, in particolare posso citare quello con il Politecnico di Milano: il tenore di vita e le abitudini delle persone in futuro saranno completamente diverse da quelle di oggi. E noi dobbiamo garantire flussi che alimentino quel tenore di vita.
Come, nel concreto?
Abbiamo investito in modo molto importante in una piattaforma tecnologica che consente di gestire l’intero ciclo di vita del cliente, accompagnandolo per tutta l’esistenza e includendo le generazioni con cui convive e che poi subentreranno. Questa è la vera consulenza: un percorso che richiede tempo. Abbiamo sentito parlare spesso di logica di prodotto: il prodotto da vendere, l’attività commerciale. Ma non è più così. Si parlerà sempre più di consulenza, con una crescente integrazione tra prodotti finanziari e strumenti assicurativi di protezione. Questo è il futuro che noi vediamo.
In che modo piattaforme come la Life Planning riescono a passare da un approccio assicurativo tradizionale a una vera consulenza patrimoniale?
Si dice, con parole semplici: “prima regola, non prenderle”. Quindi, il rischio principale che dobbiamo trasferire a una compagnia assicurativa – sottraendolo al patrimonio del cliente – è il rischio demografico. Se nella pianificazione questo rischio viene coperto, si liberano risorse che possono essere destinate alle necessità di breve e medio termine. Così, il denaro che prima veniva investito in strumenti a breve – quindi senza sfruttare il potenziale degli strumenti per il lungo termine – vengono affrancate. Liberando risorse e proteggendo la longevità, si può investire con più coerenza nel lungo periodo, aumentando la componente di rischio e quindi la capacità di generare flussi futuri che preservino, o addirittura alzino, il tenore di vita.
Ma come si costruisce questa consapevolezza in un cliente che spesso guarda solo al breve termine, vuole guadagnare subito e sempre di più, e non si accorge dei rischi?
Per tenere il cliente investito anche nei momenti negativi serve una grande cultura. E i fatti lo dimostrano: sappiamo tutti che negli ultimi anni i mercati sono saliti – anche con un contributo della componente valutaria – e infatti le raccolte sull’azionario sono state molto positive. Basta però una svolta, anche solo iniziale, e subito si vedono deflussi dai fondi azionari. Stiamo parlando di longevità: bisogna mantenere la barra dritta e proseguire con la logica del lungo termine, magari sfruttando i momenti di mercato favorevoli per investire qualcosa in più. È tutta finanza comportamentale: l’abilità di chi sta accanto al cliente consiste nel fargli percepire cosa è davvero importante nella sua vita, perché nel lungo periodo i mercati premiano ampiamente, soprattutto se si interviene nei momenti più difficili.
Il consulente finanziario è l’unica leva?
Il ruolo del consulente è fondamentale, ma lo è altrettanto avere chiaro l’obiettivo dell’investimento. Questo è possibile grazie agli investimenti tecnologici che abbiamo fatto: tecnologia a supporto dei nostri banker, non tecnologia del “fai da te” dove il cliente si compra l’ETF migliore e poi non sa rispondere a domande importanti – per esempio, comprendere l’effetto dei cambi o le correlazioni di base. Dunque: barra dritta e obiettivo chiaro.