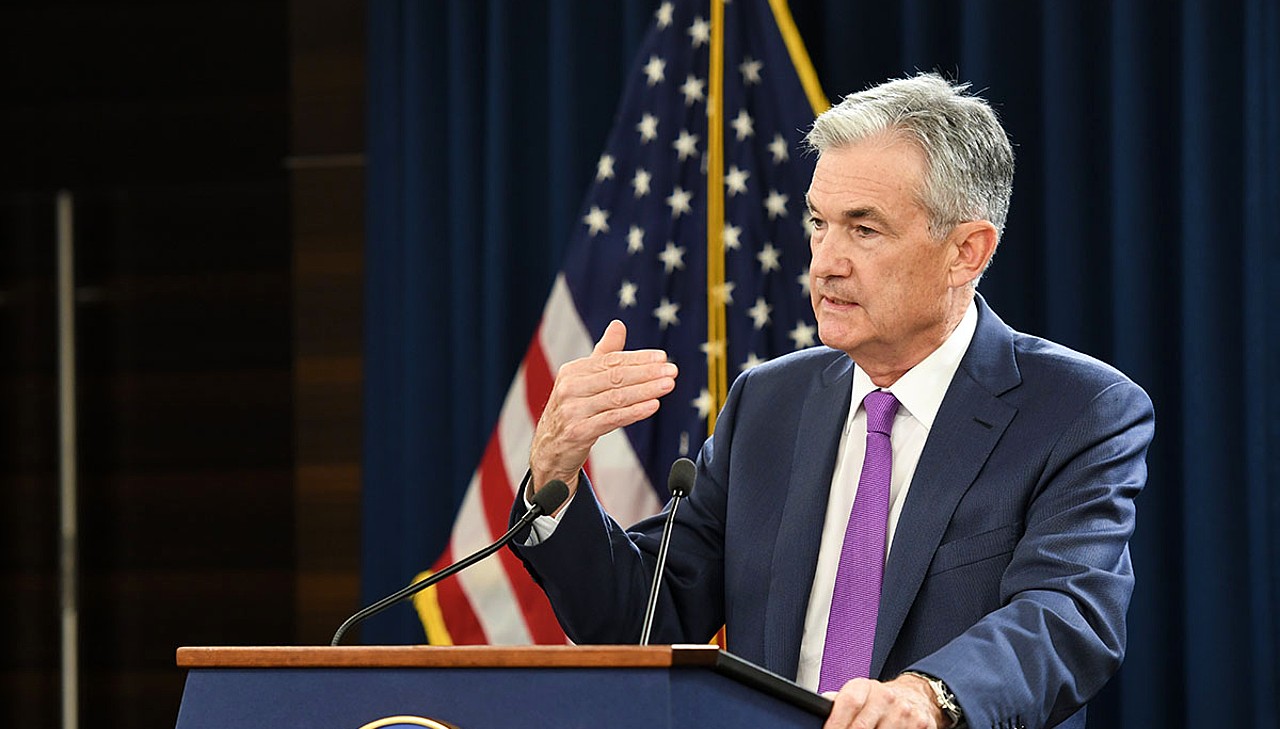
Il taglio-falco della Federal Reserve, ampiamente previsto alla vigilia, si è materializzato senza che la prudenza espressa e le forti divisioni interne al Fomc riuscissero a frenare la reazione positiva di bond e azioni né a ridimensionare le attese su ulteriori interventi. Anzi: nonostante il voto 9 a 3 – il maggior dissenso dal 2019 – gli investitori hanno anticipato da giugno ad aprile il mese di maggior probabilità per il prossimo taglio. Un segnale che i mercati ritengono plausibile un ultimo intervento firmato da Jerome Powell prima del passaggio di consegne. Anche il secondo taglio, secondo il Cme FedWatch Tool, è stato anticipato dalla riunione di dicembre 2026 a quella di settembre.
Eppure lo stesso Powell ha definito la scelta una “close call”, spiegando di aver potuto argomentare sia a favore del taglio sia a favore dello status quo. Tra gli analisti non sono mancati pareri contrari. “Il taglio non è stato una sorpresa, ma lo consideriamo una decisione sbagliata, in parte forzata da pressioni politiche e di mercato”, ha commentato Dennis Shen, Chair dello Scope Macroeconomic Council. Di fatto, la mossa è stata giustificata dall’indebolimento del mercato del lavoro; allo stesso tempo, con oltre l’80% di probabilità prezzata dai mercati, disattendere le attese avrebbe potuto scatenare violente reazioni negative.
La questione occupazionale: il dato che cambia tutto
Uno dei punti più rilevanti emersi in conferenza riguarda la possibile sovrastima dei payroll: secondo le stime interne della Fed, la crescita dell’occupazione sarebbe sovrastimata di circa 60mila posti al mese. “Questo implicherebbe che l’aumento medio di 40mila posti registrato tra maggio e settembre sia in realtà più vicino a un saldo negativo di –20mila”, ha spiegato Powell. “Un mondo in cui la creazione di lavoro è negativa è una situazione che il FOMC deve monitorare molto attentamente.”
Un quadro che, se confermato, giustifica la sensibilità della Fed verso un rallentamento più marcato dell’economia di quanto non dicano le serie statistiche ufficiali.
Divisioni interne e rischio di politicizzazione
“Le divisioni all’interno del FOMC sono destinate ad ampliarsi dopo il prossimo maggio, quando Powell lascerà il posto a un nuovo presidente, potenzialmente polarizzante”, ha avvertito ancora Shen. “La politicizzazione della Fed e l’indebolimento dell’indipendenza della banca centrale rappresentano una minaccia significativa per la stabilità economica e finanziaria.”
Nel frattempo Powell ha ribadito per ben sei volte che il tasso dei Fed Funds si trova ora “nel range delle stime plausibili di neutralità”, pur nella parte alta: un livello che, secondo il chairman uscente, dovrebbe consentire al mercato del lavoro di stabilizzarsi.
Goldman Sachs mantiene una traiettoria più dovish del mercato: due tagli di normalizzazione a marzo e giugno 2026, verso un tasso terminale del 3–3,25%.
Il nuovo presidente Fed e ciò che potrà (o non potrà) fare
Il vero snodo, tuttavia, potrebbe rivelarsi meno politico e più macroeconomico. Donald Trump sta lavorando per insediare un presidente più accomodante alla guida della Federal Reserve, ma – come ha ricordato il segretario al Tesoro Scott Bessent – la presidenza della banca centrale conta un solo voto in un comitato oggi fortemente diviso.
E anche una figura vicina all’amministrazione, come l’economista Kevin Hassett, non dà per scontata una postura sempre espansiva. “Supponiamo che l’inflazione vada dal 2,5% al 4%”, ha dichiarato in un evento del Wall Street Journal. “Allora non puoi tagliare i tassi.”
Mercati più fiduciosi dopo la riunione
Per ora, la reazione dei mercati suggerisce che gli investitori continuano a credere in nuovi tagli: dollaro più debole, azioni in rialzo, rendimenti in calo. In altre parole, la probabilità di ulteriori interventi espansivi appare oggi più elevata rispetto alla vigilia della riunione del 10 dicembre.