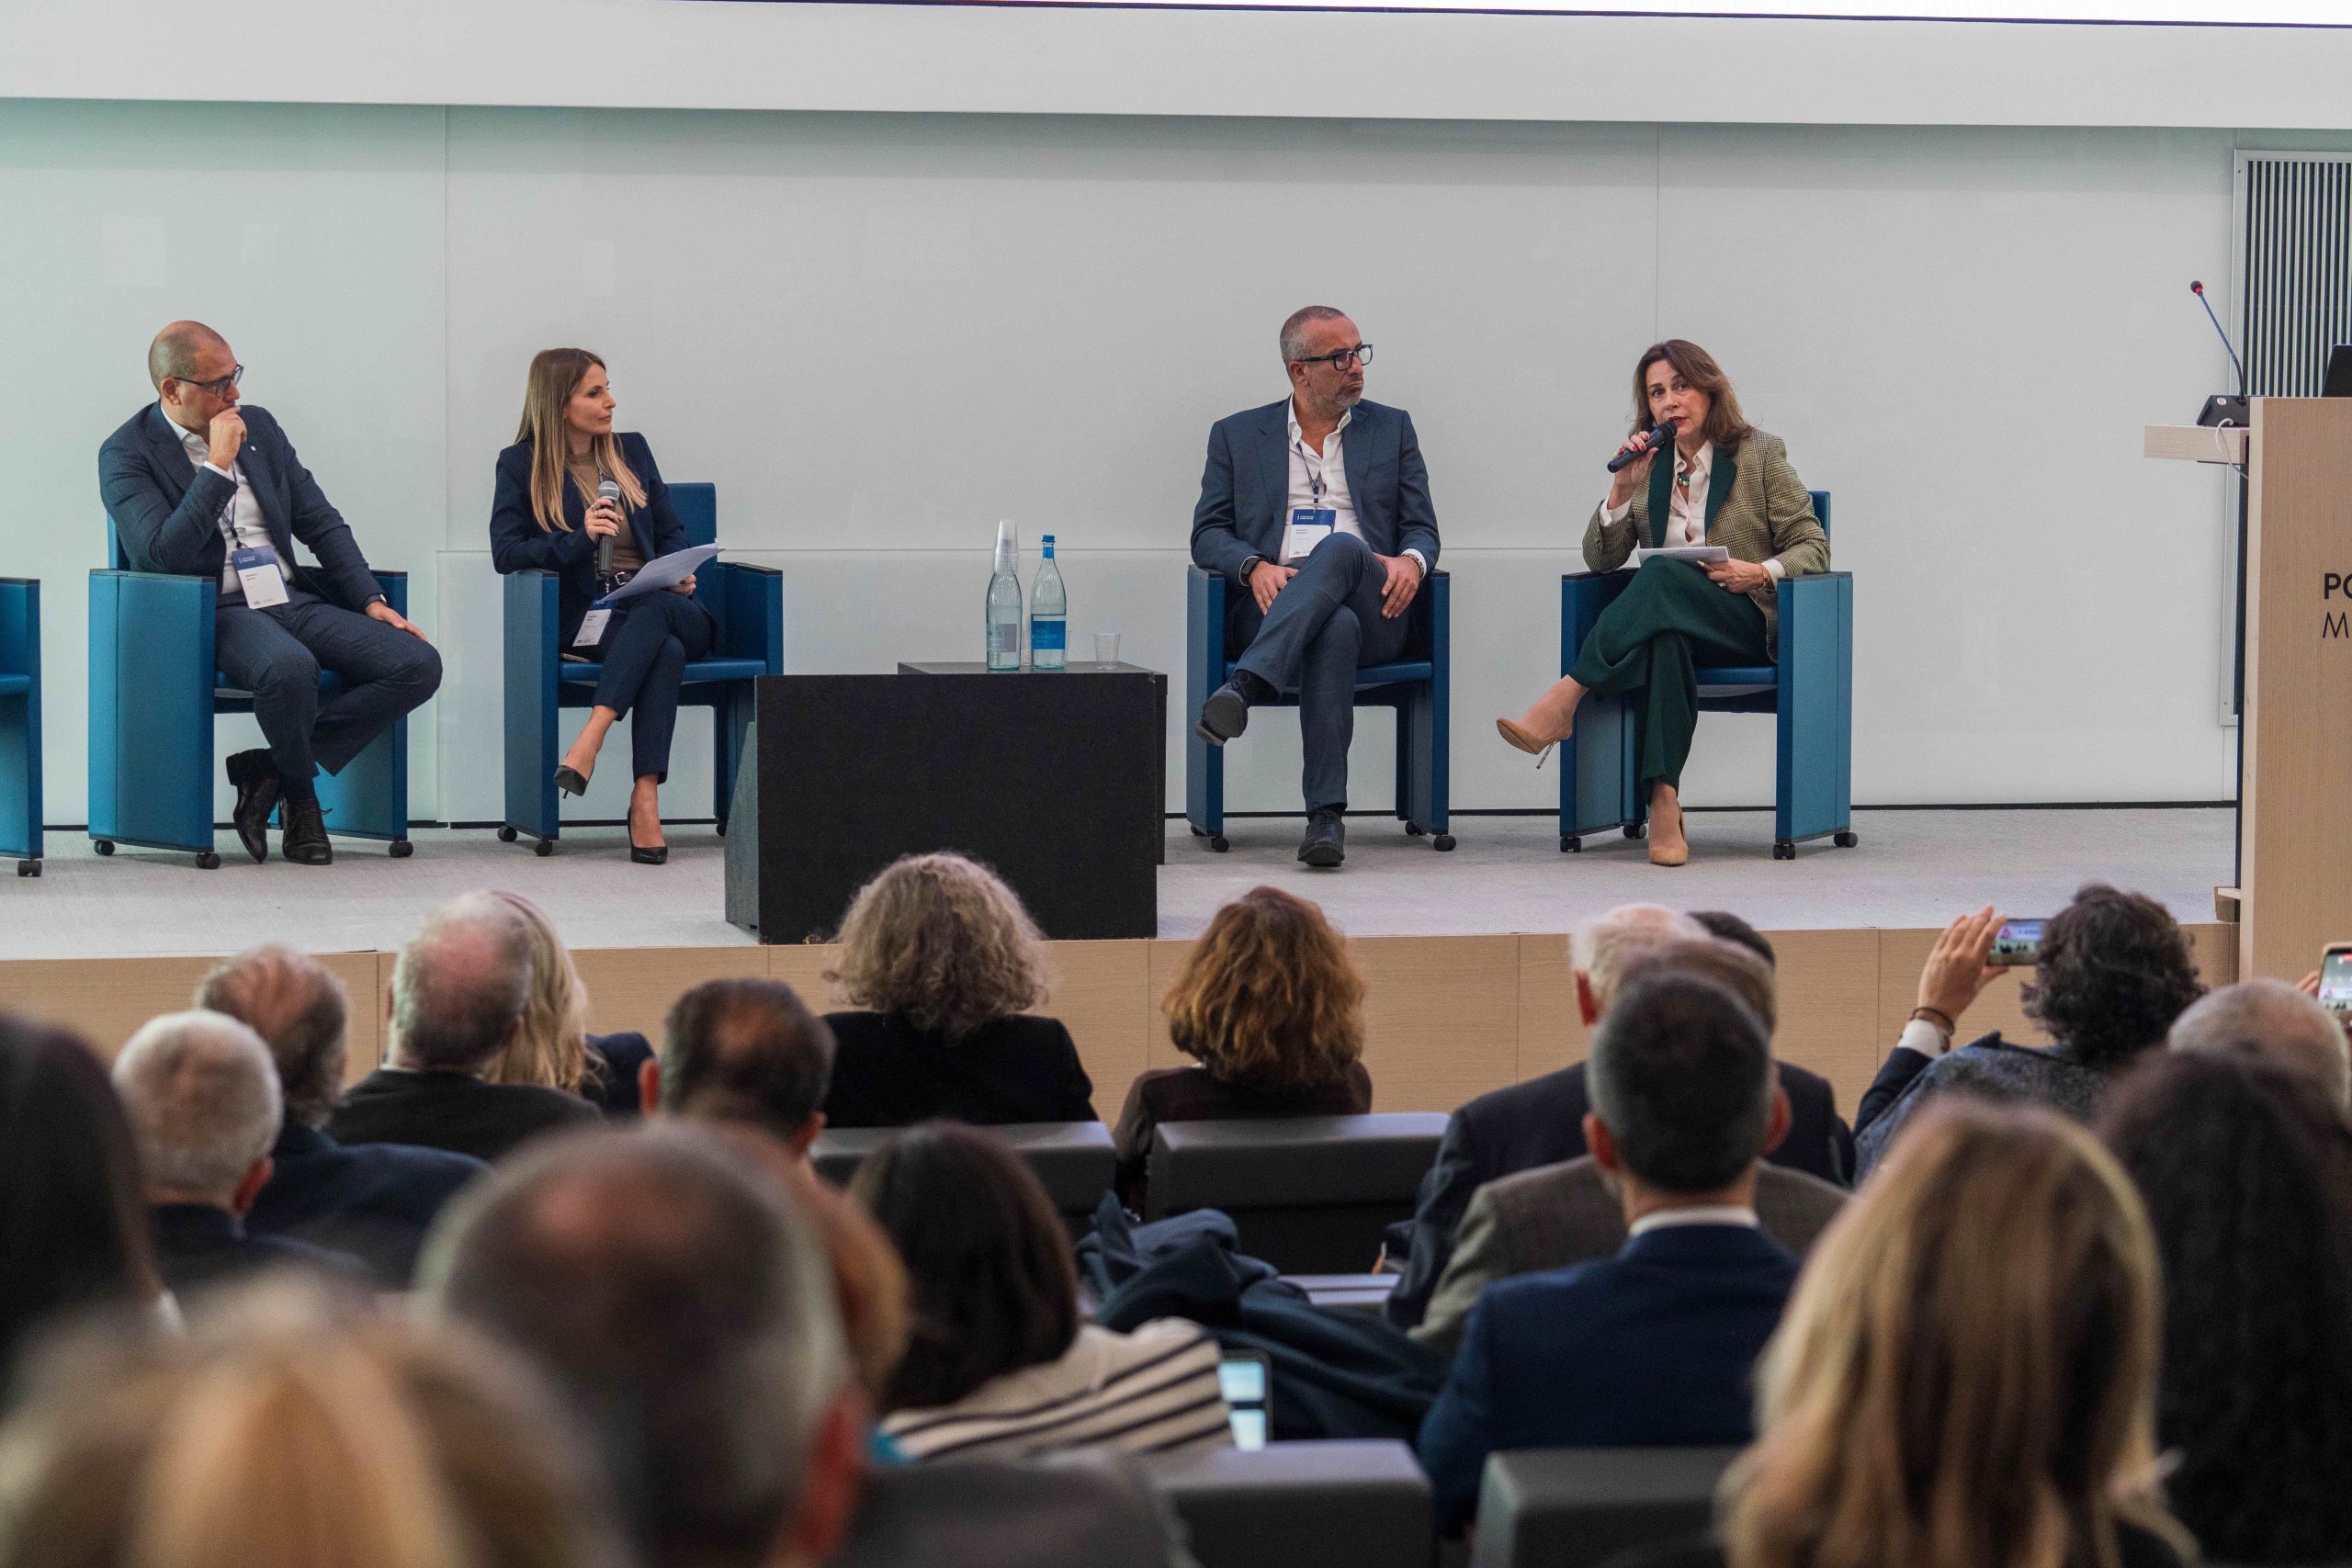
Il suo compito è amministrare e far crescere il patrimonio di una famiglia. Ma per svolgerlo bene deve essere capace anche di sconsigliare un investimento. Persino quando a proporlo è chi quel patrimonio lo possiede. È uno dei paradossi del mestiere del family officer, figura sempre più centrale nella gestione dei grandi patrimoni familiari, soprattutto quando alle scelte finanziarie si affiancano investimenti diretti nelle imprese. «Il family officer ha proprio il ruolo di fare anche un po’ da metronomo di questi investimenti» ha spiegato Emanuela Rondi, co-direttore scientifico dell’Osservatorio Family Office del Politecnico di Milano, intervistata a margine della presentazione della ricerca 2026. Un metronomo chiamato a dare ritmo e coerenza alle decisioni, ma soprattutto a esercitare un giudizio indipendente. Perché, ha aggiunto Rondi, il suo compito è «saper consigliare, talvolta anche dissuadere dall’investimento», senza diventare semplicemente uno yes man che alloca il patrimonio. La questione è tutt’altro che teorica. Il crescente coinvolgimento dei family office nei mercati privati sta rendendo più articolate le competenze richieste a chi li dirige, ampliandone le responsabilità ben oltre la tradizionale gestione finanziaria.
Cosa fa oggi un family officer
Il ruolo del family officer nasce dall’esigenza di coordinare gli interessi della famiglia con la gestione di un patrimonio che può comprendere attività finanziarie, partecipazioni imprenditoriali, immobili e investimenti alternativi. Non è però sovrapponibile a quello di un gestore di portafoglio. Per comprendere come investire, il family officer deve innanzitutto conoscere la famiglia: la sua storia, le fonti della ricchezza, gli obiettivi e gli equilibri tra i diversi componenti. Deve sapere, ad esempio, se esiste ancora un’azienda operativa che genera dividendi oppure se il patrimonio è prevalentemente finanziario e rappresenta la principale risorsa da preservare nel tempo. Quando il family office decide di investire direttamente nel capitale delle imprese, a queste responsabilità si aggiungono competenze ulteriori. Occorre valutare le società target, condurre due diligence, comprendere i rischi industriali e finanziari, definire le modalità di partecipazione e stabilire quale ruolo la famiglia intenda esercitare: azionista di maggioranza, socio di minoranza o investitore interessato a contribuire anche alla gestione. Non basta, quindi, individuare un’opportunità potenzialmente redditizia. Bisogna comprenderne la coerenza con gli obiettivi patrimoniali e imprenditoriali della famiglia.
GUARDA L’INTERVISTA
Investimenti diretti: come cambia il mestiere
La Family Office Survey 2026 del Politecnico di Milano, condotta su 70 strutture, aiuta a contestualizzare questa trasformazione. La ricerca mostra che i Single Family Office mantengono un rapporto particolarmente diretto con gli investimenti imprenditoriali, mentre i Multi-Family Office svolgono più frequentemente funzioni di selezione, consulenza e intermediazione.
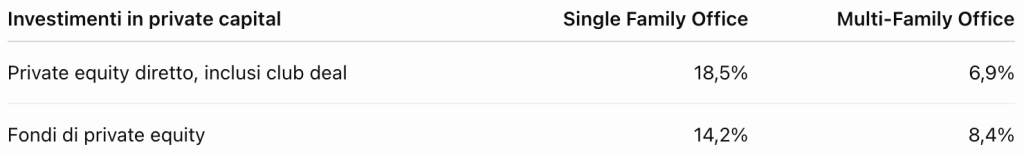
Fonte: Family Office Survey 2026, Politecnico di Milano. Allocazione media dichiarata alle rispettive asset class.
Queste differenze raccontano due modalità di partecipazione ai mercati privati, ma anche due insiemi di esigenze professionali. Quando l’investimento avviene direttamente in un’impresa, il rapporto non termina con la sottoscrizione. Bisogna monitorarne l’evoluzione, comprendere le scelte strategiche, dialogare con eventuali coinvestitori e preparare le condizioni per una futura uscita. La ricerca evidenzia, per esempio, come nei club deal una delle principali criticità segnalate dai Single Family Office sia il disallineamento tra investitori sui tempi e sulle valutazioni al momento dell’exit. È un problema che nasce spesso ben prima della vendita: riguarda la chiarezza degli obiettivi, la qualità delle relazioni e le regole condivise durante tutta la vita dell’investimento. Il family officer si trova quindi a svolgere una funzione di collegamento tra esigenze familiari, logiche finanziarie e dinamiche imprenditoriali.
Non soltanto competenze tecniche: conta la capacità di fare le domande giuste
Ma il mestiere non si esaurisce nella preparazione finanziaria e strategica. C’è una competenza meno misurabile, ma altrettanto importante: la capacità di comunicare con la famiglia, interpretarne le aspettative e aiutarla a definire ciò che realmente vuole ottenere dal patrimonio. Non sempre, infatti, gli obiettivi sono espliciti. Una famiglia può desiderare di preservare la ricchezza e contemporaneamente cogliere nuove opportunità imprenditoriali, senza aver chiarito quanto rischio sia disposta ad assumere o quali attività intenda privilegiare. Per Rondi è un vero e proprio «esercizio maieutico del family officer»: stimolare la famiglia a riflettere sulle proprie priorità, per arrivare a definire una strategia riconoscibile e coerente. In questo senso, il professionista non è soltanto l’esecutore delle decisioni del proprietario del patrimonio. È un interlocutore che deve essere capace di porre domande, mettere in discussione determinate scelte e talvolta suggerire di rinunciare a un investimento. Una funzione delicata, perché richiede un rapporto di fiducia sufficientemente solido da consentire anche il dissenso. La complessità aumenta ulteriormente quando cambiano gli equilibri familiari, entrano nuove generazioni o si modificano le priorità di investimento. Le strategie devono poter evolvere senza perdere coerenza con il progetto patrimoniale complessivo. Man mano che il family office amplia il proprio raggio d’azione, non basta più avere qualcuno capace di scegliere gli investimenti migliori. Serve una figura in grado di aiutare la famiglia a prendere decisioni migliori.
Per approfondire le strategie di investimento, il ruolo dei Single e Multi-Family Office e le evidenze sui club deal, è possibile scaricare il Report completo dell’Osservatorio Family Office 2026 del Politecnico di Milano.