L’innovazione tecnologica può creare nuovi leader di mercato, ma anche mettere in difficoltà aziende consolidate, modificandone le prospettive di redditività e la capacità di sostenere il debito. È quanto sta accadendo nel settore automobilistico, dove l’avanzata dei produttori cinesi di veicoli elettrici sta intensificando la concorrenza internazionale, esercitando pressioni sui margini e sui rating creditizi delle case automobilistiche tradizionali. Una trasformazione che interessa, con dinamiche differenti, anche il settore tecnologico, dove gli ingenti investimenti nelle infrastrutture per l’intelligenza artificiale potrebbero modificare profondamente il mercato delle obbligazioni investment grade. Per gli investitori obbligazionari, tuttavia, i vincitori di una rivoluzione tecnologica non rappresentano necessariamente le opportunità più interessanti: è fondamentale comprendere dove si concentrino i rischi finanziari, come incidano sul merito creditizio e se le valutazioni offrano una remunerazione adeguata. L’analisi di Kathryn Board, Fixed Income Portfolio Manager, e Danny Jacobs, Fixed Income Investment Analyst di Capital Group.
Automotive, la concorrenza cinese mette sotto pressione i rating
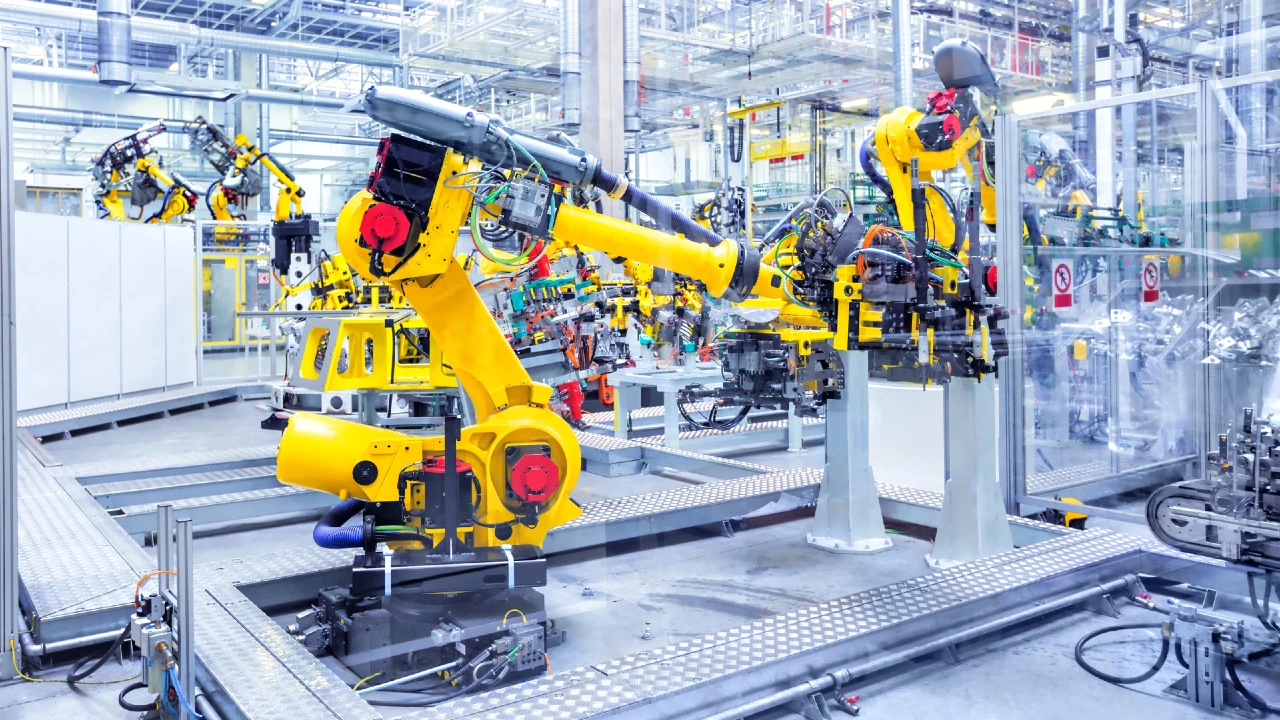
L’industria automobilistica globale si trovava già ad affrontare un eccesso strutturale di offerta, margini contenuti ed elevati costi fissi prima dell’ultima ondata di concorrenza nel segmento dei veicoli elettrici. L’avanzata dei produttori cinesi ha ulteriormente accentuato queste criticità, grazie a costi inferiori e tempi di sviluppo notevolmente più rapidi rispetto a quelli delle case automobilistiche tradizionali.
Una progettazione più semplice dei veicoli elettrici, processi produttivi più flessibili e la possibilità di perfezionare i software anche dopo la vendita consentono infatti ad alcuni produttori cinesi di portare un nuovo modello sul mercato in appena 18 mesi, contro i cinque-sei anni degli operatori tradizionali.
Le conseguenze sono significative per le aziende consolidate, soprattutto considerando che le vendite globali di automobili sono rimaste sostanzialmente stabili, tra gli 80 e i 90 milioni di unità all’anno. In questo contesto, la crescita dei marchi cinesi e dei nuovi concorrenti avviene prevalentemente a scapito delle quote di mercato dei produttori storici.
In un settore caratterizzato da elevati costi fissi, la contrazione dei volumi può tradursi rapidamente in un deterioramento della redditività. L’indebolimento dei margini è infatti una delle principali cause dei declassamenti dei rating e delle revisioni negative degli outlook creditizi. Pressioni inizialmente concentrate sul mercato cinese, ma che stanno progressivamente interessando anche l’Europa e altre aree geografiche.
Dove trovare opportunità nel credito automobilistico?
Nonostante le difficoltà del settore, secondo gli esperti di Capital Group alcune case automobilistiche continuano a beneficiare di vantaggi competitivi in grado di proteggere gli utili e il profilo creditizio.
Il Nord America rappresenta un esempio significativo. Le barriere commerciali hanno finora impedito ai produttori cinesi di entrare nel mercato statunitense, mentre la domanda di pickup e veicoli commerciali rimane relativamente resiliente alla concorrenza elettrica. Anche i produttori giapponesi e sudcoreani possono contare sulla fedeltà dei clienti domestici e su un’offerta competitiva. Alcuni grandi operatori combinano inoltre la stabilità del mercato interno con una posizione solida nel segmento dei veicoli ibridi e a basso consumo in Nord America.
Le politiche commerciali possono contribuire a preservare questi vantaggi, ma con un’efficacia diversa a seconda delle aree geografiche. Se gli Stati Uniti rimangono fortemente protetti, in Europa la crescente presenza dei produttori cinesi e lo sviluppo di impianti locali potrebbero ridurre l’efficacia di eventuali restrizioni future.
Per gli obbligazionisti, una prospettiva negativa sul settore non dovrebbe quindi comportare automaticamente l’esclusione di tutti gli emittenti. La selezione deve piuttosto concentrarsi sulla capacità delle singole aziende di difendere la redditività, grazie a posizioni competitive solide, prodotti differenziati e una minore esposizione alla concorrenza diretta.
AI, come cambiano i mercati obbligazionari investment grade?
Se nell’automotive il cambiamento tecnologico rischia di erodere le fonti di profitto consolidate, nell’intelligenza artificiale la sfida riguarda soprattutto il finanziamento di un’espansione infrastrutturale senza precedenti. Secondo le stime di mercato riportate dagli esperti, il fabbisogno di finanziamento obbligazionario investment grade necessario a sostenere gli investimenti legati all’AI nei prossimi cinque anni potrebbe raggiungere migliaia di miliardi di dollari.
Una parte significativa degli investimenti dovrebbe essere sostenuta dagli hyperscaler, che potrebbero continuare a espandere la propria capacità di calcolo anche in presenza di costi di finanziamento più elevati, per non perdere terreno rispetto ai concorrenti. Una dinamica che potrebbe alimentare nuove emissioni obbligazionarie e una maggiore volatilità degli spread.
Resta l’incertezza sulla sostenibilità dei rendimenti attesi, soprattutto in un mercato in rapida evoluzione. Per gli obbligazionisti, che a differenza degli azionisti hanno un potenziale di rialzo limitato pur rimanendo esposti al deterioramento finanziario degli emittenti, le società diversificate e con ricavi consolidati potrebbero offrire maggiore protezione qualora i ritorni degli investimenti non si concretizzassero.
Data center, i rischi delle nuove strutture di finanziamento
Un ulteriore elemento di complessità riguarda il finanziamento dei data center, che combina sempre più spesso caratteristiche delle obbligazioni societarie, del project finance e del credito strutturato. A differenza del debito corporate tradizionale non garantito, il rimborso può dipendere da accordi contrattuali specifici, dall’avanzamento dei lavori e dalla solidità finanziaria dei locatari.
Per gli investitori diventa quindi fondamentale valutare le tutele contrattuali, i diritti sulle attività sottostanti e le modalità di rimborso del capitale. Un rimborso graduale, per esempio, può ridurre il rischio di rifinanziamento, allineando meglio gli obblighi finanziari ai flussi di cassa del progetto.
Le emissioni legate all’AI influenzano anche gli altri settori
Le conseguenze dell’espansione dei finanziamenti per l’AI si estendono anche ad altri segmenti del mercato obbligazionario. In previsione delle nuove emissioni degli hyperscaler, alcuni investitori potrebbero vendere titoli già in portafoglio per liberare risorse. È quanto si sta osservando nelle telecomunicazioni e tra gli operatori via cavo, dove la liquidità delle obbligazioni ha contribuito all’ampliamento degli spread, mentre gran parte del restante mercato investment grade ha mantenuto spread contenuti.
Credito corporate, perché la selezione diventa decisiva
Automotive e intelligenza artificiale mostrano dunque come l’innovazione tecnologica possa generare rischi profondamente diversi anche per gli investitori obbligazionari.
Nel settore automobilistico, la priorità è individuare produttori capaci di preservare utili e competitività nonostante l’avanzata cinese. Nell’AI occorre valutare la solidità degli emittenti, la sostenibilità dei rendimenti attesi e le garanzie contrattuali a protezione del rimborso.
Ma i fondamentali aziendali non sono l’unico elemento da considerare. Anche le dinamiche dell’offerta possono modificare l’attrattività relativa dei titoli: le emissioni ricorrenti delle società di finanziamento automobilistico, storicamente considerate un possibile punto debole, possono risultare relativamente interessanti quando altri settori affrontano esigenze di raccolta eccezionalmente elevate.
La lezione comune, secondo Capital Group, è che le tendenze settoriali non bastano a rappresentare il rischio di credito. Per individuare le opportunità più interessanti occorre combinare un’analisi approfondita dei fondamentali con la valutazione dell’offerta obbligazionaria, dei flussi degli investitori e delle valutazioni relative. Un approccio destinato ad assumere crescente importanza man mano che il cambiamento tecnologico accentua le differenze tra gli emittenti.