Con il “pensionamento” del silenzio assenso, per i nuovi assunti dal 1° luglio 2026 è previsto il meccanismo dell’adesione automatica. Oltre alla riduzione del tempo (da 6 mesi a 60 giorni), alla decorrenza (dall’assunzione e non più dal termine del periodo di scelta) e alla contribuzione piena (non solo TFR ma anche il contributo del lavoratore e del datore di lavoro), la legge di Bilancio prevede che il profilo di investimento di destinazione sia quello più idoneo rispetto all’orizzonte temporale dell’aderente, in modo da garantire un maggior contenuto azionario per chi è giovane e ha davanti il lungo periodo per assorbire eventuali oscillazioni brusche, beneficiando al contempo di maggiori rendimenti attesi. Questo tema è stato oggetto di regolamentazione da parte della Covip con la Delibera del 23 giugno 2026. In particolare, i flussi contributivi delle adesioni automatiche, diversamente da come avveniva nel regime del “silenzio-assenso”, non alimentano più i comparti garantiti ma confluiscono nei percorsi o linee di investimento di tipo life cycle.
Fondi pensione e life cycle: i nuovi requisiti Covip
Dunque, le forme pensionistiche complementari collettive (fondi pensione negoziali, preesistenti e aperti) che vogliano raccogliere le adesioni automatiche devono dotarsi, qualora non ne dispongano, di opzioni di investimento coerenti con le indicazioni impartite da Covip (Delibera del 23 giugno 2026) entro un periodo transitorio, che si concluderà il 30 giugno 2027. La struttura dell’offerta di investimento life cycle viene definita autonomamente dal fondo, le Istruzioni Covip impongono tuttavia un vincolo sulla quota azionaria nelle fasi di apertura e chiusura della strategia. Nello specifico, nella fase iniziale, riservata agli aderenti più giovani, l’investimento in titoli di capitale deve essere pari o superiore al 50% della posizione accumulata, mentre in quella finale, destinata ai soggetti prossimi al pensionamento, tale quota non può superare il 20%. Sono inoltre previsti ulteriori requisiti a seconda del modello di life cycle che si intende implementare. Ad esempio, i fondi pensione che intendono attuare un life cycle dove la riduzione del rischio avvenga mediante l’impiego di combinazioni predefinite – che prevedono l’investimento simultaneo su più comparti – devono predisporre meccanismi di monitoraggio almeno annuale delle posizioni individuali per attuare eventuali ribilanciamenti volti a conservare la ripartizione tra titoli di debito e di capitale indicati nella nota informativa per il periodo di permanenza.
Adesione automatica: il periodo transitorio e gli obblighi dei fondi
La regolamentazione consente di accogliere adesioni automatiche anche ai fondi che non momentaneamente rispettino appieno le istruzioni Covip ma si impegnino ad adeguarsi entro il termine del periodo transitorio (30 giugno 2027) purché abbiano almeno due comparti. A questo proposito, Covip ha chiesto ai fondi di indicare sul proprio sito web la propria situazione in termini di idoneità alla raccolta delle adesioni automatiche e, a seguire, di aggiornare il proprio statuto/regolamento in base alla situazione dichiarata. Sono tre le casistiche, esplicitate dalla delibera, in cui i fondi possono ritrovarsi:
A) Risultano adeguati a quanto previsto nelle Istruzioni Covip.
B) Non risultano ancora adeguati alle Istruzioni Covip, ma dispongono di almeno due linee di investimento caratterizzate da profili di rischio-rendimento differenziati, nelle quali investire i contributi e le quote di TFR pervenuti a seguito di adesioni automatiche e si impegnano ad adeguarsi alle suddette Istruzioni entro il 30 giugno 2027.
C) Non si trovano in nessuna delle precedenti situazioni e dunque non possono raccogliere adesioni automatiche.
Adesioni automatiche: i risultati dell’analisi Mefop
Mefop, per comprendere al meglio il livello di conformità del sistema alla nuova previsione normativa, ha analizzato in quale delle tre casistiche i fondi si collocano. Il sistema nel complesso risulta piuttosto preparato. L’84% dei fondi si dichiara idoneo a raccogliere le adesioni automatiche già dallo scorso 1° luglio 2026, o perché pienamente adeguato alle istruzioni Covip (34%), o perché dotato di un’offerta di investimento con più profili tra loro differenziati dove far confluire i contributi non espliciti in attesa della piena conformità (50%). Il restante 16% non soddisfa al momento nessuno dei due requisiti. Analizzando le varie categorie di fondo, quasi la totalità dei fondi chiusi risulta idonea, fa eccezione un solo fondo negoziale che, per sua natura, ha basse probabilità di ricevere adesioni da parte di lavoratori di prima o nuova assunzione. Tra i negoziali prevalgono i fondi che si avvalgono del periodo transitorio per essere pienamente conformi alla normativa (58%), mentre i preesistenti esaminati (rappresentativi in termini di patrimonio ancorché poco numerosi) si dividono in modo equo tra chi rientra nella fattispecie “A” e chi nella fattispecie “B”.
Nei fondi aperti, invece, si registra la percentuale più alta di non idonei, ossia circa il 40% raccoglierà adesioni collettive esclusivamente in forma esplicita, salvo diverse indicazioni specifiche da parte dei fondi stessi. Sarà interessante esaminare i dati nei prossimi mesi per verificare se scelte di investimento, esplicite e automatiche, relative alle nuove adesioni saranno più coerenti, rispetto al passato, con l’orizzonte temporale degli aderenti, tenendo conto che comunque è sempre possibile discostarsi dai percorsi di default pensati dal legislatore.
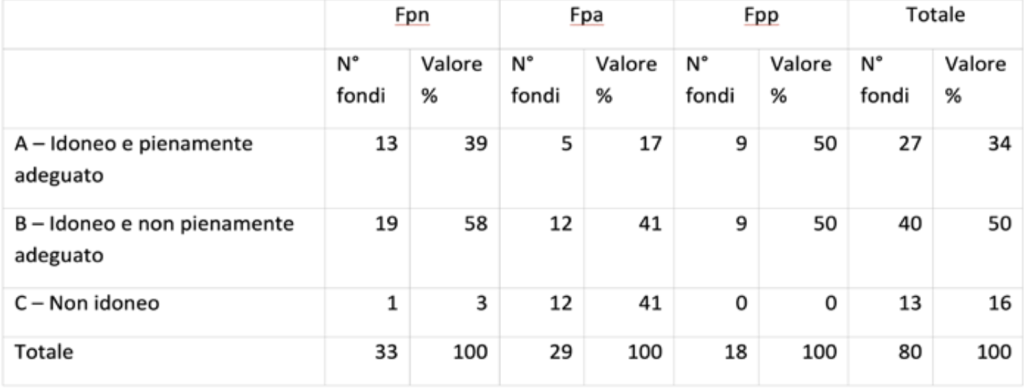
Indagine Mefop – I fondi pensione nel periodo transitorio
(Articolo tratto dal magazine n. 94 di ottobre 2026 di We Wealth. Abbonati qui per leggere il Magazine in formato cartaceo o digitale.)