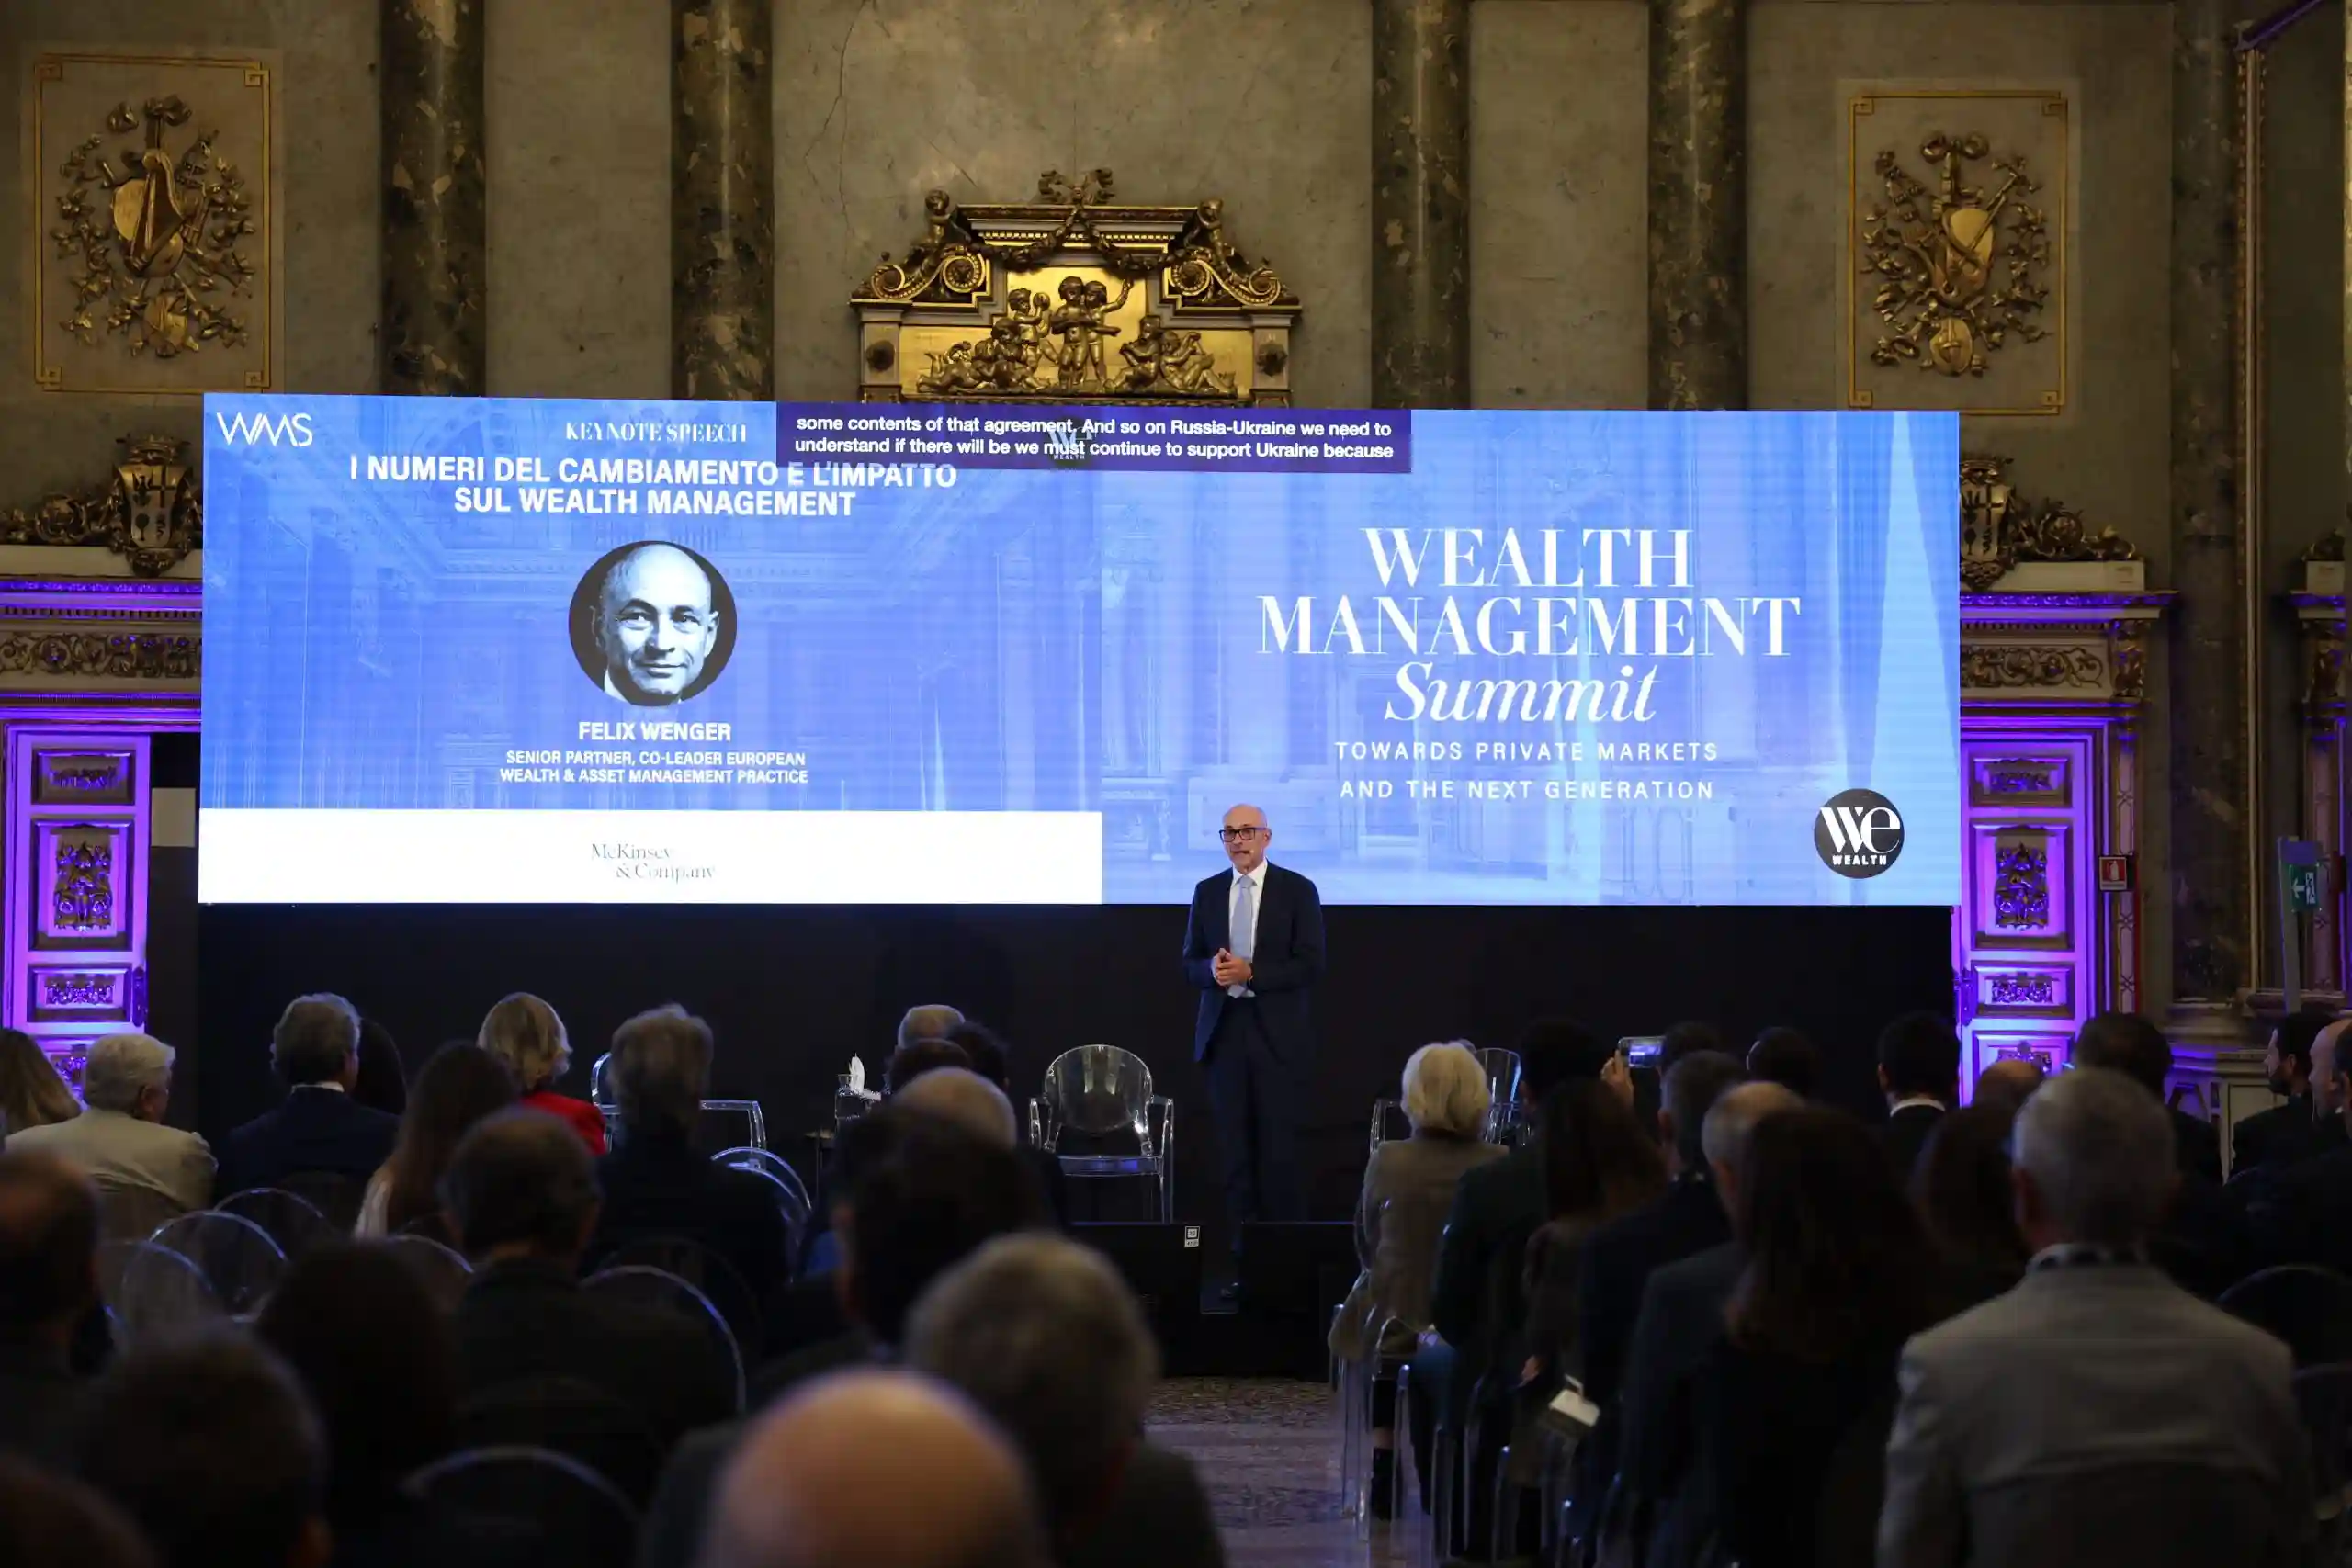
Il Private Banking in Europa occidentale ha raggiunto circa 12 trilioni di dollari di masse in gestione nel 2025, con una crescita media del 6,1% annuo dal 2020 e un rapporto cost-income stabile intorno al 67%. Ma tre tendenze strutturali stanno ridisegnando il settore: l’Europa sta perdendo terreno nella creazione di nuova ricchezza rispetto all’Asia-Pacifico, la corsa all’AI sta alzando la posta competitiva e circa 2.400 miliardi di euro di patrimonio finanziario europeo (quasi il 20% del totale) saranno oggetto di passaggio generazionale entro il 2030, mettendo a rischio il 10-15% degli utili ante imposte se i gestori non sapranno adattarsi alle esigenze di eredi e investitrici. In questo contesto, l’economia mondiale sta entrando in una nuova era che potrebbe essere segnata da multipolarismo e protezionismo, transizione energetica, invecchiamento demografico e tecnologie sempre più capaci di amplificare le capacità umane. L’analisi presentata da Felix Wenger, Senior Partner di McKinsey, e approfondita nel corso del III Wealth Management Summit di We Wealth, identifica quattro scenari macroeconomici alternativi al 2033, ciascuno con implicazioni profondamente diverse per il Wealth Management.
Guarda l’intervento integrale
Ritorno al passato
Crescita debole, inflazione sotto target, tassi reali prossimi allo zero. I bilanci patrimoniali tornano a espandersi grazie alla rivalutazione degli asset, ma su basi fragili. Per il Wealth Management europeo, gli AuM crescerebbero modestamente a circa 19 trilioni di euro, con un cost-income che salirebbe al 61%. I margini da interesse si comprimono e i player locali di piccole dimensioni sono i più esposti.
Inflazione persistente
Domanda robusta ma crescita reale moderata, con inflazione sopra il target e tassi elevati. Gli AuM nominali raggiungerebbero 24 trilioni, ma il cost-income si deteriora al 75%. I ricavi da interessi salgono, ma i costi operativi crescono in parallelo, erodendo la redditività reale. I gestori integrati a 360 gradi sono meglio posizionati per assorbire lo shock inflattivo.
Reset dei bilanci
Lo scenario più severo: correzione dei prezzi degli asset, deleveraging, recessione profonda. Gli AuM scenderebbero a 15 trilioni e il cost-income esploderebbe al 95%, con circa il 47% dei player che supererebbe un cost-income del 100%. Nello scenario peggiore di flussi netti, questa percentuale sale ulteriormente, rendendo insostenibile il modello di business per la maggioranza degli operatori di medie dimensioni.
Accelerazione della produttività
Il percorso più virtuoso: la tecnologia e gli investimenti produttivi spingono la crescita reale. Gli AuM raggiungerebbero 27 trilioni con un cost-income al 56%. Questo contesto premia i player con copertura geografica estesa e capacità di catturare i flussi di crescita.
Le nove mosse strategiche
L’analisi di McKinsey identifica nove azioni per aumentare la resilienza, raggruppate intorno ai tre trend strutturali. Per contrastare il rallentamento della crescita europea: espandere investimenti alternativi e strategie attive, entrare nei mercati emergenti ad alta crescita, sviluppare un’advisory olistica a 360 gradi con ecosistema longevity, potenziare l’offerta di lending e sviluppare il segmento HNWI. Per vincere la sfida dell’IA: potenziare la distribuzione con l’intelligenza artificiale generativa e puntare sull’efficienza operativa (queste due leve emergono come prioritarie in tutti gli scenari), con un potenziale incremento del reddito netto stimato tra il 16% e il 31%. Per gestire il passaggio generazionale: sviluppare servizi dedicati a eredi, next generation e investitrici e maggiore attenzione a interessi e preferenze dei nuovi segmenti, quali investimento Net Zero. Ogni mossa avrà un’evoluzione diversa a seconda dello scenario che si materializzerà. Ma il messaggio di fondo è chiaro: in un mondo di futuri radicalmente diversi, chi agisce oggi sulle leve giuste – tecnologia, efficienza, diversificazione dell’offerta – sarà in grado di prosperare indipendentemente dal percorso macroeconomico che si realizzerà.
(Articolo tratto dal magazine n. 94 di ottobre 2026 di We Wealth. Abbonati qui per leggere il Magazine in formato cartaceo o digitale.)