Rispetto agli anni scorsi, le misure annunciate dal governo in Manovra confermano gli indirizzi già delineati, con alcune novità sul fronte dei patrimoni privati favorevoli al ceto medio. Le coperture arrivano in prevalenza dalla flessibilità ottenuta da Bruxelles con le clausole di salvaguardia nazionali, ma una parte consistente, oltre 5 miliardi, è chiesta a banche e assicurazioni, anche attraverso un nuovo aumento della Tobin tax, e circa 700 milioni alle società energetiche. Come negli anni passati, beneficiari e penalizzati restano in larga parte gli stessi: e i secondi appaiono sempre più insoddisfatti, come mostrano le riserve dell’ad di Intesa Sanpaolo, Carlo Messina, che alla Giornata del Risparmio ha parlato di “una concentrazione sul settore bancario”.
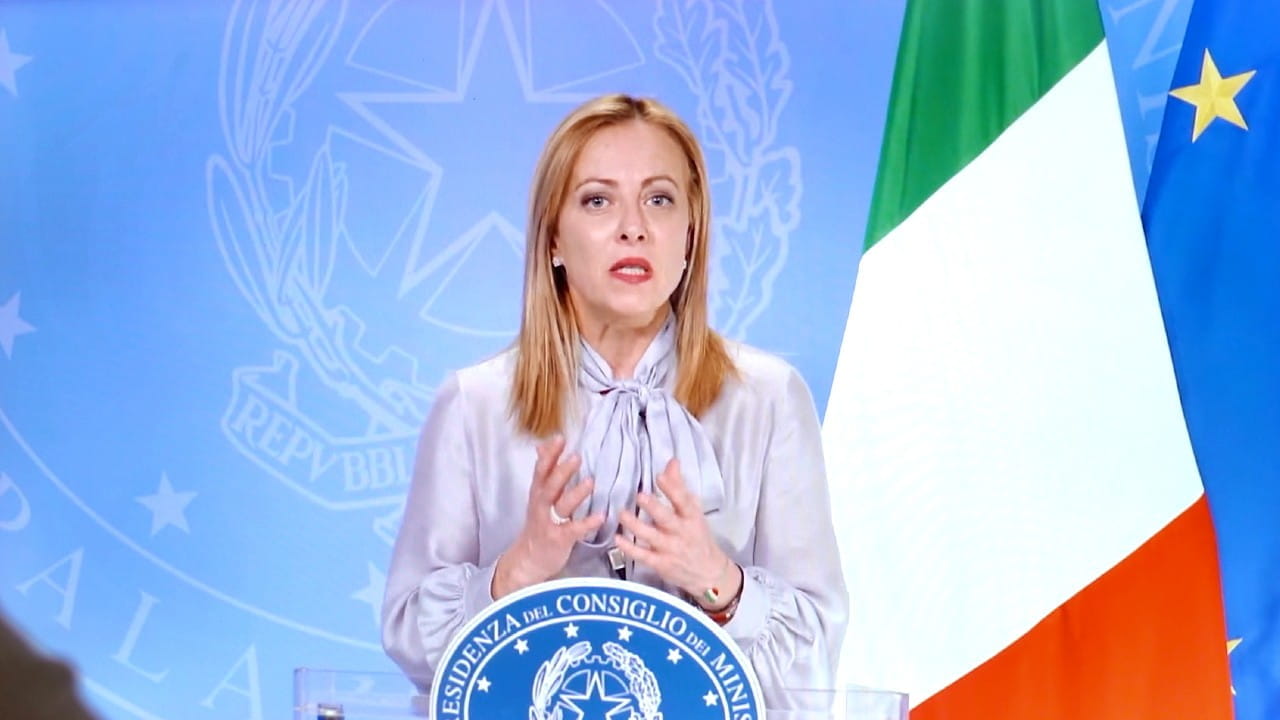
Più contenute le misure sui redditi, come l’estensione da 50mila a 55mila euro del secondo scaglione Irpef, quello al 33%: il beneficio massimo è di 500 euro l’anno per contribuente, per un costo di 1,2 miliardi. Un piccolo contributo che, per la presidente del Consiglio Giorgia Meloni, va letto alla luce degli sgravi introdotti nelle manovre precedenti: secondo i suoi calcoli, chi ha un reddito di 55mila euro pagherà nel 2027 circa 1.200 euro di Irpef lorda in meno rispetto al 2022, cifra che comprende i 500 euro di quest’anno. Sale inoltre da 85mila a 100mila euro la soglia del regime forfettario per le partite Iva, ma solo ai fini delle imposte sui redditi: l’esenzione Iva resta a 85mila euro, in attesa del via libera europeo.
Il testo del disegno di legge non è ancora pubblico: dovrebbe arrivare alla Camera nei primi giorni di novembre, dove potrà essere discusso ed eventualmente modificato. Ecco i principali provvedimenti sui patrimoni privati.
Le aliquote sugli affitti a canone concordato
Per contrastare il fenomeno delle case sfitte e aumentare l’offerta abitativa, il governo ha previsto di ridurre la cedolare secca sugli affitti a canone concordato dal 10 al 5%. L’aliquota scende all’1% se l’inquilino ha fino a 35 anni.
Per la premier la misura “significa che per il proprietario converrà affittare a un canone calmierato e converrà molto affittare a canone calmierato a un giovane piuttosto che affittare a normale prezzo di mercato o piuttosto che tenere la casa, come vediamo spesso accadere, sfitta non utilizzata o magari affittarla in nero. Quindi più case sul mercato, affitti più bassi e più giovani che possono uscire di casa e costruirsi una vita”.
La cedolare secca sugli immobili commerciali
Il comunicato di Palazzo Chigi indica che la cedolare secca sarà estesa anche agli affitti di immobili commerciali, senza precisare aliquota e condizioni. Secondo le prime ricostruzioni l’aliquota sarebbe del 21% e varrebbe per i piccoli locali commerciali. Meloni ha indicato i casi a cui si applicherebbe la norma: “Per la prima volta estendiamo la cedolare secca anche agli immobili commerciali per un negozio, una bottega, un’attività di vicinato che sono per noi preziosissime. Sapete meglio di me che l’affitto è spesso la prima voce di costo. Aiutare anche qui chi affitta vuol dire aiutare a tenere aperte le serrande, tenere vivi i nostri centri storici, i nostri quartieri”.
In realtà non si tratta di una prima volta: la legge di bilancio 2019 aveva già introdotto una cedolare al 21% per negozi e botteghe (categoria catastale C/1) fino a 600 metri quadrati, limitata però ai contratti firmati in quell’anno.
Bonus casa e bonus mobili
Per il 2027 resta al 50% la detrazione sulle spese di ristrutturazione dell’abitazione principale e al 36% quella per gli altri immobili, come annunciato dal viceministro dell’Economia Maurizio Leo: slitta quindi di un anno il taglio al 36% e al 30% previsto dalle norme in vigore.
Prorogato anche il bonus mobili, la detrazione del 50% su una spesa massima di 5mila euro per l’acquisto di mobili e grandi elettrodomestici, legata a un intervento di ristrutturazione.
La Tobin tax raddoppia
Tra le coperture, a toccare direttamente i risparmiatori è il nuovo aumento della Tobin tax, dopo il raddoppio già scattato quest’anno. In conferenza stampa non sono state indicate le aliquote, ma secondo le anticipazioni l’imposta sugli acquisti in Borsa di azioni di società italiane con capitalizzazione superiore a 500 milioni salirebbe dallo 0,2 allo 0,4%: su un acquisto da 10mila euro, da 20 a 40 euro. Restano esclusi titoli di Stato, obbligazioni, fondi ed Etf.
Il fondo per i nuovi nati
Tra le misure per la natalità, una potrebbe avvicinare gli italiani alla pianificazione finanziaria fin dalla nascita: l’apertura di una posizione previdenziale per ogni nuovo nato. Secondo il comunicato, il cosiddetto “fondo per la natalità” assegna “ai nuovi nati dal 2027 una posizione individuale di risparmio, alimentata da un contributo statale annuo di 100 euro fino alla maggiore età che potrà essere incrementato da eventuali versamenti familiari, attraverso una specifica detrazione fiscale”.
“Questa è una misura che a me e al ministro Giorgetti piace particolarmente”, ha detto Meloni. “Per ogni bambino che nasce l’Inps aprirà una posizione previdenziale come fosse un piccolo salvadanaio, nel quale lo Stato verserà inizialmente una quota di 100 euro di benvenuto, ma in questo, chiamiamolo, salvadanaio i genitori e i familiari potranno continuare negli anni successivi ad alimentare questo conto. La somma di questo salvadanaio non sarà tassabile, non sarà pignorabile, non sarà utilizzabile fino ai 18 anni di vita di questo nuovo nato, salvo che non sia per un’emergenza straordinaria, ma in quel caso servirebbe l’autorizzazione di un giudice tutelare, e al compimento dei 18 anni questo ragazzo, questa ragazza potrà riscattare questa somma e utilizzarla per iscriversi all’università, per avviare un’attività o magari alimentarla come futura forma di previdenza complementare”.
Comunicato e premier, però, non coincidono sull’importo: il primo parla di 100 euro l’anno fino ai 18 anni, cioè 1.800 euro in tutto, la seconda di una quota iniziale di benvenuto.
Mancano ancora anche i dettagli sulla gestione: non è chiaro come saranno rivalutate le somme, se con un tasso legato alla crescita del Pil come il montante contributivo delle pensioni o con rendimenti di mercato, né se la gestione finanziaria resterà all’Inps o sarà affidata, almeno in parte, a operatori privati.
Il fatto che il fondo sia riscattabile dai 18 anni, tuttavia, lo distingue da una pianificazione in vista della pensione, tipica di chi apre un fondo pensione per un figlio appena nato, anche se la premier ha citato la possibilità di destinare la somma alla previdenza complementare. La logica sembra piuttosto quella del buono fruttifero postale dedicato ai minori, che arriva a scadenza proprio al compimento della maggiore età. Poiché anche i genitori potranno versare somme aggiuntive, sarà importante capire se, tenendo conto della detrazione fiscale promessa, i rendimenti del fondo batteranno alternative come lo stesso buono per i minori o i prodotti di mercato. Nel frattempo il presidente dell’Ania, Giovanni Liverani, ha sollecitato il governo ad aprire la gestione del fondo ai privati: “È di fondamentale importanza, a nostro avviso, che questa iniziativa non sia gestita in via esclusiva da un solo soggetto pubblico, ma da un sistema di più attori in concorrenza tra di loro”.
La soddisfazione di Meloni sul Btp
Dopo il successo dell’ultimo Btp Valore, che a ottobre ha raccolto 16,6 miliardi (il risultato più alto da febbraio 2024), Meloni ha rivendicato il ritorno del debito pubblico nei portafogli delle famiglie. Più dell’apprezzamento degli investitori internazionali, ha detto, conta “la considerazione dei risparmiatori italiani, questa è una cosa che invece ci rende molto orgogliosi. I titoli di Stato in mano alle famiglie italiane in questi anni sono cresciuti di 220 miliardi di euro e io penso che questo sia il dato che più di tutti può certificare la fiducia che i cittadini ripongono nella serietà, nella responsabilità, nella capacità di questo governo”.
La premier non ha indicato il periodo di riferimento. Secondo i dati della Banca d’Italia, tra il 2022 e il 2024 le famiglie hanno acquistato direttamente 195 miliardi di titoli di Stato, e nel 2025 il loro portafoglio è cresciuto di circa altri 30: un ordine di grandezza compatibile con quello citato.
Per il ministro dell’Economia, Giancarlo Giorgetti, il rigore di bilancio confermato anche da questa manovra ha consolidato “il rapporto di fiducia non semplicemente delle agenzie di rating o degli osservatori internazionali, ma dei risparmiatori italiani e lo conferma il successo del Btp Valore. Continuiamo in questa direzione”.