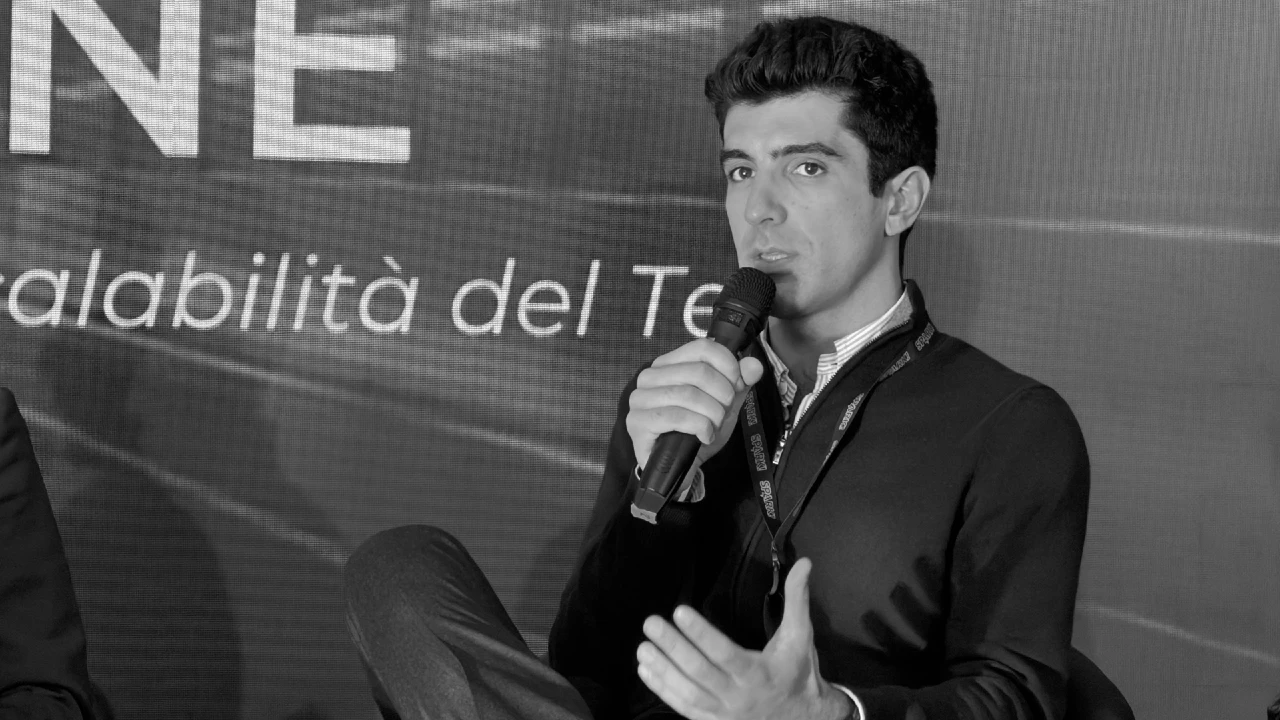
Il venture capital, con lo sviluppo dell’intelligenza artificiale, sta vivendo un momento storico importante, in cui i ritmi sono elevati e il capitale non manca. In questo contesto, si può decidere di essere investitori passivi o di partecipare attivamente alla crescita di una realtà di cui si riconosce il potenziale. Ce lo racconta Giovanni Calabrese, Investment Manager di Sella Direct Ventures, in un’intervista che passa in rassegna l’evoluzione del venture capital negli ultimi anni, il ruolo del gruppo Sella come partner attivo e i settori e i trend in cui ravvisa maggiori opportunità.
Iniziamo con un po’ di contesto. Come è cambiato il mercato del venture capital negli ultimi anni?
Possiamo dividere gli ultimi 5-6 anni in tre periodi. Il primo è quello del 2020-2021, caratterizzato da uno scenario macroeconomico particolarmente favorevole agli investimenti in equity, grazie ai tassi molto bassi che hanno favorito un consistente afflusso di capitali. Un fenomeno positivo, ma con un rovescio della medaglia: abbiamo assistito a un’esplosione delle valutazioni, con società che crescevano esponenzialmente grazie agli ingenti finanziamenti, pur senza modelli di business profittevoli. È il caso di Gorillas, attiva nel “quick commerce”, ovvero la consegna della spesa in pochi minuti, che dopo una crescita impressionante, è crollata finendo per essere acquisita da Getir. Un segmento che si è poi fortemente ridimensionato.
Il secondo periodo, quello del 2022-2023, è stato invece caratterizzato da una normalizzazione del mercato e da una contrazione degli investimenti, complici il mutato scenario macroeconomico e i conflitti globali.
Con il lancio dei modelli conversazionali, a partire da ChatGPT, abbiamo assistito a un ulteriore cambio di paradigma. Si apre così una terza fase, segnata dall’esplosione delle startup che sviluppano soluzioni AI, con ritmi di crescita e valutazioni paragonabili a quelli del 2020-2021.
Nel fintech, in particolare, stiamo assistendo a una progressiva concentrazione degli investimenti: diminuisce il numero delle operazioni, mentre aumenta la dimensione dei singoli deal. In questo scenario, la disponibilità di capitale può diventare essa stessa un vantaggio competitivo, quello che in gergo viene definito moat. A parità di qualità del team e del prodotto, una startup con risorse finanziarie tre o quattro volte superiori rispetto a un concorrente può attrarre più facilmente talenti, rafforzare la distribuzione e investire nello sviluppo commerciale, accelerando la propria crescita.
Arrivando dunque a oggi, quali sono le principali sfide per founder e investitori?
Innanzitutto, occorre distinguere tra chi opera nel settore dell’intelligenza artificiale e chi ne è al di fuori, considerando da un lato i rischi legati all’AI e dall’altro quello di rimanere “tagliati fuori”.
Per quanto riguarda i founder, chi opera nell’intelligenza artificiale è esposto al rischio di commoditizzazione, con modelli sempre più capaci di svolgere attività verticali in specifici settori, rendendo alcune soluzioni più facilmente replicabili. Per le startup che operano al di fuori dell’AI, invece, il rischio è quello di essere sottofinanziate, a causa della forte attenzione che gli investitori stanno rivolgendo a questo segmento.
Specularmente, gli investitori che puntano su settori diversi dall’AI devono considerare la necessità di trovare finanziatori per i round successivi, oppure di raggiungere rapidamente l’autosufficienza e la profittabilità. Per chi investe nell’intelligenza artificiale, invece, il rischio è legato alle valutazioni molto elevate, anche nelle fasi early stage: quando le evidenze sui risultati di una società sono ancora limitate, si corre il rischio di pagare troppo un’operazione.
Entrando nel vivo della vostra attività: cosa significa concretamente creare valore per una startup e quali sono gli elementi che fanno la differenza tra un investitore e un vero partner? Che ruolo può avere un gruppo come Sella nell’aiutare una startup a crescere?
I capitali, come abbiamo detto, ci sono, ma occorre considerare due aspetti: il primo è il cosiddetto right to win, ovvero la capacità di distinguersi dagli altri investitori, aggiudicarsi un’operazione e riuscire a guidarla, o a prenderne parte. Dall’altra parte c’è il tema del valore aggiunto. Nella nostra visione, essere un partner significa andare oltre il capitale: significa saper guidare e supportare una startup quando ne ha bisogno.
Nel nostro caso, questo si traduce nel mettere a disposizione competenze specialistiche nel fintech e nei servizi finanziari, sia come investitori sia dal punto di vista industriale. Cerchiamo di offrire un supporto attivo, esplorando possibili sinergie industriali e condividendo conoscenze e competenze, per esempio attraverso workshop dedicati. Lo abbiamo fatto con Complaion, società che ha sviluppato un software per aiutare le PMI a ottenere certificazioni di compliance, organizzando una giornata di confronto con i nostri team specializzati. Un valore aggiunto che un investitore puramente finanziario difficilmente può offrire.
Adottiamo inoltre una strategia duale, che combina investimenti diretti nelle startup e investimenti in fondi. Questi ultimi ci permettono di sviluppare relazioni privilegiate con investitori che potrebbero finanziare in futuro le società del nostro portafoglio, creando connessioni capaci di favorirne la crescita.
C’è un investimento del vostro portafoglio che rappresenta particolarmente bene questo modello di partnership? Quale valore siete riusciti a costruire insieme all’azienda?
Ci sono diversi esempi a partire da Tundr, società italiana attiva nel welfare aziendale. Abbiamo stipulato un accordo in base al quale Sella distribuisce la sua soluzione ai propri clienti business. Questo permette a Tundr di sfruttare la nostra forza vendita, mentre noi, oltre a sostenere la crescita della partecipata, ampliamo i servizi offerti ai clienti del gruppo.
Un altro esempio è A-Cube, che offre soluzioni di compliance fiscale in diversi Paesi europei, dalla fatturazione elettronica all’integrazione con i cassetti fiscali. In questo caso abbiamo favorito connessioni con altre società del nostro portafoglio, dando vita a sviluppi commerciali e di prodotto. È il caso di Tot, banca digitale per le PMI di cui siamo investitori, che integra nel proprio conto digitale un modulo di fatturazione elettronica sviluppato con A-Cube.
Infine, BonusX, piattaforma che aiuta i cittadini ad accedere a bonus e incentivi pubblici, il cui servizio è stato integrato nel pacchetto di welfare destinato ai dipendenti del gruppo Sella.
Guardando al futuro, quali sono i trend più interessanti per il venture capital? E quali opportunità vedete nel contesto italiano?
Individuiamo diversi segmenti di interesse, riconducibili a due grandi aree.
La prima è quella legata all‘applicazione dell’intelligenza artificiale, a partire dai cosiddetti pagamenti agentici, collegati all’agentic commerce: la possibilità, per esempio, di affidare a un agente AI l’acquisto di un prodotto. A questo si lega il concetto di Know Your Agent (KYA), ovvero soluzioni per verificare identità, autorizzazioni e limiti di spesa degli agenti AI che effettuano transazioni.
Un altro ambito è quello dell’AI-native financial crime prevention, con soluzioni come quelle sviluppate da Flagright, società in cui abbiamo investito, specializzata nel monitoraggio delle transazioni. Guardiamo inoltre alle soluzioni fintech per le PMI, dall’accounting agli strumenti per i CFO, fino al banking.
La seconda area comprende settori in cui l’AI non rappresenta necessariamente l’elemento centrale, come la cybersecurity, la sicurezza quantistica e la crittografia post-quantistica. Un altro tema per noi rilevante è l’embedded finance, che permette di integrare servizi finanziari in software verticali. È il caso dell’italiana Pillar, che offre soluzioni per il settore delle costruzioni integrando pagamenti, fatturazione, conti e carte, o della tedesca Banxware, nostra partecipata, che consente – per esempio – agli esercenti su Amazon di accedere a finanziamenti in maniera integrata nella piattaforma.
Vediamo poi opportunità nelle infrastrutture per i mercati privati e il wealth management. Un esempio è NaroIQ, che offre un’infrastruttura per il lancio di ETF in white label, riducendo la necessità di appoggiarsi a grandi asset manager.
Infine, un altro segmento di nostro interesse è quello degli asset digitali, con particolare attenzione alla tokenizzazione degli strumenti finanziari. Un esempio è Fleap, società di Young Group (altra nostra partecipata), o Blockinvest, entrambe attive proprio in questo ambito.
Quanto all’Italia, il nostro tessuto economico, caratterizzato da una forte presenza di PMI e partite IVA, rappresenta un mercato potenzialmente enorme. Il fintech può avere un impatto significativo nell’automazione delle attività ripetitive e nella riduzione degli errori umani, anche grazie all’intelligenza artificiale. Pensiamo, per esempio, a Lexroom, che ha sviluppato una soluzione AI per il settore legale, rivolta soprattutto a piccoli studi e professionisti indipendenti, in linea con le caratteristiche del nostro tessuto imprenditoriale.