I Twin Win Autocallable Certificate rappresentano una categoria di strumenti finanziari strutturati a capitale condizionatamente protetto che consentono all’investitore di ottenere potenziali rendimenti sia in presenza di movimenti rialzisti del sottostante sia in scenari caratterizzati da ribassi moderati. La struttura del prodotto combina infatti componenti tipiche dei certificati di investimento con meccanismi di protezione parziale del capitale e con la possibilità di beneficiare di flussi periodici nel corso della vita dello strumento. Questa tipologia di certificato si distingue per la presenza del meccanismo di autocallability, vale a dire la facoltà di rimborso anticipato automatico prevista a determinate date di osservazione stabilite fin dall’emissione.
Premi periodici e rimborso anticipato
In corrispondenza di ciascuna di queste date, indicate nelle condizioni definitive del prodotto, viene verificato il livello del sottostante rispetto a una soglia predeterminata, comunemente definita trigger level. Se il valore del sottostante risulta pari o superiore a tale livello, il certificato viene automaticamente estinto e l’investitore riceve il rimborso del capitale nominale investito insieme agli eventuali premi maturati fino a quel momento. In molte emissioni è inoltre previsto il cosiddetto meccanismo memory, una caratteristica che consente di recuperare eventuali premi non distribuiti nelle precedenti date di osservazione.
Se in una determinata data il sottostante non soddisfa le condizioni necessarie per il pagamento del premio, l’importo non viene definitivamente perso ma rimane “in memoria”. Alla prima data utile successiva in cui il sottostante torna sopra il livello richiesto, l’investitore riceve sia il premio corrente sia quelli precedentemente non corrisposti. Questo sistema può determinare l’accumulo di più premi in un’unica soluzione, incrementando il rendimento complessivo potenziale del certificato. Nel caso in cui il prodotto non venga richiamato anticipatamente e raggiunga la sua naturale scadenza, il rimborso finale dipende dalla performance del sottostante rispetto al livello iniziale e alla barriera prevista dalla struttura.
Come funziona il meccanismo Twin Win alla scadenza
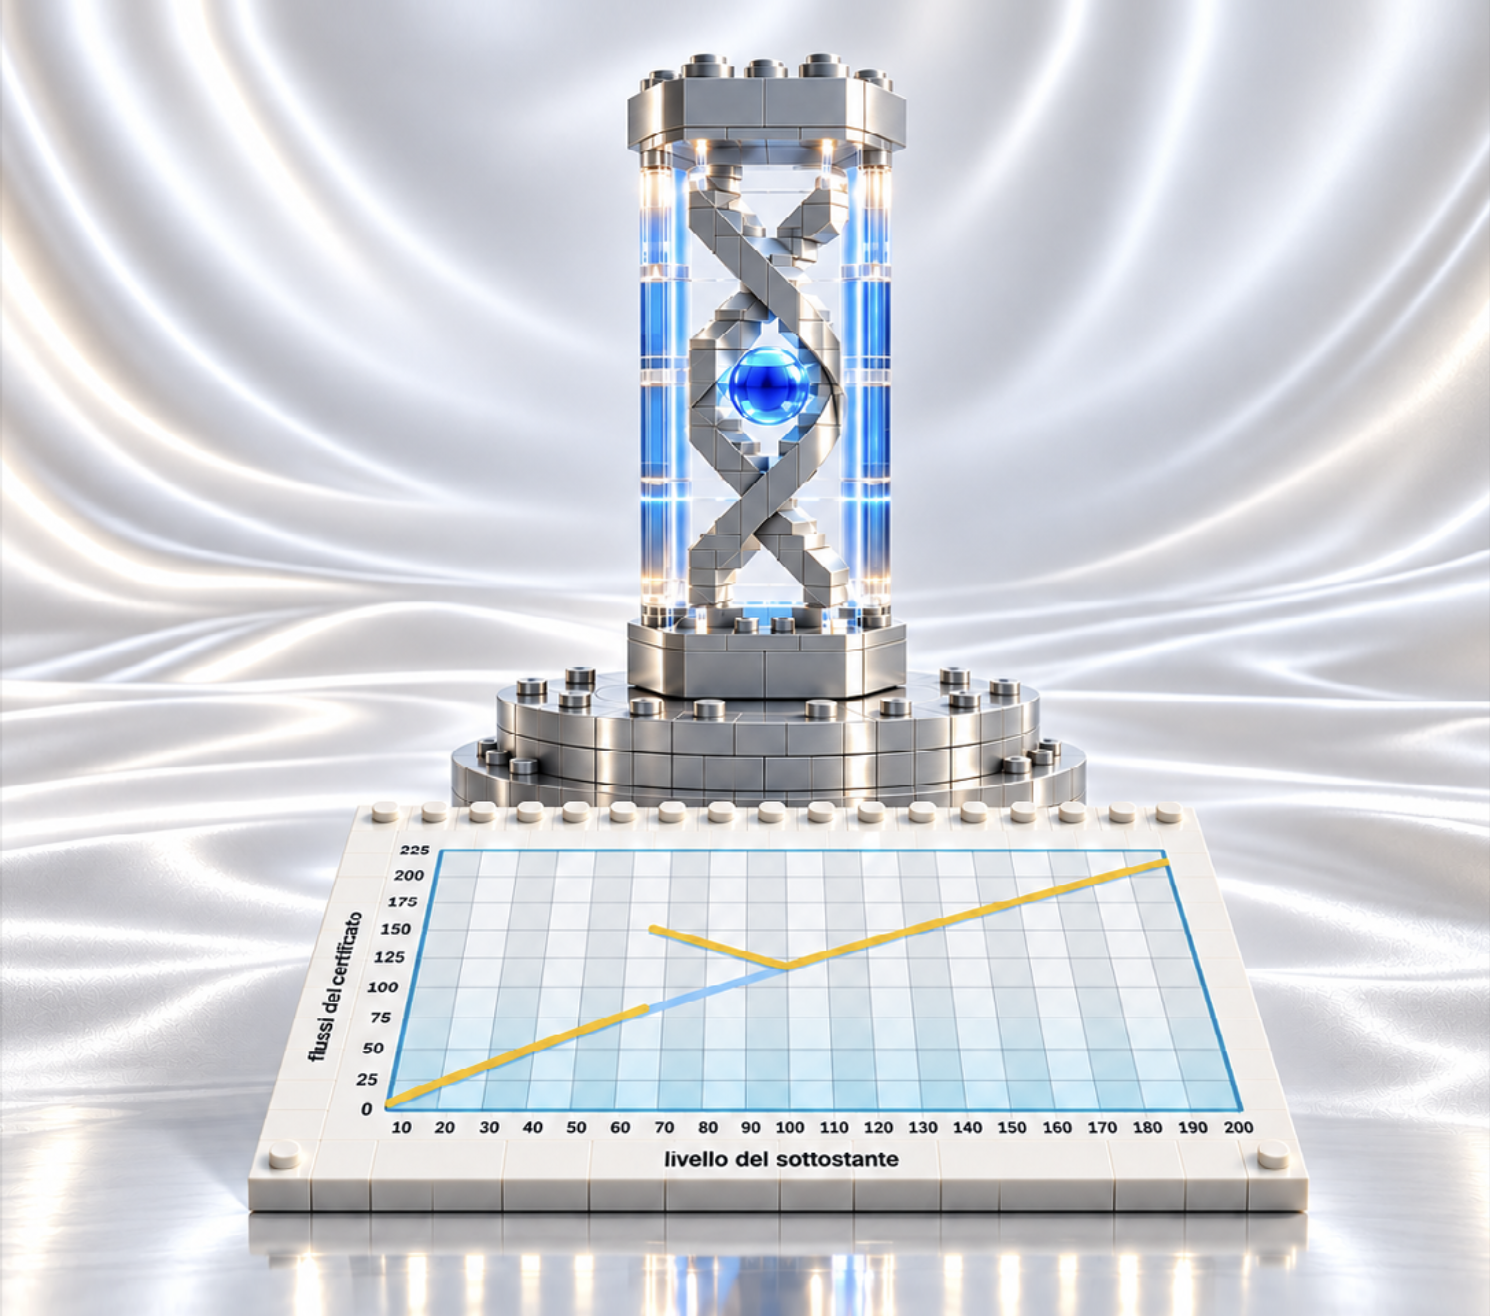
Se il sottostante registra una performance positiva, l’investitore partecipa al rialzo secondo il coefficiente di partecipazione definito nelle condizioni del certificato. Ad esempio, con una partecipazione del 100%, una crescita del sottostante pari al 10% genera un rendimento del 10% anche per il certificato. Uno degli aspetti più caratteristici dei Twin Win Autocallable Certificate riguarda però il comportamento del prodotto negli scenari di ribasso moderato del sottostante. Se alla data finale di valutazione il sottostante presenta una performance negativa ma si mantiene comunque al di sopra della barriera, il meccanismo Twin Win consente di trasformare la perdita in un rendimento positivo equivalente al valore assoluto della discesa registrata dal sottostante. In altri termini, una perdita del 10% del sottostante può tradursi in un rendimento positivo del 10% per l’investitore, purché il livello barriera non venga violato alla scadenza. La barriera prevista nei Twin Win Autocallable Certificate è generalmente di tipo europeo. Ciò significa che la verifica del livello barriera viene effettuata esclusivamente alla data finale di osservazione e non durante l’intera vita del prodotto. Eventuali violazioni temporanee della barriera nel corso della durata del certificato non compromettono quindi la protezione prevista dalla struttura, purché alla scadenza il sottostante risulti superiore al livello barriera. Questo elemento rappresenta un aspetto importante nella valutazione del profilo rischio-rendimento del prodotto, poiché riduce l’impatto delle oscillazioni temporanee del mercato durante la vita dello strumento.
Diversamente, se alla data finale il sottostante risulta pari o inferiore alla barriera, il meccanismo di protezione cessa di operare. In questo scenario, il certificato replica integralmente la performance negativa del sottostante e l’investitore subisce una perdita proporzionale alla discesa registrata dal mercato. Ad esempio, qualora il sottostante abbia perso il 45% rispetto al valore iniziale e la barriera sia fissata al 65% del livello iniziale, il rimborso finale sarà pari al 55% del capitale nominale investito, con una perdita del 45% per l’investitore. Nel complesso, i Twin Win Autocallable Certificate si configurano come strumenti destinati a investitori con una conoscenza adeguata dei prodotti strutturati e con una propensione al rischio coerente con la natura condizionata della protezione offerta. La combinazione tra premi periodici, possibilità di rimborso anticipato, partecipazione ai rialzi del sottostante e trasformazione dei ribassi moderati in rendimenti positivi rende questi strumenti potenzialmente interessanti in contesti di mercato caratterizzati da incertezza direzionale e volatilità contenuta. È tuttavia fondamentale evidenziare che la protezione del capitale non è incondizionata. In presenza di ribassi significativi del sottostante tali da determinare la violazione della barriera alla scadenza, l’investitore resta pienamente esposto alla perdita registrata dal mercato di riferimento.
Per questo motivo, nella consulenza finanziaria, la valutazione di tali strumenti deve necessariamente considerare il profilo di rischio dell’investitore, l’orizzonte temporale dell’investimento e le aspettative sull’evoluzione del sottostante durante la vita del certificato.
(Articolo tratto dal magazine n. 94 di ottobre 2026 di We Wealth. Abbonati qui per leggere il Magazine in formato cartaceo o digitale.)