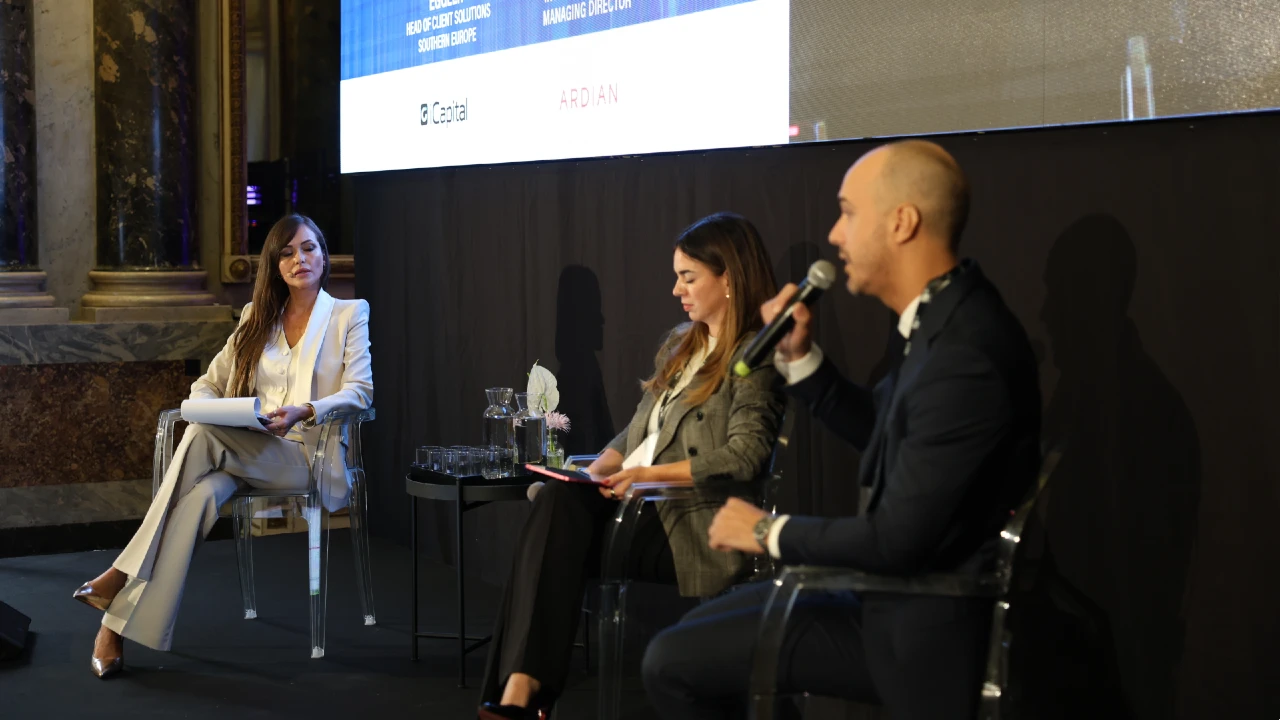
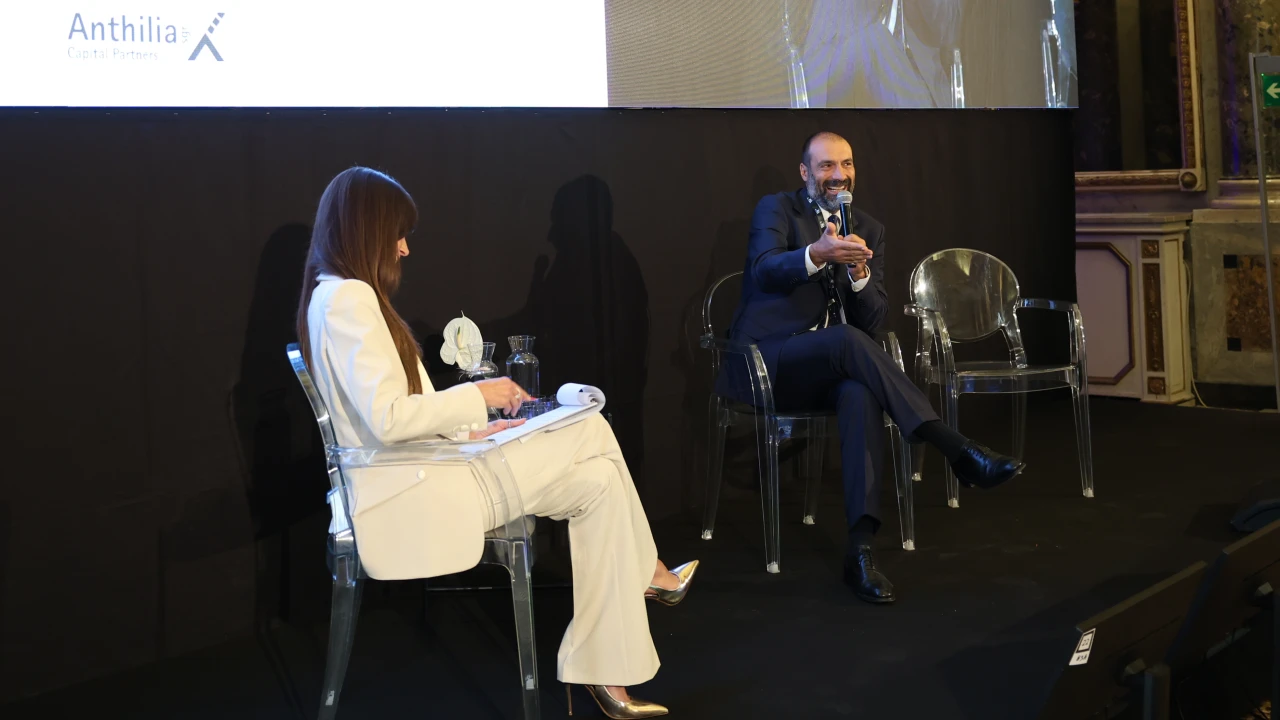
Quanto spazio possono occupare i private markets nel portafoglio di un investitore? E soprattutto, quanta illiquidità è davvero sostenibile quando le esigenze patrimoniali cambiano nel tempo? Il tema non riguarda soltanto la selezione dei prodotti o la ricerca di rendimenti, ma la capacità di costruire un percorso coerente con risorse, obiettivi e necessità future del cliente. Perché l’accesso ai mercati privati possa ampliarsi anche oltre i grandi patrimoni servono pianificazione, consapevolezza e consulenza, insieme a regole che sappiano valutare correttamente i rischi. Ne ha parlato al Wealth Management Summit 2026 di We Wealth Daniele Colantonio, Partner e Responsabile Business Development di Anthilia Capital Partners.
Illiquidità: il punto di partenza è la pianificazione
L’illiquidità è spesso la prima obiezione quando si considera un investimento nei mercati privati. Colantonio invita però a spostare la discussione dal prodotto al percorso patrimoniale: “I romani dicevano divide et impera; noi diciamo pianifica e investi”. Secondo il manager, la valutazione delle esigenze di cassa non dovrebbe arrivare al momento della sottoscrizione, ma essere affrontata a monte, attraverso un’analisi della situazione del cliente e delle sue prospettive. Fare consulenza, in questo senso, significa non limitarsi a vendere uno strumento, ma organizzare un progetto di investimento compatibile con l’orizzonte temporale e con i possibili impegni futuri.
Le percentuali di allocazione, quindi, non possono essere identiche per tutti. Per i patrimoni più elevati Colantonio indica come ipotizzabile una quota di strumenti illiquidi del 10-20%, sempre in funzione delle esigenze della famiglia. La valutazione si fa più delicata nella fascia tra 100 mila e 500 mila euro: sotto i 100 mila euro un vincolo pluriennale gli appare più difficile da sostenere, mentre tra 100 mila e 500 mila euro considera possibile, in presenza di un’adeguata pianificazione, una quota indicativa del 5-10%, più vicina al limite superiore per patrimoni prossimi ai 500 mila euro. Non si tratta di soglie automatiche, ma di esempi che riportano la scelta alla reale disponibilità di risorse liquidabili.
Non soltanto patrimonio: conta la consapevolezza
A fare la differenza non è però solo la dimensione della ricchezza. Occorre capire se l’investitore ha maturato la consapevolezza necessaria per affrontare un percorso pluriennale, senza interpretare ogni turbolenza come un motivo per cambiare strategia. Colantonio ricorda le tensioni osservate nella prima parte dell’anno sul private credit, sottolineando come, a suo giudizio, non si siano tradotte in un corrispondente aumento generalizzato dei default. È proprio in questi momenti che cliente e consulente devono saper mantenere la rotta.
Il paragone scelto è immediato: “Se piove, io da Milano a Roma ci vado lo stesso, magari rallento un po’ la macchina ma non cambio il mio obiettivo”. La cultura finanziaria serve anche a questo: comprendere che i mercati non sono “un bancomat ma un percorso” e che un investimento illiquido richiede capacità di valutazione e coerenza con il piano iniziale, senza escludere la necessità di rivederlo quando cambiano davvero le condizioni personali.
Guarda l’intervento integrale
Diversificazione oltre la ricerca di rendimento
Cosa rende attrattivi i mercati privati? Per Colantonio, prima ancora dell’eventuale premio di rendimento, conta la possibilità di accedere a una parte dell’economia che non si trova sui listini. L’universo delle imprese quotate, osserva, rappresenta infatti soltanto una porzione dell’attività produttiva complessiva. I private markets consentono così di ampliare il perimetro degli investimenti e affiancare al portafoglio tradizionale esposizioni differenti.
Come spiega Colantonio, l’inserimento di un investimento in portafoglio non dovrebbe essere guidato soltanto dalla ricerca di un rendimento superiore, ma soprattutto dal fatto che possa avere un comportamento diverso rispetto agli altri attivi. È dunque soprattutto una questione di diversificazione: non inseguire soltanto una performance superiore, ma considerare attività con caratteristiche e dinamiche diverse, valutandone al tempo stesso i rischi e i vincoli di liquidità.
Private debt, un sostegno alle imprese
L’utilità dei mercati privati non si esaurisce nella costruzione del portafoglio. Colantonio richiama il ruolo del private debt nel finanziamento dell’economia reale, soprattutto in un tessuto imprenditoriale attraversato dai passaggi generazionali. Le esigenze delle famiglie proprietarie e delle holding possono richiedere operazioni complesse: liquidare un socio, accompagnare una successione, finanziare acquisizioni o riacquistare quote societarie.
Le banche, spiega, devono fare i conti con vincoli patrimoniali e processi sempre più standardizzati. I fondi possono quindi intervenire, spesso in collaborazione con gli istituti di credito, offrendo soluzioni specializzate. Il private debt, nella sua lettura, non è una semplice estensione dell’intermediazione bancaria, ma “un complemento fondamentale”, capace di accompagnare lo sviluppo delle aziende e contribuire al dinamismo del sistema produttivo.
Regolamentazione, la leva per ampliare l’accesso
Per favorire un maggiore coinvolgimento degli investitori privati, tuttavia, non bastano nuovi prodotti. Colantonio chiede anche un confronto sulla regolamentazione e sul modo in cui viene considerata l’illiquidità. A suo avviso, il fatto che uno strumento non possa essere liquidato facilmente viene spesso associato a una rischiosità elevata, senza riconoscere pienamente la possibilità di mitigare il rischio di liquidità attraverso la pianificazione. È una posizione che non elimina i rischi effettivi né i requisiti di adeguatezza, ma invita a valutare con attenzione le caratteristiche del singolo investitore.
La riflessione conclusiva riguarda il rapporto tra obiettivi dichiarati e interventi concreti: se si vogliono indirizzare maggiori capitali privati verso imprese e infrastrutture, sostiene, bisogna lavorare in modo coordinato su prodotti e regole. Altrimenti, avverte Colantonio, continuare a ripetere “portiamo i capitali nell’economia reale” rischia di restare “solo parole”.