Dalla DeFi alla tokenizzazione degli strumenti finanziari
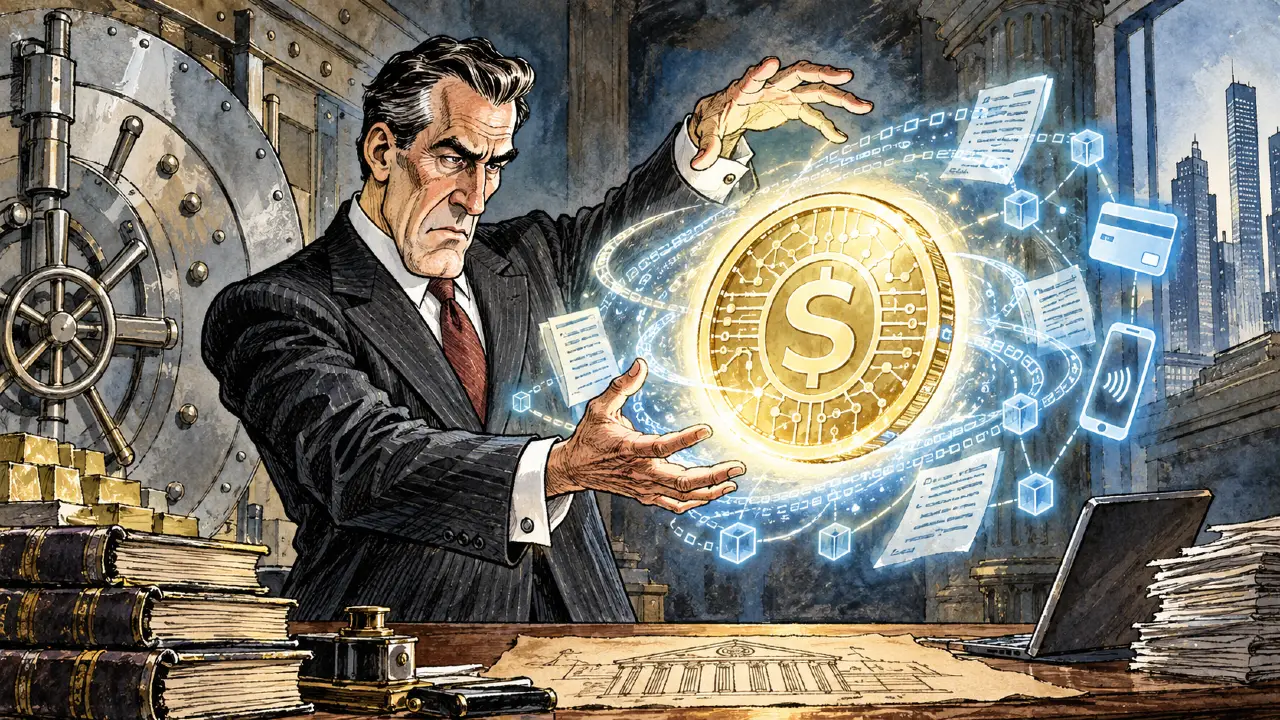
La tokenizzazione degli strumenti finanziari è passata, nel giro di pochi anni, da sperimentazione tecnologica a realtà operativa. Oggi obbligazioni e fondi monetari tokenizzati rappresentano i segmenti più sviluppati del mercato, mentre Borse e infrastrutture finanziarie stanno accelerando lo sviluppo di modelli ibridi in grado di integrare mercati on chain e off chain, con l’obiettivo di non rimanere escluse da una trasformazione ormai in atto.
L’evoluzione della finanza decentralizzata (DeFi) aiuta a comprendere questo cambiamento. In una prima fase, il mondo blockchain era dominato dallo scambio di asset digitali nativi, come criptovalute e NFT, attraverso exchange decentralizzati e marketplace. Successivamente si sono affermate le stablecoin, che hanno reso possibile il trasferimento di valore in formato digitale, 24 ore su 24 e senza intermediazione, mantenendo però un riferimento stabile alle valute tradizionali.
Oggi il passo successivo è la tokenizzazione degli strumenti finanziari tradizionali. Le blockchain, nate come infrastrutture per certificare e registrare transazioni digitali, stanno diventando piattaforme sulle quali emettere, trasferire e gestire titoli finanziari. Una trasformazione che conferma quanto l’innovazione tecnologica riguardi sempre più le infrastrutture dei mercati, oltre che i prodotti.
La crescita dei Real World Asset tokenizzati
Negli ultimi anni il mercato dei Real World Asset (RWA) tokenizzati ha registrato una crescita significativa. I bond tokenizzati rappresentano oggi la quota più rilevante del valore on chain, grazie alle emissioni di istituzioni sovranazionali, grandi banche e operatori globali.
Accanto a loro si stanno muovendo asset manager come BlackRock e Franklin Templeton, banche d’investimento come JPMorgan, Goldman Sachs e Société Générale, oltre a piattaforme specializzate nella tokenizzazione e infrastrutture di mercato come Nasdaq, ICE e Broadridge.
Le applicazioni sono già numerose. Esistono obbligazioni emesse direttamente in formato digitale, con smart contract che gestiscono diritti economici e flussi di pagamento, ma anche strumenti tradizionali successivamente convertiti in token. Tra gli utilizzi più diffusi figurano inoltre i fondi monetari tokenizzati e le operazioni di finanziamento a breve termine, come i repo on chain, che stanno dimostrando vantaggi concreti nella gestione della liquidità e delle garanzie.
Il nuovo ruolo delle Borse tradizionali
Anche le Borse tradizionali stanno ripensando il proprio ruolo. La sfida consiste nell’integrare i benefici della tokenizzazione senza rinunciare alle funzioni di vigilanza, trasparenza e formazione dei prezzi che caratterizzano i mercati regolamentati.
Per questo molti operatori stanno sviluppando modelli ibridi, nei quali il settlement e parte della custodia vengono gestiti attraverso infrastrutture blockchain, mantenendo però il presidio regolamentare.
Standard, interoperabilità e regolamentazione
Restano naturalmente alcune sfide da affrontare. Standard comuni, interoperabilità tra piattaforme, sicurezza degli smart contract, custodia digitale, identificazione degli investitori e armonizzazione normativa rappresentano i principali fattori che determineranno la velocità di diffusione della tokenizzazione.
Anche la liquidità del mercato secondario dipenderà dalla capacità di creare infrastrutture condivise e pienamente regolamentate.
Le prospettive della tokenizzazione
Le prospettive restano comunque molto favorevoli. Se il processo di standardizzazione proseguirà, entro il 2030 il mercato dei Real World Asset tokenizzati potrebbe crescere di molte volte rispetto ai livelli attuali, ampliando l’accesso agli investimenti anche grazie alla possibilità di acquistare quote frazionate con importi contenuti.
Per gli investitori ciò significa maggiore efficienza, operatività continua e nuove opportunità di diversificazione, pur richiedendo un’attenta valutazione degli aspetti di governance, custodia e regolamentazione.
La tokenizzazione non rappresenta più una prospettiva futura, ma una realtà già presente in diversi segmenti dei mercati finanziari. Il suo sviluppo dipenderà dalla capacità di operatori, infrastrutture e regolatori di costruire standard condivisi e integrare in modo efficace innovazione tecnologica e finanza tradizionale.
(Articolo tratto dal magazine n. 93 di settembre 2026 di We Wealth. Abbonati qui per leggere il Magazine in formato cartaceo o digitale.)