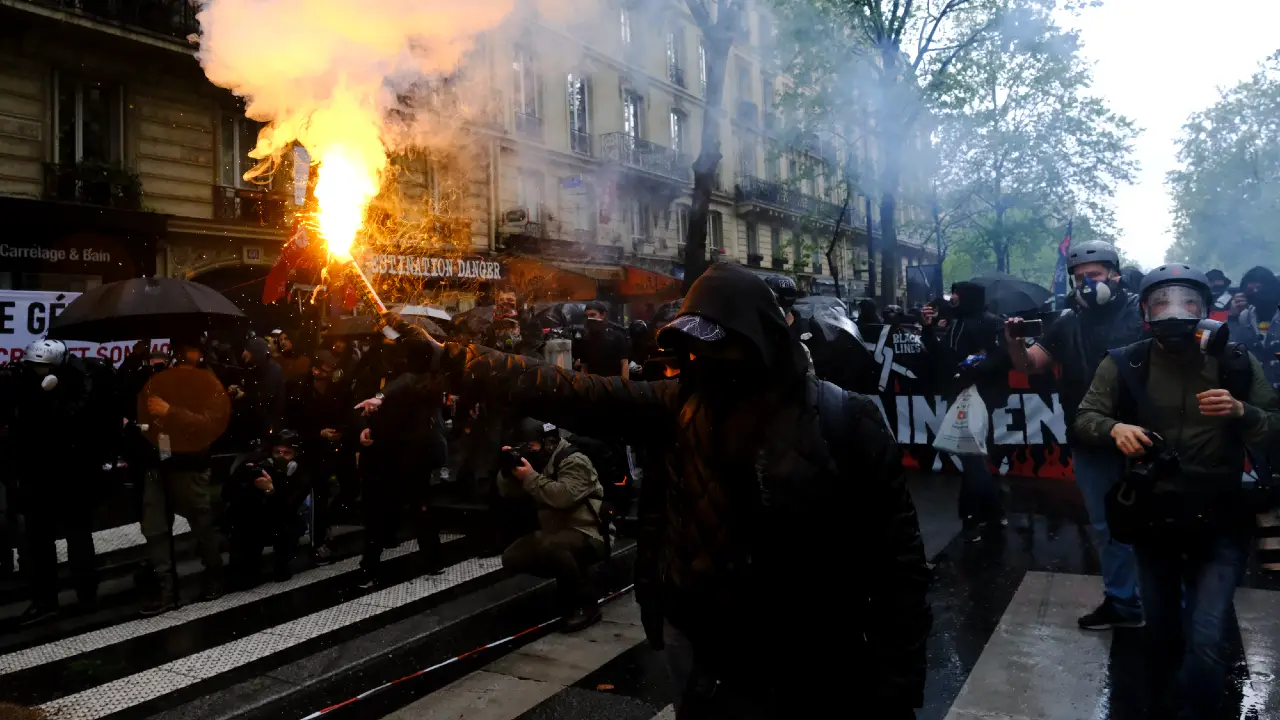
La rabbia sociale esplosa in Francia non è solo un problema di ordine pubblico: sotto il profilo finanziario Parigi dovrebbe ingoiare una riduzione del deficit per evitare che la sfiducia inneschi una spirale di crescita degli interessi sul debito. Con questa tensione sociale, il boccone sembra indigesto anche solo a guardarlo. “L’aspetto più rilevante è che le manifestazioni evidenziano quanto sarà limitato il margine di manovra di chiunque vinca le elezioni nell’attuazione di riforme strutturali significative”, ha dichiarato a We Wealth Kevin Thozet, membro del comitato investimenti di Carmignac, “nel medio periodo, gli eventi mettono in luce le difficoltà che il Paese dovrà affrontare nel ridurre il deficit in un contesto simile. L’incertezza rischia di frenare ulteriormente gli investimenti in conto capitale, già i secondi più deboli della regione, e di pesare sulla fiducia dei consumatori e sui consumi, rimasti invariati negli ultimi dodici mesi. Con le elezioni presidenziali previste tra aprile e maggio, seguite dalle politiche a giugno, questa fase di incertezza potrebbe protrarsi per altri sei-nove mesi”.
Un rischio-Francia in stile 2011?
“L’impatto economico di un ulteriore aumento delle tensioni sul mercato obbligazionario francese è una delle principali questioni che ci vengono poste dai clienti”, esordisce una recente nota di Oxford Economics. Il rischio, paventato sin dal titolo, è che un ulteriore peggioramento delle condizioni alle quali Parigi rifinanzia il suo debito possa innescare uno “shock asimmetrico”. Un modo tecnico per dire che non tutti i Paesi dell’Eurozona finirebbero nel gorgo francese, un po’ come avvenuto nel 2011, quando un gruppo di Paesi mediterranei fra cui l’Italia finirono al centro di una corsa al ribasso sui titoli di Stato – mentre gli investitori si rifugiavano nel debito tedesco. Lo spettro del 2011 è stato evocato anche nel titolo di un’altra analisi firmata da Bank of America riservata ai clienti: “Francia: tornano le verifiche sui bilanci come nel 2011”.
Lo scenario politico rilevato nelle ultime medie dei sondaggi pubblicate su Politico indicano Marine Le Pen saldamente in testa al primo turno di votazioni, con intenzioni di voto attorno al 33-34% a seconda che il rivale moderato sia Attal oppure Philippe, entrambi già premier nel corso della presidenza Macron. Nel primo dei due scenari il leader del partito di sinistra radicale, La France Insoumise, Jean-Luc Melenchon, arriverebbe secondo con il 16% dei voti (contro il 14% di Attal). Il testa polarizzato fra destra e sinistra appare come il peggiore possibile in una logica di mercato, ma contrariamente a quanto avvenuto in passato il voto moderato sembrerebbe più orientato verso Le Pen che, secondo un sondaggio Odoxa, prevarrebbe sul candidato di sinistra con il 68% dei voti. E anche in caso di testa a testa con il moderato Edouard Philippe, Le Pen resterebbe attualmente davanti nelle intenzioni di voto con un più risicato 53%.
“I mercati, almeno inizialmente, paventerebbero soprattutto una possibile vittoria della sinistra populista per il timore di una scarsa disciplina di bilancio, al fine di inseguire politiche di spesa. Tuttavia, su un orizzonte temporale appena poco più ampio, è la destra estrema a rappresentare la maggior minaccia alla tenuta del debito francese”, Luca Peviani, co-fondatore e managing director di P&G Sgr, “Infatti, in prospettiva europea, la saldatura tra una vittoriosa Le Pen e altre forze di destra populista al governo in altri stati europei (con il concreto rischio di un ruolo di governo per AFD in Germania), pone una seria minaccia alla tenuta dell’argine di disciplina posto dalle istituzione europee e dalla BCE. In tale scenario, con un affievolimento dei meccanismi sovranazionali, vi sono concrete possibilità di una europeizzazione generalizzata della crisi di fiducia sul debito francese”.
La crisi è già nei rendimenti
Il rischio politico è già visibile in un aumento dei rendimenti dei titoli francesi: il decennale rende oggi oltre il 4,9% ben 1,37 punti in più rispetto all’inizio dell’anno. Con queste premesse, non sorprende che per i gestori di fondi europei sondati a ottobre da Bank of America il primo rischio politico per il 2027 siano proprio le elezioni presidenziali francesi della prossima primavera.
Se la Francia andasse in crisi l’Italia sarebbe la vittima collaterale più probabile, ha sostenuto Oxford Economics: “Le nostre simulazioni suggeriscono che, qualora la Francia dovesse subire un aumento piuttosto consistente dei rendimenti obbligazionari, accompagnato da un certo grado di contagio verso i Paesi con un elevato debito pubblico, l’impatto sarebbe fortemente asimmetrico all’interno dell’Eurozona. Francia e Italia entrerebbero in una recessione moderata, mentre Spagna, Portogallo e Grecia registrerebbero performance economiche relativamente migliori in entrambi gli scenari”.
Secondo Alessandro Cominelli, Executive Director di CFE Finance gli spread “hanno già scontato il deterioramento dei conti, ma una escalation ulteriore ed una assenza di decisioni potrebbe portare lo spread sui titoli tedeschi più in alto Il meccanismo del contagio è già in atto purtroppo non si tratta di un caso isolato ma di un contagio vero e proprio, tutti i debiti dei paesi europei hanno seguito la Francia, e l’Italia si colloca al secondo posto come spread nei confronti della Germania dietro alla Francia stessa”.
E’ uno scenario verso il quale sarebbe bene preparare il portafoglio? “Per i mercati azionari, il quadro è sfavorevole per il settore bancario: l’aumento del costo del capitale proprio, unito a un’incertezza prolungata, può frenare la crescita dei prestiti e generare problemi sul fronte del credito. Il settore del lusso realizza la maggior parte del proprio fatturato all’estero, ma le manifestazioni rischiano di penalizzare il turismo e, di conseguenza, gli acquisti in esenzione fiscale (tax-free), che rappresentano circa il 20% dei ricavi di LVMH in Francia”, ha affermato Thozet, “è difficile individuare chi possa trarre vantaggio da questa situazione. Altri sei mesi di vuoto politico rappresentano un periodo molto lungo per i mercati, l’economia e gli imprenditori”.